
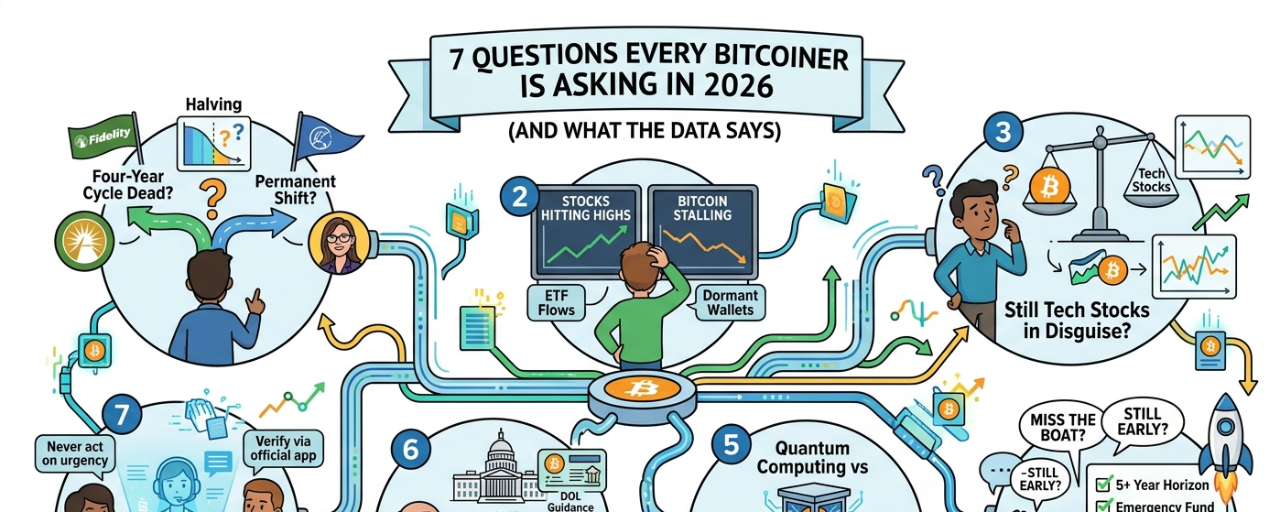

7 questions que chaque bitcoiner se pose en 2026 (et ce que disent réellement les données)
En 2026, le Bitcoin a cessé de se comporter comme l’actif dont la plupart des gens ont appris les règles. Les institutions sont entrées en jeu, le prix ne s’est pas plié à l’ancien scénario, et une vague de facteurs techniques et réglementaires imprévisibles laisse les détenteurs vraiment incertains sur ce qu’ils doivent croire. Voici les questions qui reviennent sans cesse — avec des réponses aussi honnêtes que les données actuelles le permettent.
Table des matières
Le cycle du Bitcoin sur quatre ans est-il réellement mort ?
Les actions continuent de battre des records — pourquoi pas le Bitcoin ?
Le Bitcoin n’est-il encore que des « actions technologiques déguisées » ?
Ai-je manqué le bateau, ou est-ce encore le début ?
L’informatique quantique pourrait-elle réellement briser le Bitcoin ?
Puis-je détenir légalement du Bitcoin dans mon compte de retraite ?
Comment repérer une arnaque clonée par IA avant qu’elle ne me coûte de l’argent ?
La conclusion honnête
1. Le cycle du Bitcoin sur quatre ans est-il réellement mort ?
C’est la question la plus débattue de l’année, et les leaders de l’industrie ne sont pas d’accord. Un camp, représenté par des voix comme Cathie Wood, affirme que l’adoption institutionnelle a changé durablement le comportement du Bitcoin, en l’orientant vers une dynamique de prix plus stable, moins sujette aux emballements/débandades, là où l’ancien cycle de réduction de moitié sur quatre ans ne s’applique plus. L’autre camp, qui inclut des analystes de Fidelity, considère la baisse observée en 2025 comme un simple drawdown ordinaire et pointe une liste croissante de pays ajoutant du Bitcoin à leurs réserves, ce qui constituerait un nouveau moteur de demande indépendant du cycle.
Le juste milieu honnête : aucun des deux camps n’a encore assez de données du cycle post-ETF pour prouver son point de vue. Quiconque vous dit que c’est tranché vend de la conviction, pas de l’analyse.
2. Les actions atteignent encore des sommets — Pourquoi pas le Bitcoin ?
Les téléspectateurs des lives sur les crypto Q&As continuent d’envoyer une variante exacte de cette question, et c’est une question tout à fait légitime. Le décalage vient le plus souvent du fait que le prix du Bitcoin est entraîné par un mélange de forces différent de celui des actions : les données de flux des ETF au comptant, les mouvements de portefeuilles Satoshi dormants, et la positionnement sur des contrats à terme avec effet de levier — plutôt que par la croissance des bénéfices ou l’expansion de multiple portée par la Fed. Quand ces flux deviennent prudents, ne serait-ce que brièvement, le Bitcoin peut marquer le pas tandis que les indices actions, portés par un ensemble plus restreint de gagnants « mega-cap », continuent de grimper.
Ce n’est pas tant un signe que le Bitcoin est « en panne », mais plutôt un rappel qu’il fonctionne selon ses propres mécanismes de liquidité, et non selon ceux du S&P.
3. Le Bitcoin n’est-il encore que des « actions technologiques déguisées » ?
Cette question revient sans cesse, car elle détermine si le Bitcoin diversifie réellement un portefeuille. La réponse inconfortable pour 2026 : moins que ce qu’on avait l’habitude de dire, mais l’histoire est plus nuancée qu’un simple oui/non. Avant 2020, la corrélation avec les actions était proche de zéro, puis elle est devenue nettement positive depuis, ce qui signifie qu’à certains moments cette année, le Bitcoin n’a apporté ni le bénéfice de diversification, ni un rendement qui justifie de le prendre au lieu d’autres options.
Cela ne veut pas dire que la corrélation est figée pour toujours — elle évolue avec les conditions macroéconomiques — mais les détenteurs qui traitent le BTC comme une couverture automatique contre une baisse des actions fonctionnent à partir d’hypothèses dépassées.
4. Ai-je manqué le bateau, ou est-ce encore le début ?
Chaque cycle de prix produit une version de la question « est-ce trop tard », et 2026 ne fait pas exception — sauf qu’aujourd’hui, la question se pose dans les deux sens : certains la formulent après des sommets proches de 126 000 $, et d’autres après des replis vers les 60 000 $. Le cadrage le plus utile que les conseillers de l’industrie cessent de répéter n’a rien à voir avec le timing : c’est une courte checklist — un horizon de cinq ans ou plus, un fonds d’urgence déjà en place, une dette à intérêt élevé remboursée, un confort réel face à une baisse de 50 %, et une taille de position plafonnée suffisamment bas pour que, si vous avez tort, cela ne détraque pas vos finances.
Si ces cases ne sont pas cochées, la question du « est-ce trop tard ? » est tout simplement celle qu’il ne faut pas se poser en premier lieu.
5. L’informatique quantique pourrait-elle réellement briser le Bitcoin ?
Une inquiétude plus récente qui gagne vraiment du terrain : la sécurité du Bitcoin repose sur la cryptographie à courbes elliptiques, et des entreprises comme Google et Cloudflare ont déjà publié des feuilles de route concrètes pour migrer hors de systèmes de chiffrement vulnérables à mesure que l’informatique quantique progresse. Ce qui déstabilise les observateurs sérieux, c’est que la communauté de développement du Bitcoin n’a pas encore produit d’équivalent en termes de feuille de route publique.
Ce n’est pas une menace imminente — les attaques quantiques pratiques contre un chiffrement de qualité « Bitcoin » restent, selon la plupart des estimations, à plusieurs années — mais c’est une vraie question à long terme, et « pas encore de feuille de route » est une réponse valable, même si elle met mal à l’aise.
6. Puis-je détenir légalement du Bitcoin dans mon compte de retraite ?
Cette question a bel et bien des avancées réglementaires derrière elle. Le ministère du Travail américain a annulé en mai 2025 une directive de 2022 qui appelait à une prudence extrême vis-à-vis des cryptos dans les plans 401(k), et un décret exécutif de 2025 a poussé le DOL à développer des « safe harbors » officiels pour les actifs alternatifs dans les comptes de retraite. Une règle proposée a suivi en mars 2026 — mais elle n’est pas finalisée, et, en pratique, la possibilité d’ajouter réellement du Bitcoin à votre 401(k) dépend encore entièrement de ce que permet votre employeur (le sponsor du plan).
Traduction : la porte s’ouvre au niveau des politiques publiques, mais le menu de votre employeur reste le vrai verrou.
7. Comment repérer une arnaque clonée par IA avant qu’elle ne me coûte de l’argent ?
À mesure que la voix et la vidéo générées par IA et le clonage sont devenus suffisamment convaincants pour imiter des agents de support, des dirigeants et même des comptes « vérifiés », cette problématique est devenue l’une des plus urgentes que les détenteurs se posent — et à juste titre, car c’est celle qui entraîne un coût direct en dollars si on se trompe. Le conseil constant des voix axées sur la sécurité dans le secteur : n’agissez jamais uniquement sous l’effet de l’urgence (un vrai échange ne menacera pas la perte de votre compte via un simple appel téléphonique), vérifiez tout contact « support » via l’application officielle de l’échange plutôt que via un rappel ou un DM, et considérez tout démarchage non sollicité concernant vos avoirs — aussi bien produit soit-il — comme coupable jusqu’à preuve du contraire.
8. La conclusion honnête
Aucune de ces questions n’a une réponse nette et durable — et c’est probablement le vrai thème du Bitcoin en 2026. Le débat sur le cycle n’est pas réglé, la corrélation évolue, la question quantique n’a toujours pas de feuille de route, et l’accès aux comptes de retraite relève encore d’un processus de politique publique. Les détenteurs qui gèrent cela correctement ne sont pas ceux qui ont les réponses les plus certaines : ce sont ceux qui confrontent les affirmations aux données actuelles, qui dimensionnent leurs positions pour survivre à l’éventualité d’une erreur, et qui restent sceptiques envers quiconque (y compris de très bonnes voix d’IA) semble trop sûr de lui.
Ceci est un commentaire à visée éducative, pas un conseil financier. Les marchés crypto comportent un risque réel — vérifiez les données actuelles et consultez un professionnel avant de prendre des décisions d’investissement.