#hkmaplanswholesalecbdcbyyearend
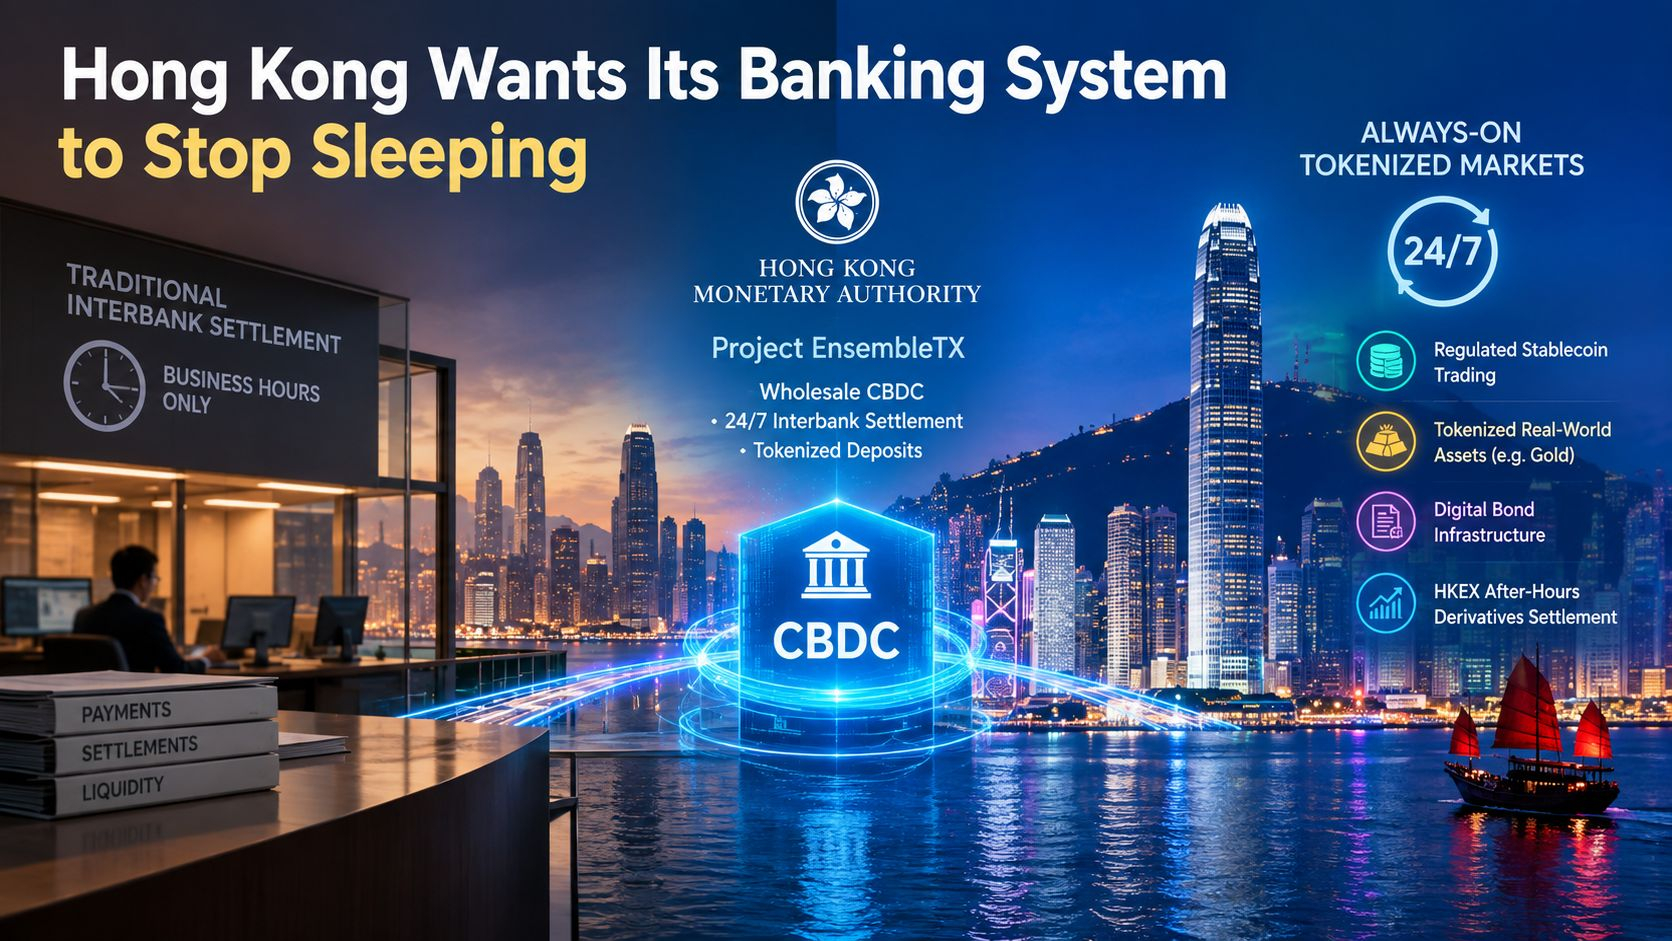
🏦 Hong Kong veut que son système bancaire cesse de dormir
Le règlement interbancaire traditionnel a toujours fonctionné pendant les heures ouvrées. Hong Kong construit désormais l’infrastructure nécessaire pour changer cela.
Ce qui se passe : la Banque populaire de Hong Kong (HKMA) a annoncé des plans visant à lancer une monnaie numérique de banque centrale (MNBC) de gros d’ici la fin de cette année, dans le cadre du projet EnsembleTX. L’objectif est de permettre un règlement interbancaire 24 h/24 et 7 j/7 de dépôts tokenisés. L’annonce a été faite dans le cadre du discours sur la politique 2026 de la ville, qui a également présenté des plans plus vastes pour le trading de stablecoins régulés sur des plateformes agréées, la tokenisation d’actifs du monde réel, notamment l’or, ainsi que l’extension de l’infrastructure des obligations numériques. Concrètement, la MNBC de gros répond à un goulot d’étranglement précis : le pilote actuel de règlement interbancaire de Hong Kong s’appuie sur le système RTGS classique, qui ne fonctionne que pendant les heures ouvrées — une contrainte réelle pour des actifs tokenisés qui, par conception, peuvent être échangés en continu. Le plan prévoit aussi de permettre à la Bourse de Hong Kong d’utiliser le système pour le règlement de produits dérivés en dehors des heures de cotation, avec des transactions en valeur réelle en direct visées avant la fin de l’année.
Pourquoi c’est important : il vaut la peine de distinguer cela des CBDC de détail que certains pays ont envisagées pour un usage quotidien par le grand public : une CBDC de gros fonctionne strictement entre institutions financières, jouant le rôle de plomberie de règlement plutôt que de monnaie destinée au public. Cela en fait un élément d’infrastructure moins visible, mais potentiellement plus déterminant pour le fonctionnement, au quotidien, des marchés tokenisés. Associer une capacité de règlement 24 h/24 et 7 j/7 à des transactions d’actifs tokenisés en continu permet de supprimer un décalage structurel qui existe depuis que ces marchés ont commencé à expérimenter des échanges “toujours actifs”. C’est aussi un autre élément de données dans la volonté plus large de Hong Kong de se positionner comme un hub réglementé pour les actifs numériques, aux côtés des initiatives liées aux stablecoins et à la tokenisation annoncées dans le même discours.
À garder en tête : la résolution du décalage entre heures de règlement et horaires de marché deviendra-t-elle le détail qui permet aux marchés d’actifs tokenisés de passer à l’échelle de manière significative, ou n’est-ce qu’un élément d’un puzzle d’infrastructure bien plus vaste encore en cours d’assemblage ? À surveiller : de savoir si d’autres centres financiers entreprennent des constructions similaires de CBDC de gros en réponse.