

Le yen fait l’inverse de ce que prédirait l’économie de manuel. Des taux d’intérêt plus élevés sont censés soutenir une devise. Pourtant, le yen a prolongé sa baisse vendredi après que la Banque du Japon a relevé sa cible de taux à court terme à 1,25 % contre 1,00 %, une décision adoptée par un vote de 7 voix contre 2, avec les membres du directoire Asada et Sato en désaccord. La dissidence, davantage que la hausse elle-même, est ce qui a bousculé le marché : le fait que deux responsables politiques refusent de soutenir l’augmentation signale que la Banque du Japon pourrait ne pas être en mesure d’aller aussi vite que certains l’espéraient.
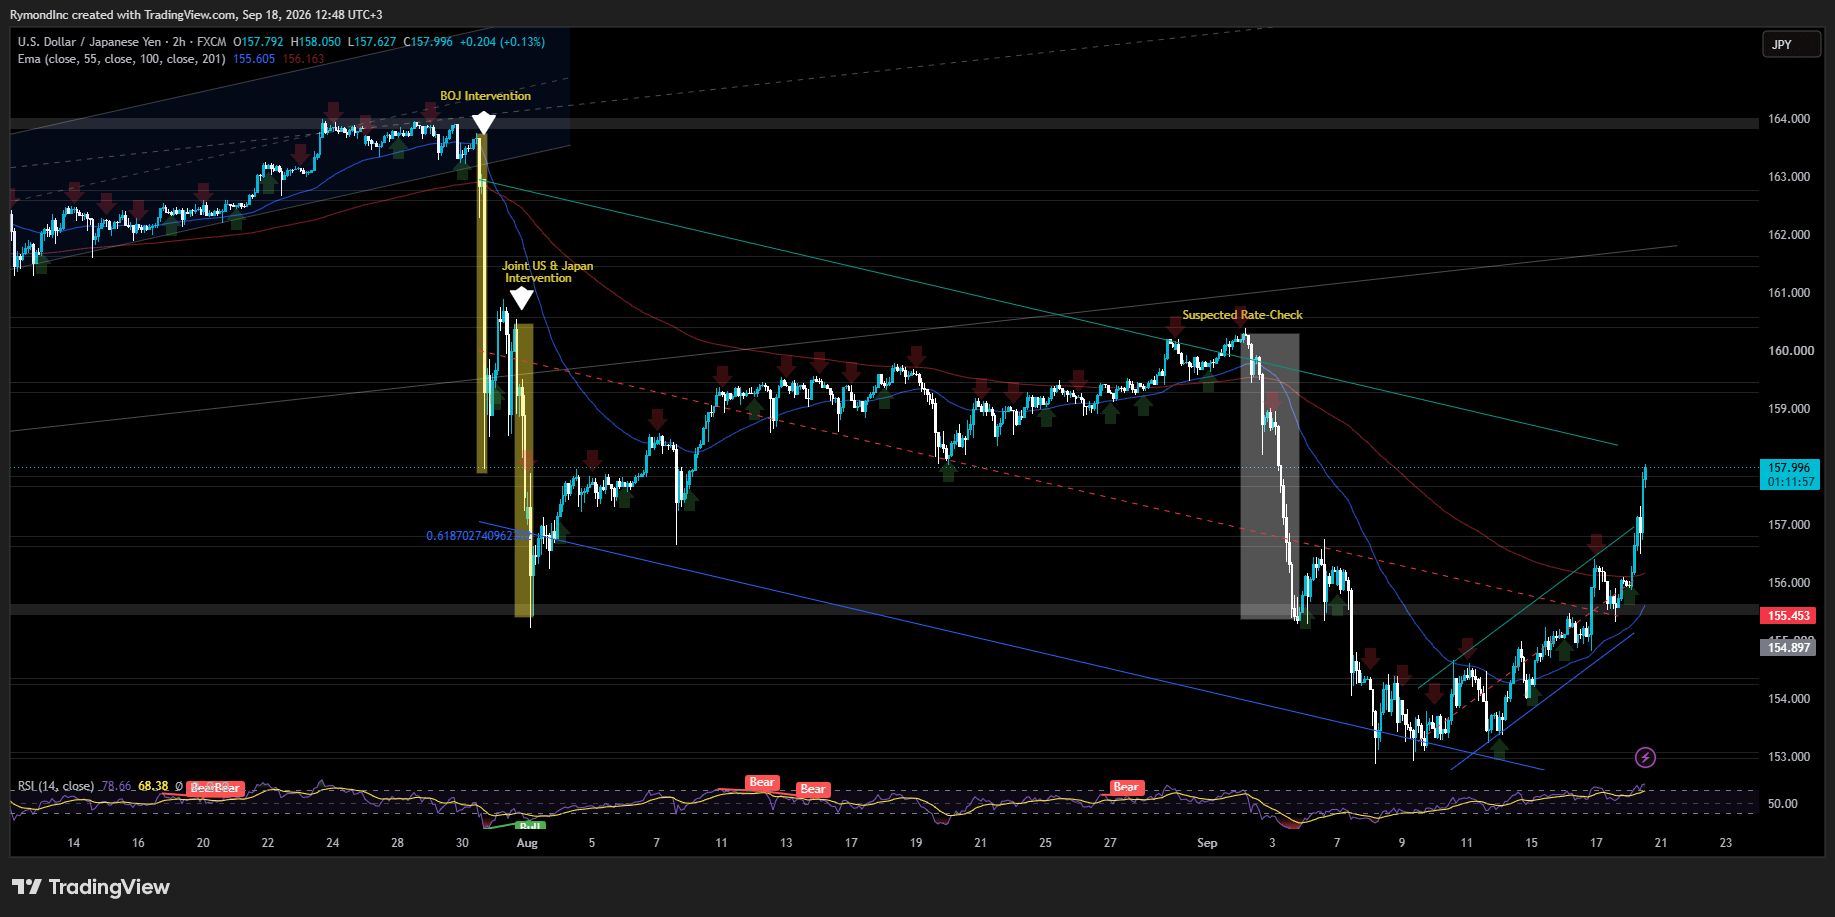
La devise a chuté à un plus bas sur deux semaines face au dollar, en baisse de plus de 1 % sur la journée à 157,90 yens. Les traders ont attribué cette baisse directement au vote partagé, estimant qu’un conseil divisé rendrait moins probable, à l’avenir, un rythme de resserrement plus rapide.
Le gouverneur Kazuo Ueda a tenu sa conférence de presse habituelle après la décision et a laissé la porte ouverte à de nouveaux relèvements, en disant que la banque continuerait d’augmenter les taux en fonction de l’évolution de l’économie et des prix, et que l’étape de conduite de la politique a changé.
Mais le ton n’a pas été aussi nettement « hawkish » que les marchés s’y attendaient, surtout compte tenu du fait que le secrétaire américain au Trésor, Scott Bessent, avait auparavant exhorté la BOJ à prendre des mesures décisives pour enrayer la faiblesse du yen et ancrer l’inflation. La banque a bien relevé le taux, mais la devise a bougé dans le mauvais sens malgré tout.
S’agissant de savoir si un mouvement de 50 points de base ou des hausses successives sont à l’ordre du jour, Ueda a déclaré :
"Cela dépend de l’évolution des conditions de prix. Il peut y avoir diverses possibilités. Nous ne devrions écarter aucune option. Nous sommes dans une phase où nous devons examiner attentivement diverses données. Mais cela ne veut pas dire que nous pouvons avancer lentement. Nous analyserons soigneusement les données et prendrons des mesures opportunes si nécessaire."
Sur le rythme des futures hausses :
"Quant au rythme des futures hausses de taux, nous n’avons aucune idée préétablie en tête, comme par exemple une fois tous les trois mois. Nous déterminerons, à chaque réunion de politique monétaire, la meilleure façon de veiller à ce que l’inflation sous-jacente se stabilise à 2 %."
Sur les risques à venir :
"Si la hausse renouvelée des coûts de l’énergie persiste, cela pourrait ajouter davantage de pression à l’inflation de gros, puis à l’inflation pour les consommateurs. C’est quelque chose sur lequel nous devons nous pencher."
Sur les conditions financières :
"Les conditions financières deviennent moins accommodantes à mesure que nous relevons les taux ... Il est important d’éviter que les conditions financières ne se resserrent trop, ou ne provoquent un important ajustement des prix des actifs, en relevant les taux de façon trop brusque."
Ueda a également insisté sur la nécessité de séparer la politique de taux de la gestion de la devise, soulignant que la BOJ fixe ses taux en fonction d’indicateurs économiques et du risque inflationniste, et non pour soutenir directement ou gérer le taux de change du yen.
Kathleen Brooks, directrice de la recherche chez XTB, a déclaré que Ueda ne sonnait pas aussi « hawkish » qu’escompté. Selon elle, il a brouillé le message en évoquant une nouvelle étape dans l’élaboration des politiques tout en avertissant, simultanément, contre le fait d’aller trop vite et de risquer une volatilité des prix des actifs.
Selon elle, cela traduit bien la contrainte réelle de la BOJ : elle doit continuer à relever les taux pour ramener l’inflation sous contrôle, mais la charge de la dette du Japon est si importante que la banque centrale ne peut pas se permettre d’effrayer le marché obligataire et de risquer une instabilité financière plus large.
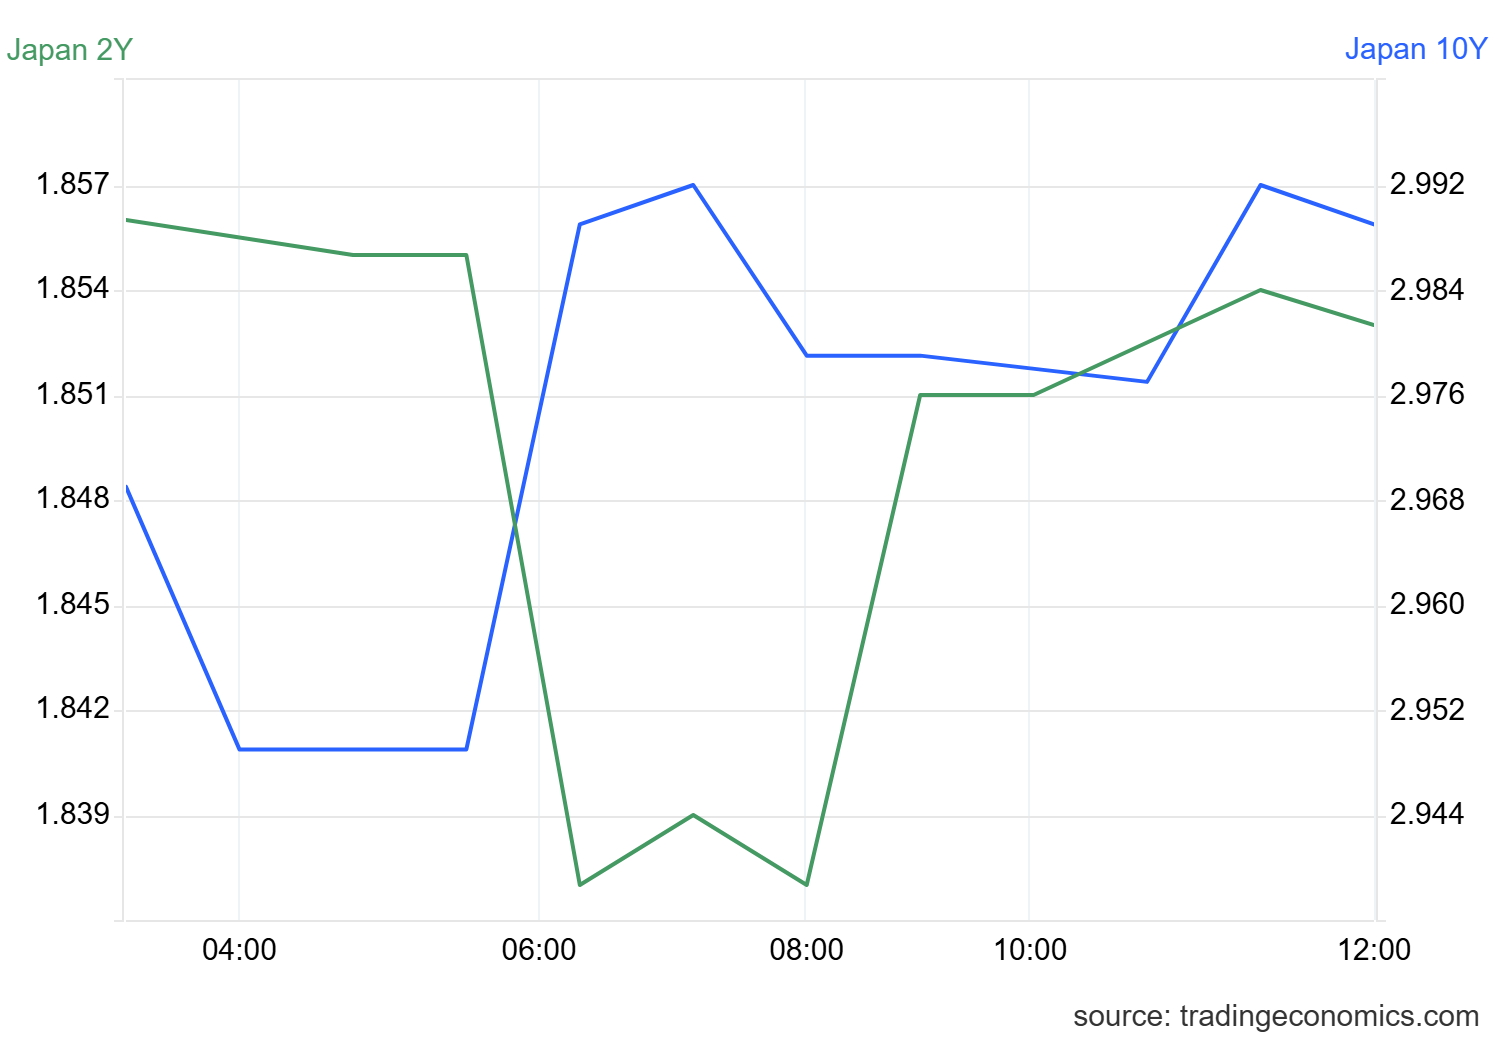
Tous ceux qui pariaient que cette hausse déclencherait une vague de rapatriement de capitaux par les fonds et les particuliers japonais se sont trompés. Le yen s’est affaibli le jour même et les rendements des obligations japonaises ont chuté sur toute la courbe, c’est-à-dire l’inverse de ce que produirait une histoire de rapatriement. Le rendement de l’obligation du Japon à 2 ans s’est assoupli à 1,85 %, soit une baisse de 0,01 point de base par rapport à la séance précédente. Le rendement des obligations d’État à 10 ans a glissé à environ 2,95 % vendredi, prolongeant sa baisse sur une troisième séance.
Le yen se rapproche maintenant des niveaux qui avaient contraint à une intervention le mois dernier, notamment à 160, où les États-Unis et le Japon ont mené une opération conjointe pour défendre la devise pour la première fois en plus de deux décennies.
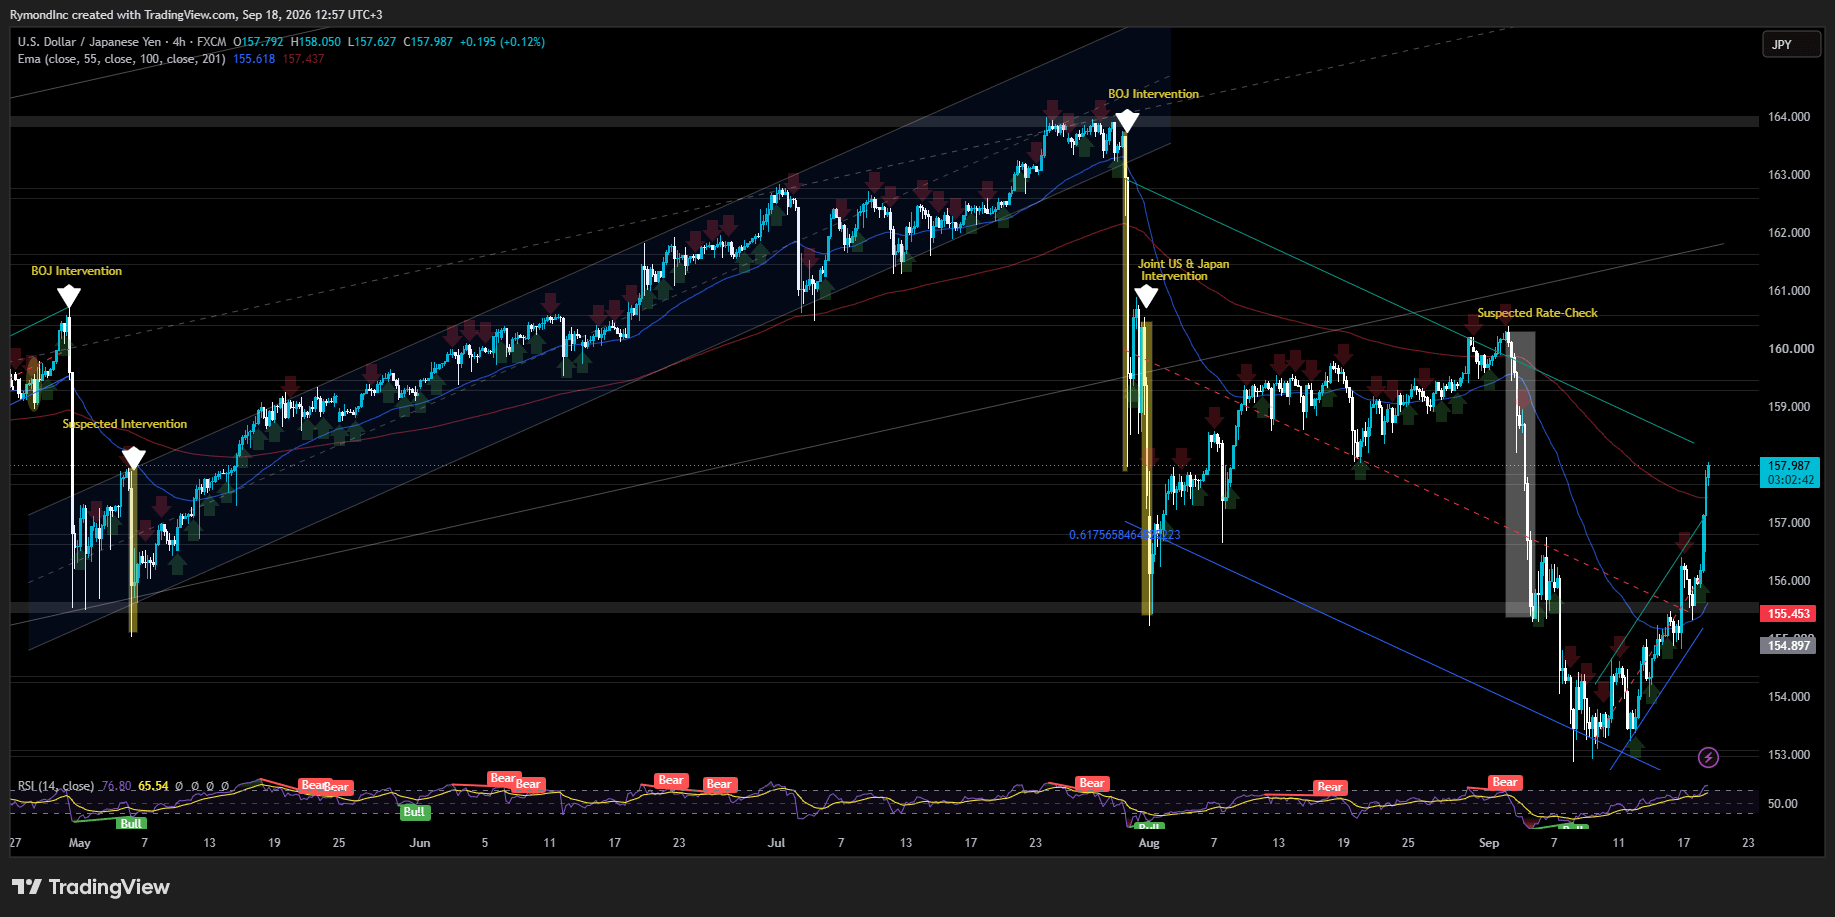
Le G7 s’est déjà coordonné sur le yen, en le vendant pour affaiblir la devise après le séisme de 2011, mais il s’agissait alors d’un échange en sens inverse. Pour la dernière fois, Washington et Tokyo ont travaillé ensemble spécifiquement pour acheter des yens et les soutenir : il faut remonter à 1998, pendant la crise bancaire du Japon.
Cet effort de sauvetage a été engagé d’emblée, sur deux journées de trading fiévreuses :
Dépenses totales du Japon : Le Japon a déployé 15,39 billions de yens (96,5 milliards de dollars) entre le 30 juillet et le 26 août. La grande majorité de ce montant—estimé jusqu’à 85 milliards de dollars— a été consumée lors de la poussée massive de deux jours aux côtés des États-Unis.
La contribution américaine : Bien que le chiffre officiel exact reste fermement tenu secret, la part américaine a largement eu un caractère symbolique, mais avec un impact fortement ressenti. Les estimations des marchés situent l’engagement de la Réserve fédérale américaine et du Trésor entre 5 milliards et 10 milliards de dollars.
Ceux qui se plaçaient du côté d’un rapatriement de capitaux japonais à la suite de cette hausse ont mal lu la situation aujourd’hui. Le yen s’est affaibli. Les rendements des obligations du gouvernement japonais ont baissé sur toute la courbe. Les taux ont augmenté. La logique monétaire n’a pas suivi.
La BOJ a encore une marge pour relever ses taux à partir d’ici. La vraie question est de savoir si le yen y croit avant la prochaine réunion.
Sources : Reuters, Bloomberg, CNBC, The Guardian, XTB