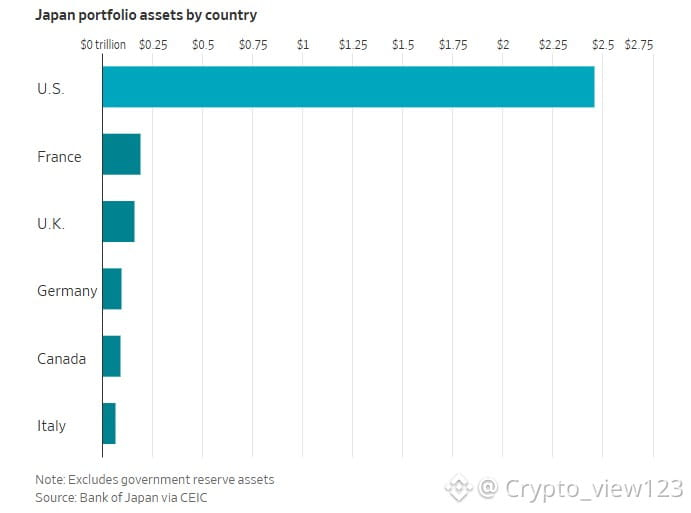
Le Japon a porté son taux au plus haut niveau des 31 dernières années. Et cette décision a des répercussions sur l’orientation de 5 000 milliards de dollars.
L’argent, ça reconnaît le rendement, pas la proximité. Ces dernières années, les taux japonais étaient si bas qu’on avait l’impression de l’avoir “pour rien”. Résultat : une grande partie des yens est partie à l’étranger pour acheter des bons du Trésor américain, des actions, ou encore des biens immobiliers. Aujourd’hui, les intérêts à la maison augmentent : l’argent à l’extérieur doit donc faire ses comptes — faut-il continuer à gagner à l’étranger, ou rentrer pour toucher des intérêts chez soi.
Rentrer, ce n’est pas un petit changement. Les marchés qui ont longtemps été alimentés par des taux bas en yens — par exemple la partie longue des bons du Trésor américain, ou les actions des marchés émergents — ne manquent pas d’argent, mais de patience “bon marché”. Une fois que cette patience devient chère, ce sont d’abord les éléments qui ont les durées les plus longues, et les récits les plus longs, qui ne tiennent pas.
La banque centrale japonaise dit vouloir continuer à augmenter. Vrai ou faux pas, peu importe ce qu’elle dit : il faut regarder les données de flux de capitaux des deux prochains trimestres. Les investissements en valeurs mobilières à l’étranger du Japon continuent-ils d’être des sorties nettes, ou se retournent-ils pour refluer ? C’est, selon moi, le chiffre le plus à surveiller.
Scannez le QR code ci-dessous 👇 pour rejoindre le groupe. Chaque semaine, on y passe en revue les trajectoires de taux des principales banques centrales et les flux de capitaux transfrontaliers.
#日元 #宏观 #利率
L’argent, ça reconnaît le rendement, pas la proximité. Ces dernières années, les taux japonais étaient si bas qu’on avait l’impression de l’avoir “pour rien”. Résultat : une grande partie des yens est partie à l’étranger pour acheter des bons du Trésor américain, des actions, ou encore des biens immobiliers. Aujourd’hui, les intérêts à la maison augmentent : l’argent à l’extérieur doit donc faire ses comptes — faut-il continuer à gagner à l’étranger, ou rentrer pour toucher des intérêts chez soi.
Rentrer, ce n’est pas un petit changement. Les marchés qui ont longtemps été alimentés par des taux bas en yens — par exemple la partie longue des bons du Trésor américain, ou les actions des marchés émergents — ne manquent pas d’argent, mais de patience “bon marché”. Une fois que cette patience devient chère, ce sont d’abord les éléments qui ont les durées les plus longues, et les récits les plus longs, qui ne tiennent pas.
La banque centrale japonaise dit vouloir continuer à augmenter. Vrai ou faux pas, peu importe ce qu’elle dit : il faut regarder les données de flux de capitaux des deux prochains trimestres. Les investissements en valeurs mobilières à l’étranger du Japon continuent-ils d’être des sorties nettes, ou se retournent-ils pour refluer ? C’est, selon moi, le chiffre le plus à surveiller.
Scannez le QR code ci-dessous 👇 pour rejoindre le groupe. Chaque semaine, on y passe en revue les trajectoires de taux des principales banques centrales et les flux de capitaux transfrontaliers.
#日元 #宏观 #利率