
La Fed a fini par resserrer elle-même.
C’est intéressant, car il existait une autre façon dont les choses auraient pu se dérouler.
Plus tôt cette année, le taux directeur restait stable tandis que l’inflation montait. Le résultat était facile à manquer si l’on ne regardait que le chiffre clé : la politique monétaire devenait moins restrictive en termes réels.
J’en ai parlé en mai, car cette dynamique ne pouvait pas durer éternellement.
L’ajustement pouvait venir de l’un ou l’autre côté.
La pression inflationniste pouvait s’atténuer suffisamment pour rétablir une partie de la retenue réelle de la Fed, ou la Fed pouvait, à terme, relever les taux pour le faire directement.
Quatre mois plus tard, nous avons eu un peu des deux.
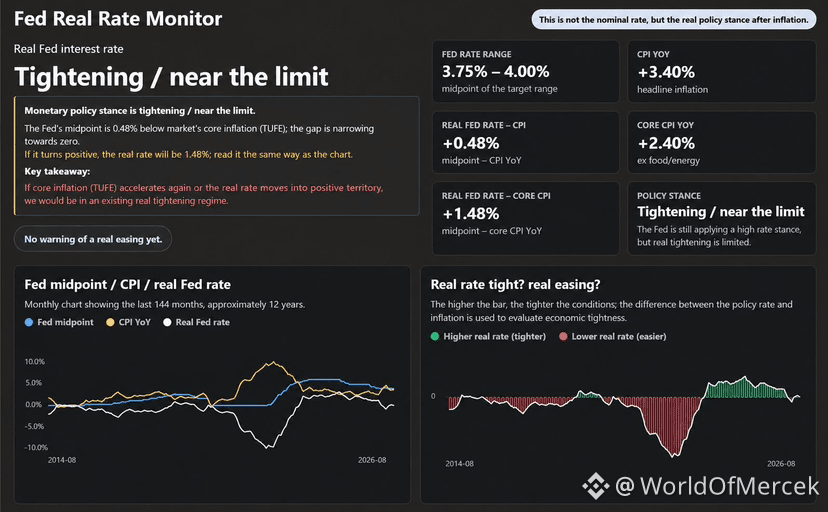
L’inflation est redescendue par rapport à ses récents sommets et, hier, la Fed a relevé la fourchette cible de 25 points de base pour la porter à 3,75–4,00 %. Le FOMC décrit encore l’inflation comme élevée.
La compression du taux réel que je surveillais plus tôt cette année s’est maintenant largement inversée.
Mais il y a ici un angle de politique publique que je pense qu’on néglige.
Trump a maintes fois souhaité des taux d’intérêt plus bas, mais les conditions qui rendent des taux plus bas possibles ne sont pas totalement indépendantes de l’influence de l’administration.
La Maison-Blanche ne peut pas fixer le taux des fonds fédéraux. En revanche, la politique commerciale, les choix budgétaires, les conditions énergétiques et l’évolution géopolitique peuvent influencer l’environnement inflationniste que la Fed doit gérer. Les responsables de la Fed eux-mêmes ont évoqué les droits de douane et les chocs géopolitiques/énergétiques comme facteurs contribuant à l’inflation récente, tout en notant que certains de ces effets pourraient maintenant s’estomper.
Ainsi, il existe deux façons très différentes d’aller vers des taux plus bas.
Demander à la Fed d’accepter plus d’inflation.
Ou aider à créer un environnement dans lequel l’inflation baisse suffisamment pour que la Fed ait réellement de la marge pour assouplir.
La deuxième voie exige moins de travail de la part de la politique monétaire.
Pour l’instant toutefois, l’ajustement est venu en partie de la Fed.
Le relâchement réel dont je craignais qu’il se produise en mai a largement disparu.
Et c’est un changement beaucoup plus significatif que de se contenter de dire que les taux ont augmenté de 25 points de base.
C’est intéressant, car il existait une autre façon dont les choses auraient pu se dérouler.
Plus tôt cette année, le taux directeur restait stable tandis que l’inflation montait. Le résultat était facile à manquer si l’on ne regardait que le chiffre clé : la politique monétaire devenait moins restrictive en termes réels.
J’en ai parlé en mai, car cette dynamique ne pouvait pas durer éternellement.
L’ajustement pouvait venir de l’un ou l’autre côté.
La pression inflationniste pouvait s’atténuer suffisamment pour rétablir une partie de la retenue réelle de la Fed, ou la Fed pouvait, à terme, relever les taux pour le faire directement.
Quatre mois plus tard, nous avons eu un peu des deux.
L’inflation est redescendue par rapport à ses récents sommets et, hier, la Fed a relevé la fourchette cible de 25 points de base pour la porter à 3,75–4,00 %. Le FOMC décrit encore l’inflation comme élevée.
La compression du taux réel que je surveillais plus tôt cette année s’est maintenant largement inversée.
Mais il y a ici un angle de politique publique que je pense qu’on néglige.
Trump a maintes fois souhaité des taux d’intérêt plus bas, mais les conditions qui rendent des taux plus bas possibles ne sont pas totalement indépendantes de l’influence de l’administration.
La Maison-Blanche ne peut pas fixer le taux des fonds fédéraux. En revanche, la politique commerciale, les choix budgétaires, les conditions énergétiques et l’évolution géopolitique peuvent influencer l’environnement inflationniste que la Fed doit gérer. Les responsables de la Fed eux-mêmes ont évoqué les droits de douane et les chocs géopolitiques/énergétiques comme facteurs contribuant à l’inflation récente, tout en notant que certains de ces effets pourraient maintenant s’estomper.
Ainsi, il existe deux façons très différentes d’aller vers des taux plus bas.
Demander à la Fed d’accepter plus d’inflation.
Ou aider à créer un environnement dans lequel l’inflation baisse suffisamment pour que la Fed ait réellement de la marge pour assouplir.
La deuxième voie exige moins de travail de la part de la politique monétaire.
Pour l’instant toutefois, l’ajustement est venu en partie de la Fed.
Le relâchement réel dont je craignais qu’il se produise en mai a largement disparu.
Et c’est un changement beaucoup plus significatif que de se contenter de dire que les taux ont augmenté de 25 points de base.