#chainlinkpowersbottomlinepaymentplatform
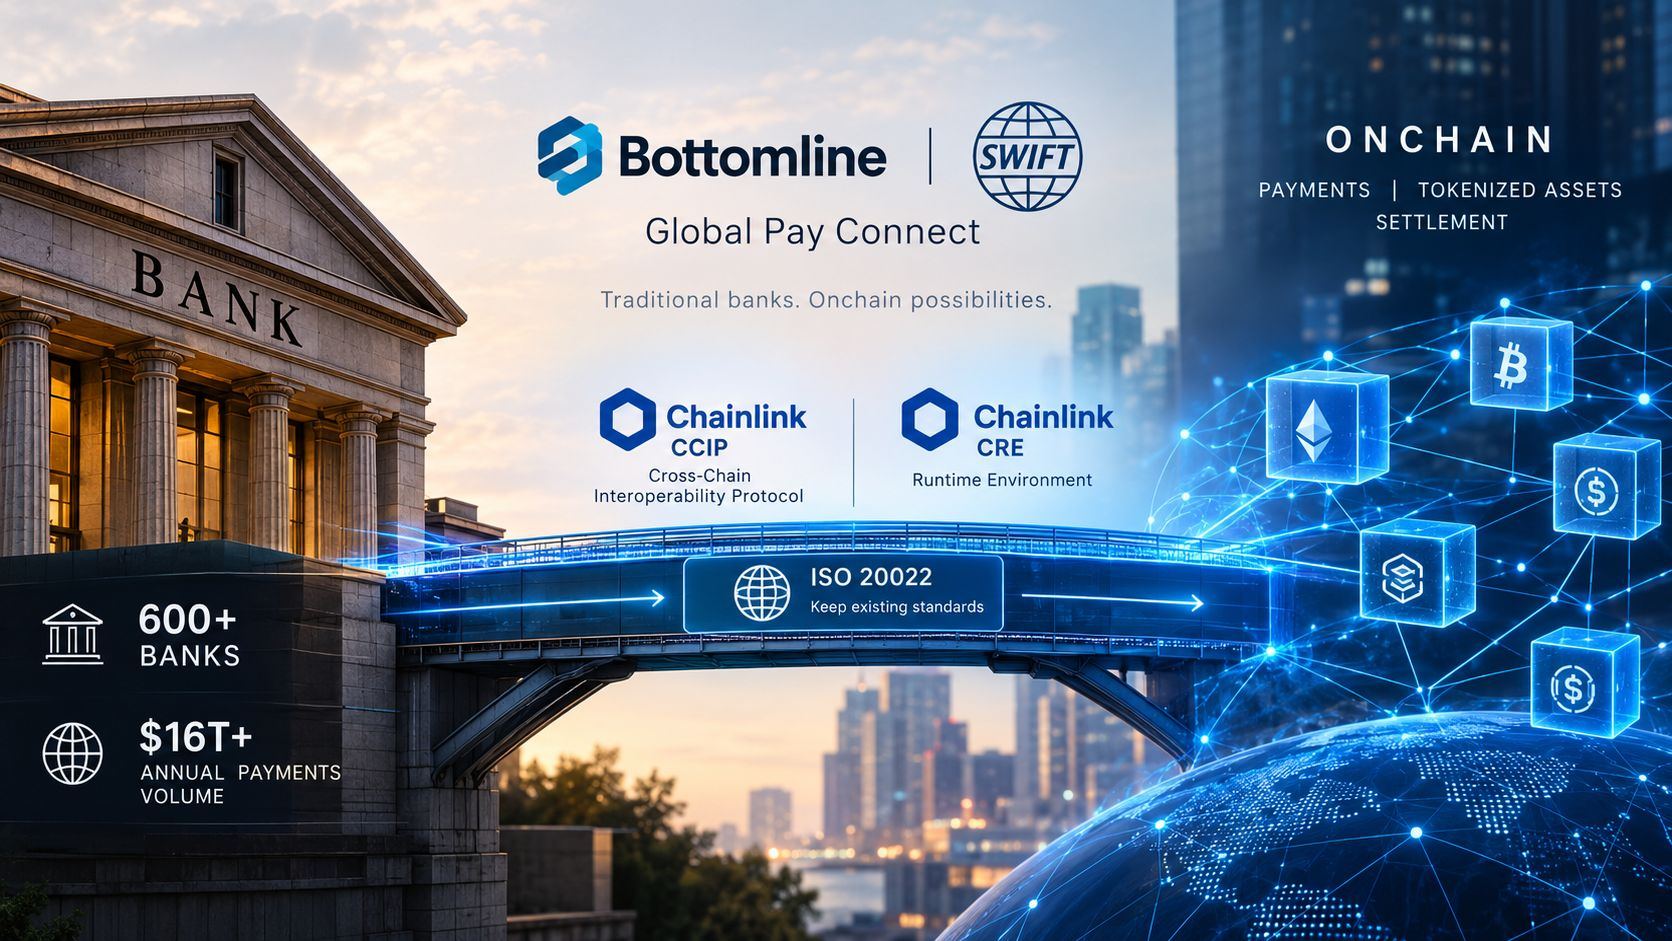
🏦 600+ banques viennent de recevoir un pont discret vers les paiements onchain
Certaines des nouvelles les plus marquantes sur l’infrastructure crypto ne s’accompagnent pas d’un graphique de prix spectaculaire — elles proviennent du “plomberie” de la finance mondiale qui est discrètement reconfigurée.
Que se passe-t-il :
En bref, un prestataire SWIFT de premier plan, classé parmi les trois premiers, qui gère plus de 16 000 milliards de dollars de paiements par an, a lancé Global Pay Connect — une nouvelle plateforme offrant à ses 600+ clients bancaires un accès direct aux rails de paiement onchain. L’infrastructure repose sur le protocole d’interopérabilité inter-chaînes (CCIP) de Chainlink et sur l’environnement d’exécution Chainlink (CRE), qui permettent ensemble aux banques de se connecter à des réseaux blockchain tout en continuant à utiliser les normes de messagerie ISO 20022 sur lesquelles elles s’appuient déjà. Le choix de conception clé consiste à ajouter de la connectivité plutôt qu’à remplacer les systèmes existants : les banques peuvent ainsi accéder à des actifs tokenisés et à des règlements onchain sans devoir reconstruire leur infrastructure de paiement centrale. Le lancement fait suite à un partenariat stratégique entre les deux entreprises, d’abord annoncé plus tôt ce mois-ci. À noter : le prix de LINK n’a guère bougé à la faveur de la nouvelle — il teste actuellement un support technique après avoir été rejeté près des récents plus hauts, un rappel que l’adoption d’infrastructures et le prix à court terme des tokens ne progressent pas toujours de concert.
Pourquoi c’est important :
Voici un exemple concret de la « migration onchain » de la finance traditionnelle qui se déploie à une échelle significative : pas un pilote avec quelques institutions, mais une couche de connectivité qui touche, dés l’instant, des centaines de banques établies. Pour Chainlink en particulier, des accords comme celui-ci renforcent sa position en tant qu’infrastructure d’interopérabilité pour les institutions, plutôt qu’en tant que produit destiné au grand public ; il s’agit donc d’une histoire d’adoption d’un autre type que celle portée par les récits crypto axés sur le retail. Le point qui déterminera à quel point cela est significatif, c’est de savoir si les banques acheminent réellement un volume substantiel via cette connexion — plutôt que de simplement disposer de la capacité technique.
Quelque chose à méditer :
Ce type de « plomberie » institutionnelle devient-il discrètement l’une des histoires d’adoption les plus durables dans la crypto, ou son impact reste-t-il surtout technique jusqu’à ce que de vrais volumes de transactions apparaissent ? Ça vaut le coup d’observer les données d’utilisation concrètes pendant que les banques commencent l’onboarding.