 Ne te contente plus de regarder la Réserve fédérale.
Le marché fixe toute son attention sur les taux d’intérêt et l’inflation, mais néglige un facteur plus réel et plus violent : la fortune « sur papier » détenue par l’Arabie saoudite, qui se transforme en épée de Damoclès suspendue au-dessus du Nasdaq.
Beaucoup de gens gardent encore l’image de l’Arabie saoudite comme un « pays de millionnaires », où l’on ne peut pas dépenser à l’infini les pétrodollars.
Mais la vérité, c’est que : l’Arabie saoudite n’est pas aussi riche qu’on l’imagine. Elle a toujours gagné autant qu’elle a dépensé.
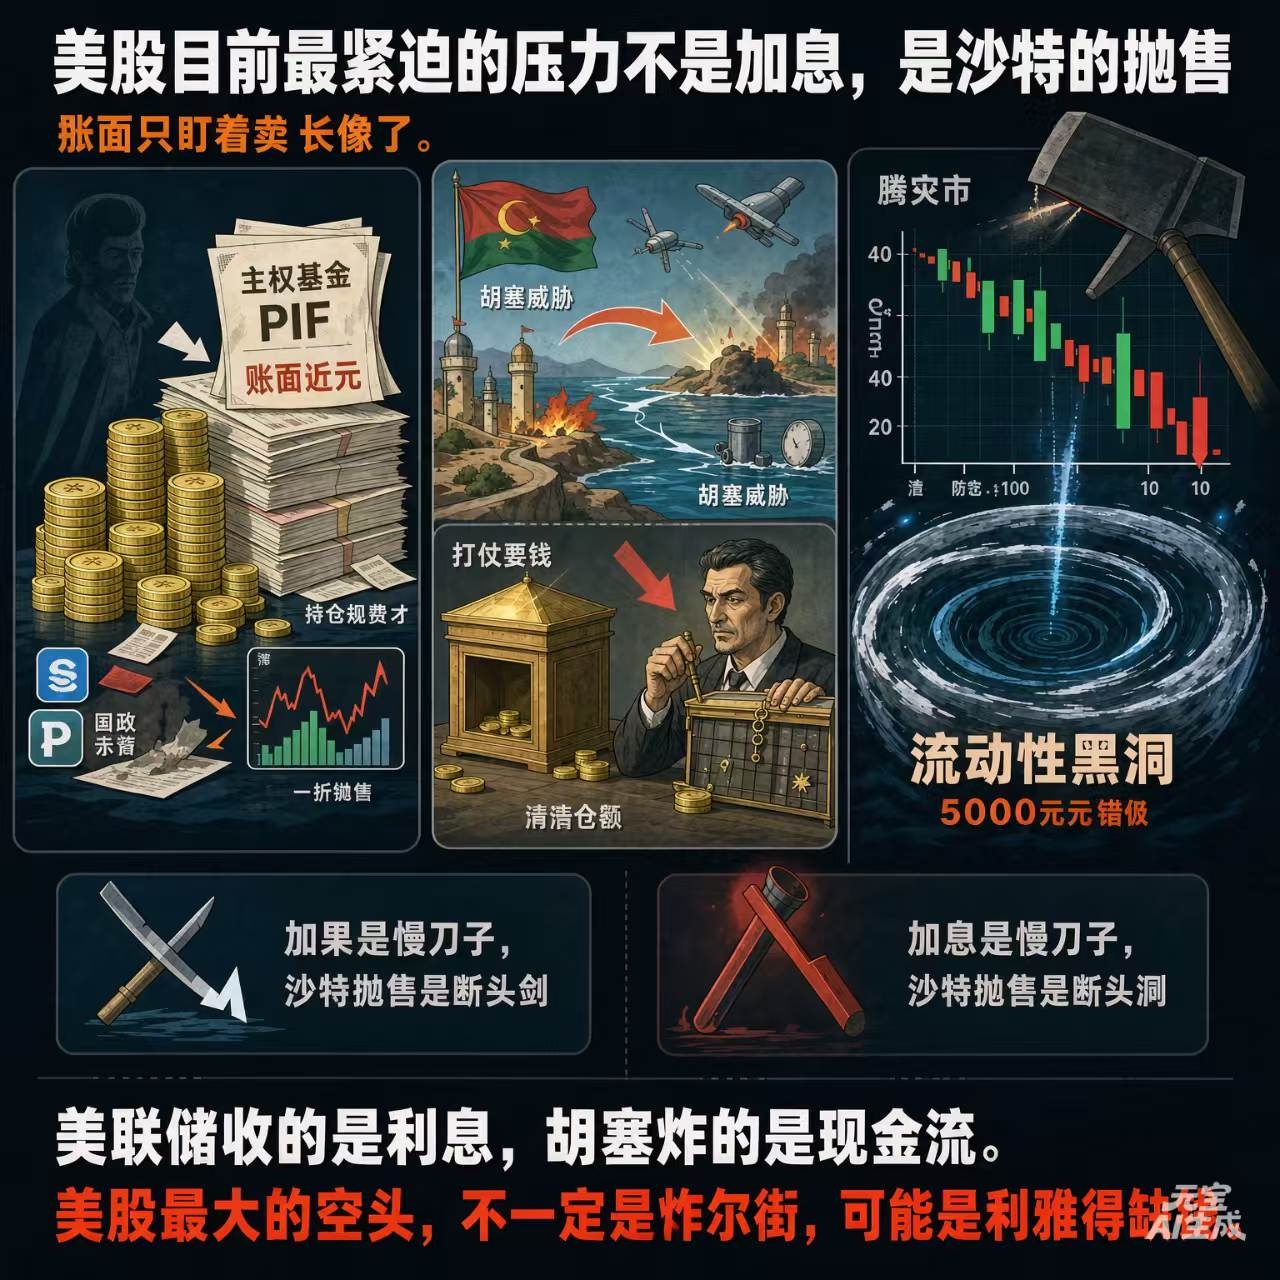
En plus de ce fonds souverain PIF, dont la conversion rapide en liquidités est difficile et dont le montant comptable avoisine les mille milliards, il n’y a en réalité pas tant d’encaisses — de « vrai argent » — dans le trésor.
Le problème vient précisément de ces « chiffres sur le papier ».
L’argent de la Saoudie, aujourd’hui, n’est en essence qu’une richesse sur le papier : des positions détenues via différents fonds souverains.
Quand le marché est favorable, on peut se vanter de combien on a gagné en un an ; mais dès qu’une crise financière arrive, il se peut que ces positions soient ramenées à un dixième.
Ils ne peuvent qu’ajouter de l’apparence — en moment critique, ils ne peuvent même pas « envoyer de la neige au charbon » : parce que la taille des positions est trop grande. Si on doit vendre, on déclenche une mini-crise boursière, provoquant des ventes paniques qui entraînent une dépréciation massive des actifs.
Et surtout : ce n’est pas que personne ne le force à vendre ; il y a quelqu’un, littéralement, qui le pointe avec une arme pour qu’il vende.
Les forces houthies menacent à répétition les installations énergétiques saoudiennes et la route de la mer Rouge. Les aéroports du sud, les champs pétrolifères, les ports et les nœuds de pipelines sont tous dans la zone de risque.
Faire la guerre coûte de l’argent, la défense antiaérienne coûte de l’argent, la reconstruction coûte de l’argent, et après que la route maritime de la mer Rouge ait été perturbée, il faut encore payer des primes d’assurance et des frais de transport.
La hausse du prix du pétrole ne signifie pas que les flux de trésorerie de la Saoudie se portent bien : les installations pétrolières sont visées, les exportations doivent faire des détours, les dividendes d’Aramco subissent une pression, le déficit budgétaire s’élargit — et au final, l’argent se fait au contraire plus rare.
Alors pourquoi la Saoudie, tout en criant « investissement à long terme », liquide-t-elle en continu des options sur Meta, PayPal, Arm, ainsi que sur les gaz industriels et l’immobilier logistique ?
Ce n’est pas juste un rééquilibrage de portefeuille : c’est un transfert de liquidités à l’étranger vers le pays, vers la sécurité intérieure, le budget militaire, la sécurité énergétique et des projets de survie liés à la « vision 2030 ».
Avec cette conjoncture, si la Saoudie osait liquider ses positions, elle provoquerait directement une crise boursière. Même s’il parvient à récupérer 500 milliards de dollars, ce serait déjà pas mal. Sa capacité à résister au risque est extrêmement faible.
Les hausses de taux, c’est une lame lente ; les ventes de la Saoudie, c’est une guillotine à arrêt net.
Et les missiles des Houthis, ce sont la main qui appuie sur le bouton.
Donc, la pression la plus urgente sur les marchés boursiers américains n’est pas du tout de savoir s’ils vont augmenter ou non les taux.
Le vrai problème, ce sont ces capitaux souverains « riches sur le papier » : dès qu’ils sont forcés de vendre à cause de la guerre, de la défense antiaérienne, du déficit budgétaire et de la nécessité de se sauver par la liquidité, c’est là que se trouve le véritable gouffre de liquidité.