🔥 La SEC vient d’ouvrir une nouvelle voie permettant aux actions de circuler sur des rails blockchain.
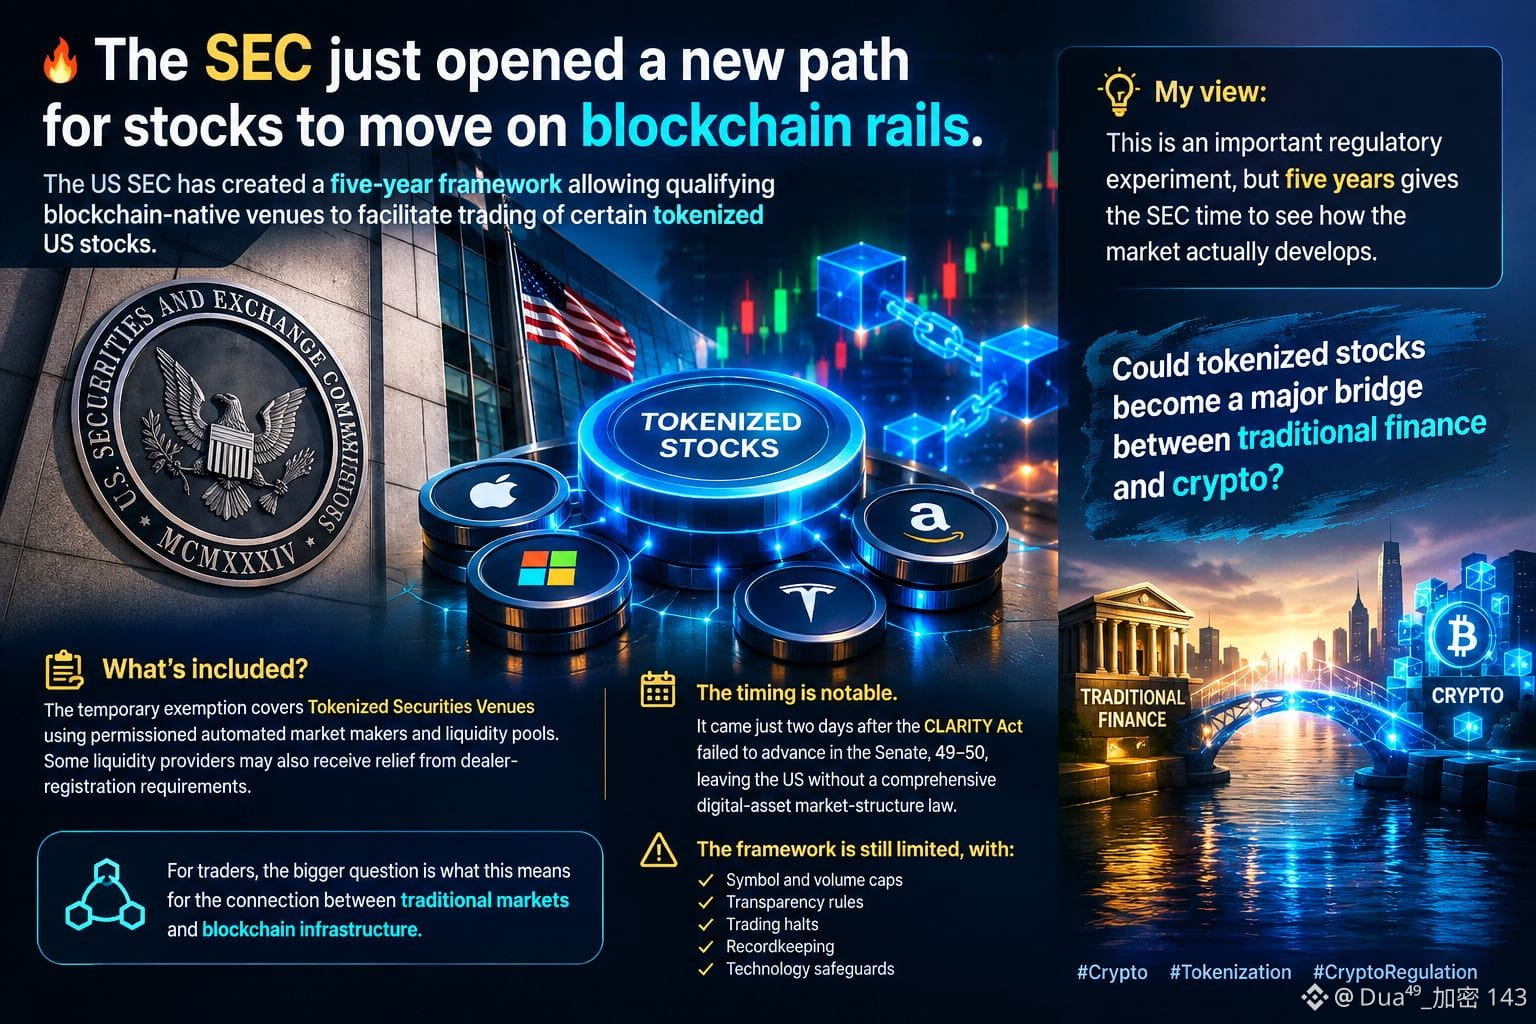
La SEC américaine a mis en place un cadre de cinq ans autorisant des sites « blockchain-natifs » éligibles à faciliter la négociation de certaines actions américaines tokenisées.
L’exemption temporaire couvre les plateformes de titres tokenisés utilisant des teneurs de marché automatisés et des pools de liquidité sous permission. Certains fournisseurs de liquidité pourraient également bénéficier d’une dispense par rapport aux exigences d’enregistrement en tant que dealer.
Le calendrier est à noter. Il est intervenu seulement deux jours après l’échec de l’adoption de la loi CLARITY au Sénat, 49–50, laissant les États-Unis sans un texte complet sur la structure de marché des actifs numériques.
Pour les traders, la question la plus importante est ce que cela implique pour le lien entre les marchés traditionnels et l’infrastructure blockchain. Le cadre reste limité, avec des plafonds de symboles et de volumes, des règles de transparence, des suspensions de négociation, la tenue de registres et des mesures de protection technologique.
Mon avis : il s’agit d’une expérience réglementaire importante, mais cinq ans donnent à la SEC le temps d’observer comment le marché évolue réellement.
Les actions tokenisées pourraient-elles devenir un grand pont entre la finance traditionnelle et la crypto ?
#StellarActivatesProtocol28At211TPS #SECGrantsInnovationExemptionForTokenizedStocks #WorldLaunchesSelfCustodyAppIn150Countries #ParadigmDisclosesZECHolding #USWeeklyJoblessClaimsFallTo196K
La SEC américaine a mis en place un cadre de cinq ans autorisant des sites « blockchain-natifs » éligibles à faciliter la négociation de certaines actions américaines tokenisées.
L’exemption temporaire couvre les plateformes de titres tokenisés utilisant des teneurs de marché automatisés et des pools de liquidité sous permission. Certains fournisseurs de liquidité pourraient également bénéficier d’une dispense par rapport aux exigences d’enregistrement en tant que dealer.
Le calendrier est à noter. Il est intervenu seulement deux jours après l’échec de l’adoption de la loi CLARITY au Sénat, 49–50, laissant les États-Unis sans un texte complet sur la structure de marché des actifs numériques.
Pour les traders, la question la plus importante est ce que cela implique pour le lien entre les marchés traditionnels et l’infrastructure blockchain. Le cadre reste limité, avec des plafonds de symboles et de volumes, des règles de transparence, des suspensions de négociation, la tenue de registres et des mesures de protection technologique.
Mon avis : il s’agit d’une expérience réglementaire importante, mais cinq ans donnent à la SEC le temps d’observer comment le marché évolue réellement.
Les actions tokenisées pourraient-elles devenir un grand pont entre la finance traditionnelle et la crypto ?
#StellarActivatesProtocol28At211TPS #SECGrantsInnovationExemptionForTokenizedStocks #WorldLaunchesSelfCustodyAppIn150Countries #ParadigmDisclosesZECHolding #USWeeklyJoblessClaimsFallTo196K