📰 L’US SEC a vraiment ouvert une brèche pour les actions américaines tokenisées sur la chaîne : les plateformes de négociation de titres tokenisés répondant aux critères peuvent, pendant une période d’exemption temporaire de 5 ans, négocier une partie des actions NMS via un AMM autorisé et des pools de liquidité. En clair : on laisse d’abord le marché tourner, puis on prend des données réelles pour décider des règles à long terme.
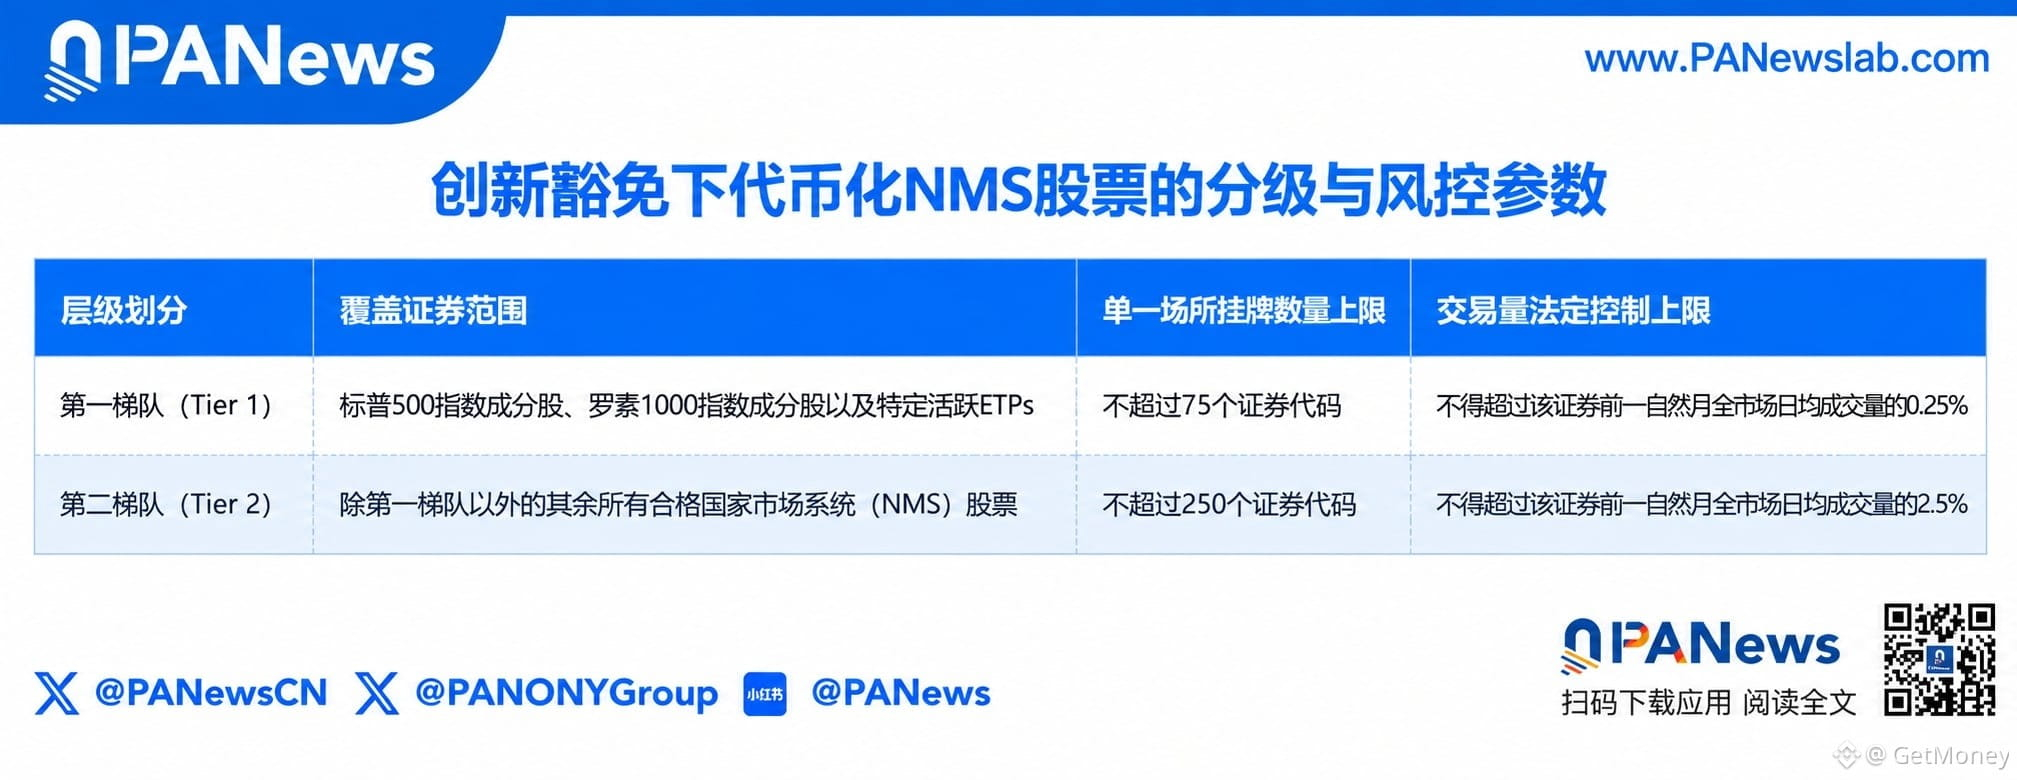
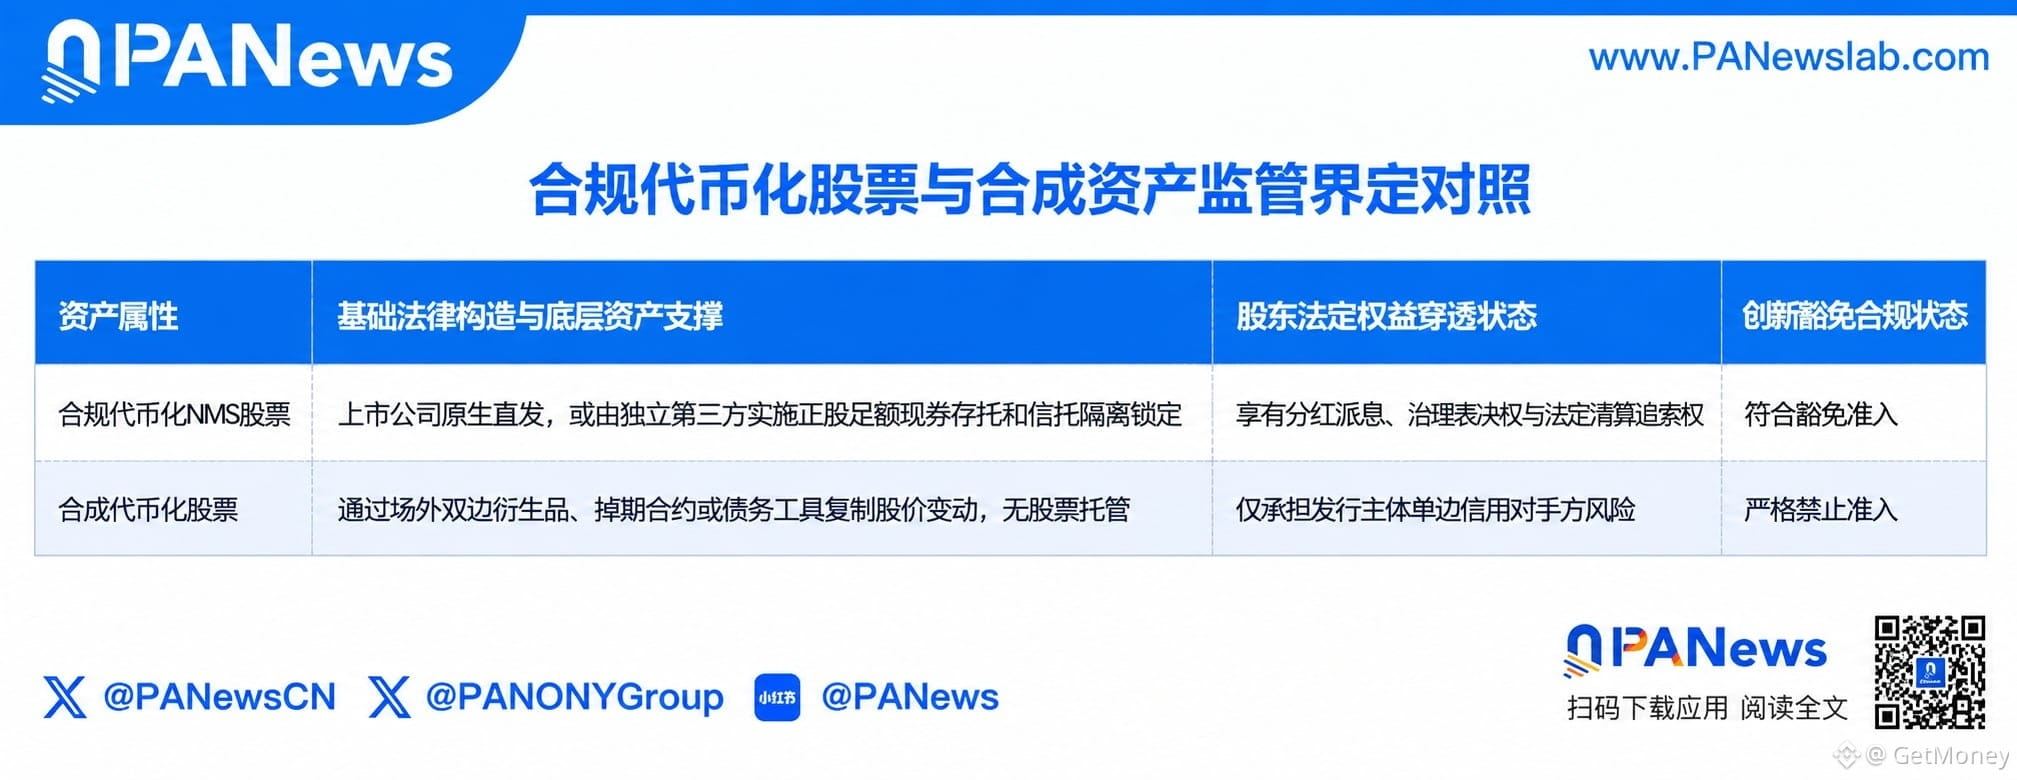
🔥 Mais ce n’est pas une ouverture totale. La plateforme doit être une entité américaine, respecter les exigences de l’OFAC, et il y a aussi des limites sur le nombre d’actions et les volumes de transactions. Les actions tokenisées doivent correspondre à de véritables droits de titres : dividendes et droits de vote ne peuvent pas être réduits ; des tokens synthétiques qui ne font que suivre le cours de l’action ne sont pas acceptés.
Pour qu’un tiers tokenise les actions d’une société, il doit aussi en informer l’émetteur à l’avance par écrit, et lui permettre de s’y opposer. Si une bourse traditionnelle suspend une action, la version correspondante sur la chaîne doit aussi être suspendue. En fait, les frontières sont déjà très nettes : on peut changer le mode de négociation, mais pas contourner les droits et responsabilités existants.
💡 Cette exemption n’est pas non plus un passeport pour tous les projets DeFi ; elle vise surtout les intermédiaires de titres sur la chaîne : qui peut entrer sur le marché, qui organise les transactions, qui fournit la liquidité—tout doit être traçable et justifiable. Les contrats intelligents doivent être publics, vérifiables, et déployés sur un registre distribué sans autorisation. Les activités de trading et les comportements des parties liées doivent aussi être divulgués.
👀 Le même jour, la SEC a aussi discuté des échanges sur les actions US 24h/24. La tokenisation est vue comme un outil pour gérer un stock en temps réel et réduire les échecs de règlement. Mais la liquidité, la sécurité réseau, la surveillance du marché et les coûts d’exploitation ne sont pas encore résolus. Honnêtement, cela ressemble davantage à un test encadré qu’à une libre circulation soudaine des actions US tokenisées sur la chaîne.
🤔 Si une action tokenisée dispose de vrais dividendes et de vrais droits de vote, mais ne peut être négociée que dans un pool autorisé, accepteriez-vous de l’utiliser à la place d’une action chez un courtier traditionnel ?
#SEC #代币化股票 #链上证券 #AMM
🔥 Mais ce n’est pas une ouverture totale. La plateforme doit être une entité américaine, respecter les exigences de l’OFAC, et il y a aussi des limites sur le nombre d’actions et les volumes de transactions. Les actions tokenisées doivent correspondre à de véritables droits de titres : dividendes et droits de vote ne peuvent pas être réduits ; des tokens synthétiques qui ne font que suivre le cours de l’action ne sont pas acceptés.
Pour qu’un tiers tokenise les actions d’une société, il doit aussi en informer l’émetteur à l’avance par écrit, et lui permettre de s’y opposer. Si une bourse traditionnelle suspend une action, la version correspondante sur la chaîne doit aussi être suspendue. En fait, les frontières sont déjà très nettes : on peut changer le mode de négociation, mais pas contourner les droits et responsabilités existants.
💡 Cette exemption n’est pas non plus un passeport pour tous les projets DeFi ; elle vise surtout les intermédiaires de titres sur la chaîne : qui peut entrer sur le marché, qui organise les transactions, qui fournit la liquidité—tout doit être traçable et justifiable. Les contrats intelligents doivent être publics, vérifiables, et déployés sur un registre distribué sans autorisation. Les activités de trading et les comportements des parties liées doivent aussi être divulgués.
👀 Le même jour, la SEC a aussi discuté des échanges sur les actions US 24h/24. La tokenisation est vue comme un outil pour gérer un stock en temps réel et réduire les échecs de règlement. Mais la liquidité, la sécurité réseau, la surveillance du marché et les coûts d’exploitation ne sont pas encore résolus. Honnêtement, cela ressemble davantage à un test encadré qu’à une libre circulation soudaine des actions US tokenisées sur la chaîne.
🤔 Si une action tokenisée dispose de vrais dividendes et de vrais droits de vote, mais ne peut être négociée que dans un pool autorisé, accepteriez-vous de l’utiliser à la place d’une action chez un courtier traditionnel ?
#SEC #代币化股票 #链上证券 #AMM