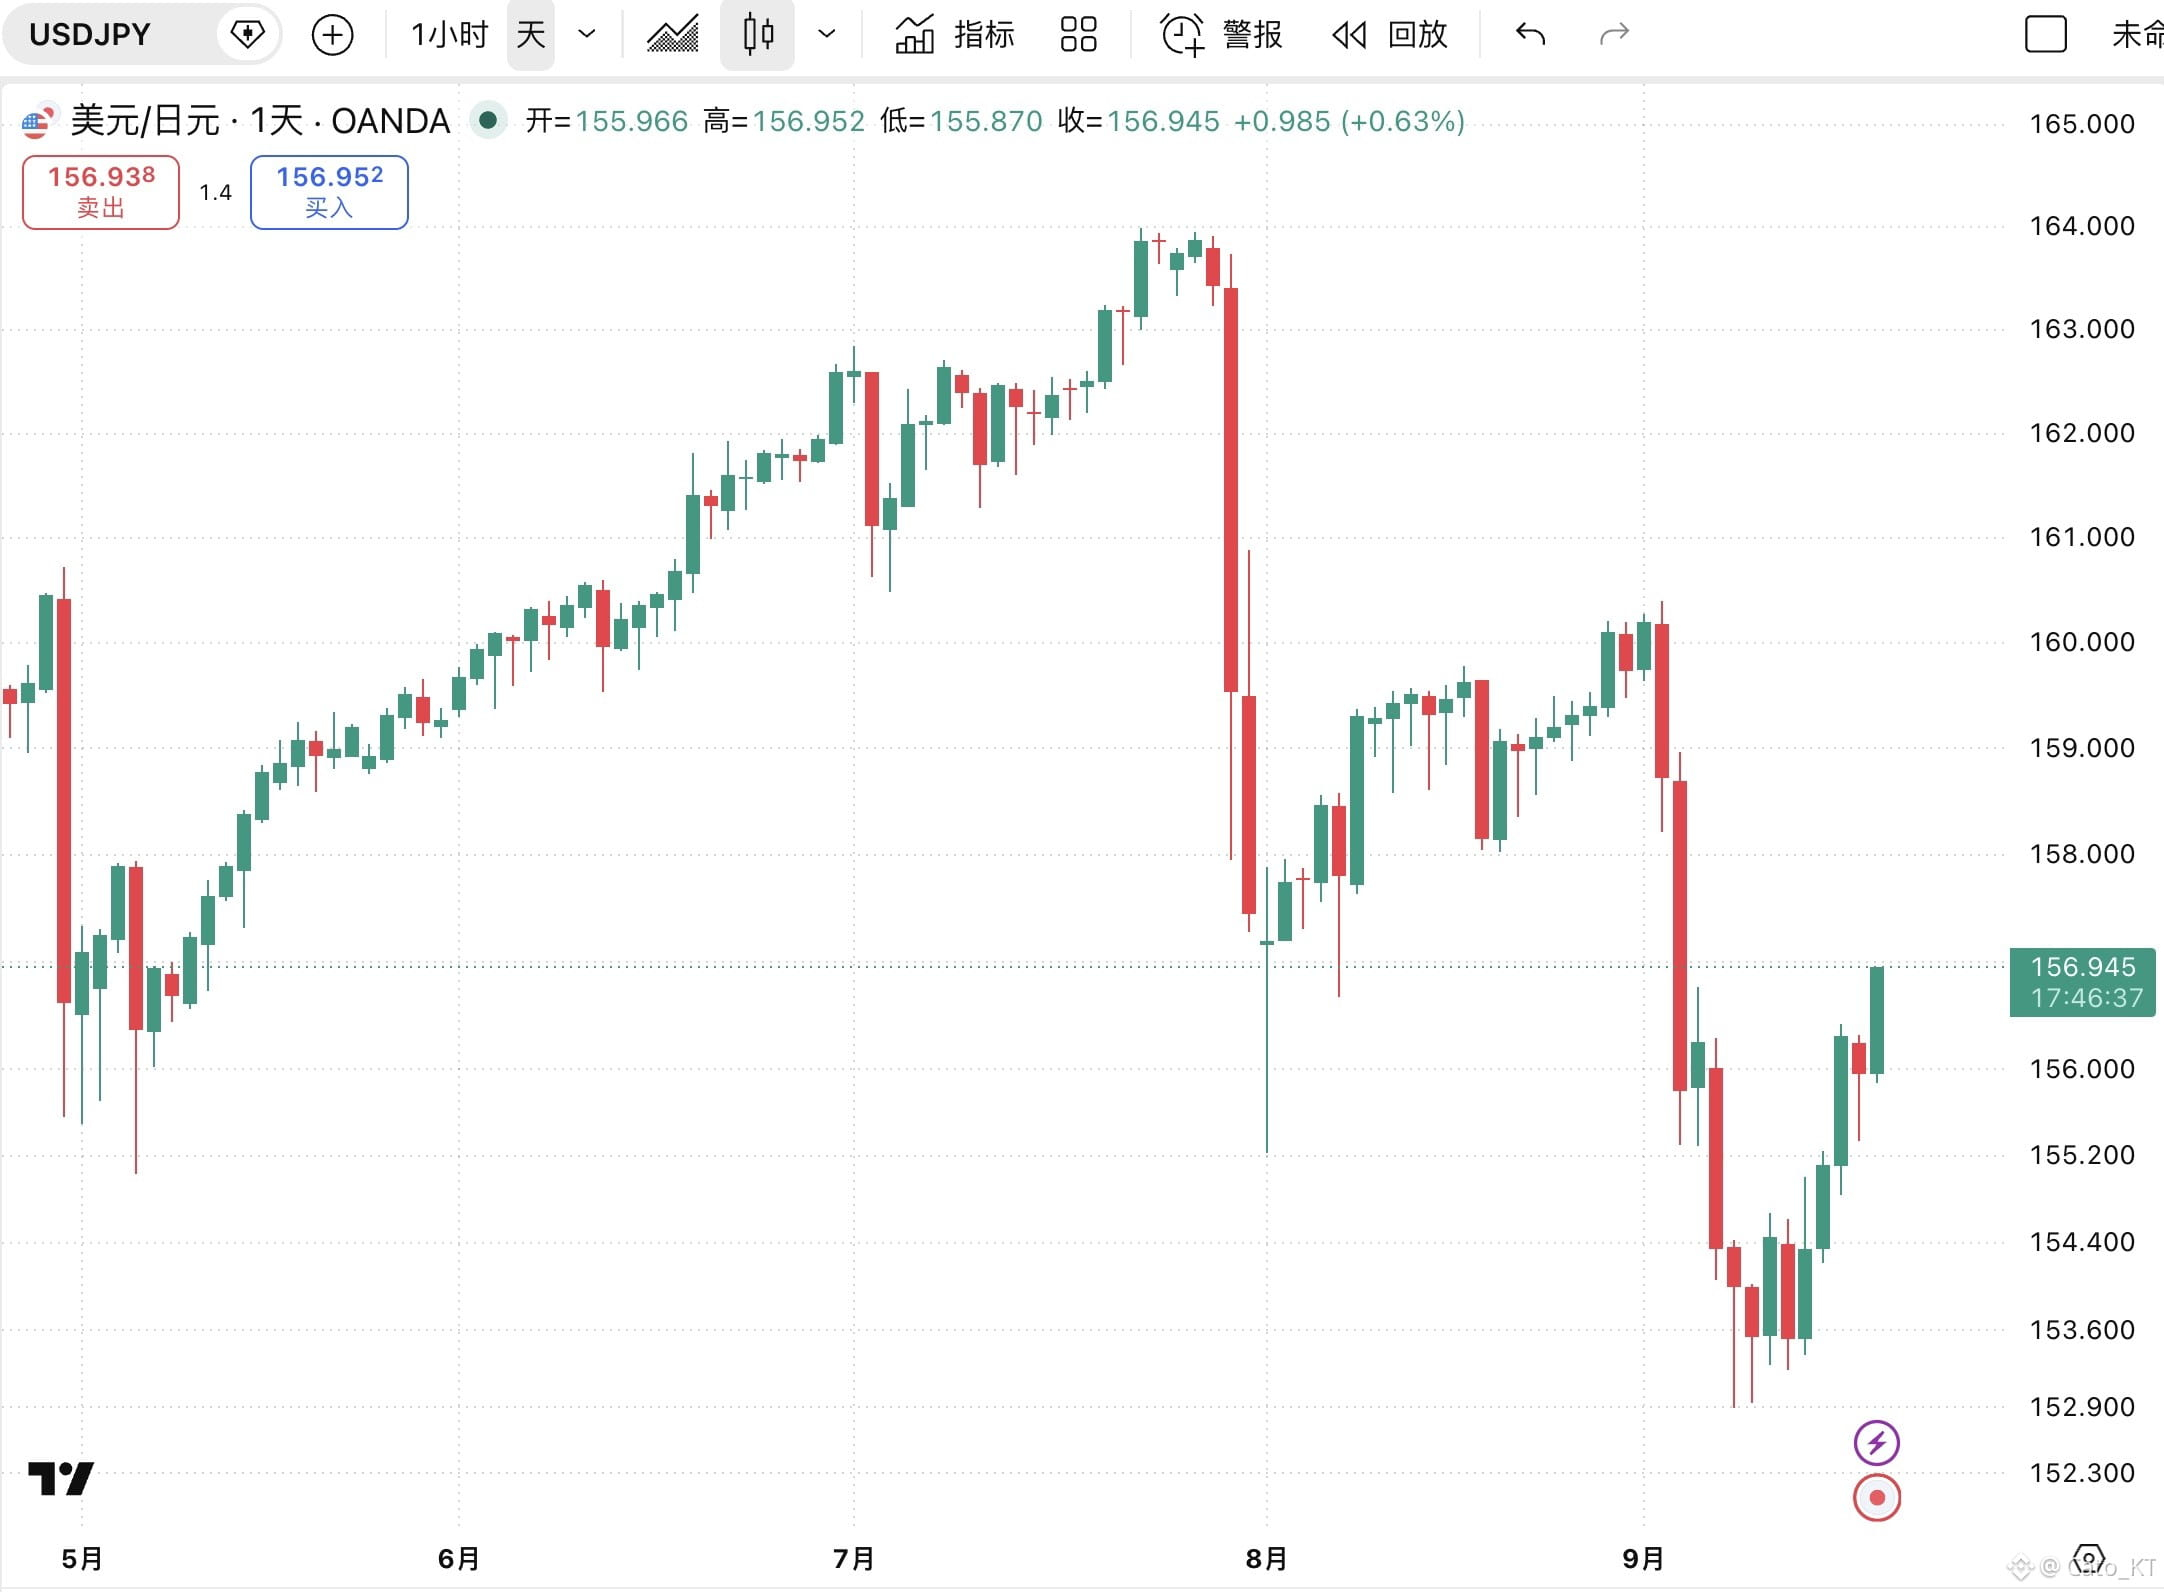
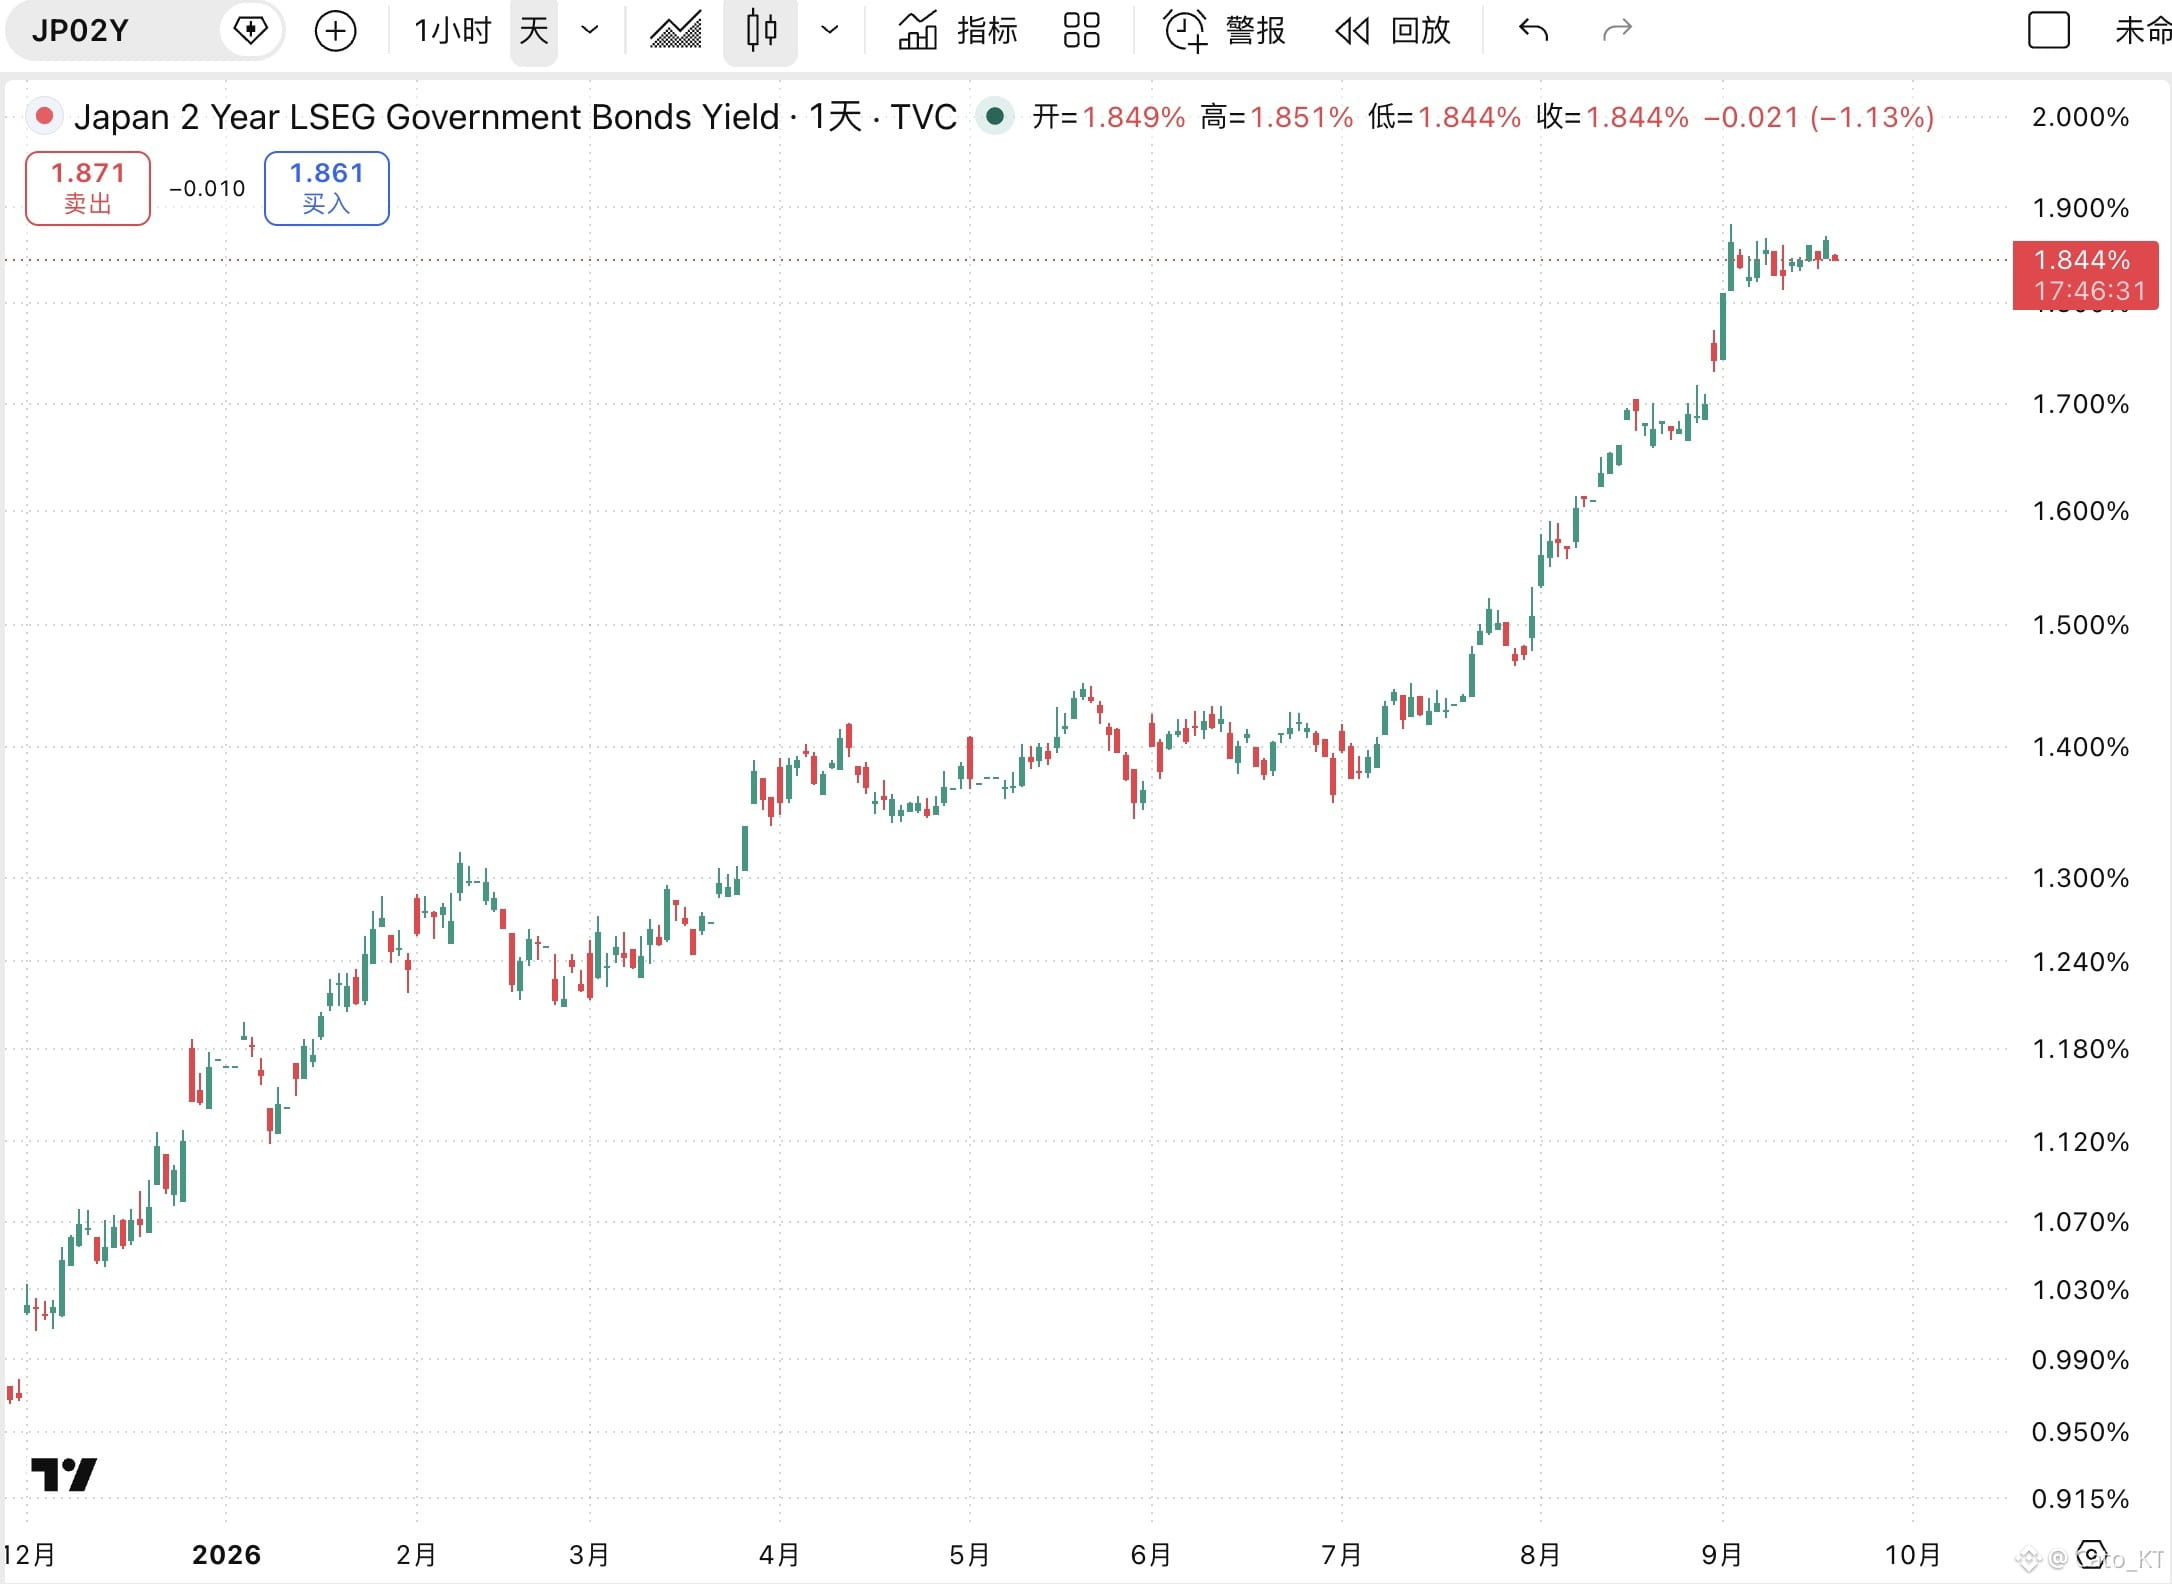
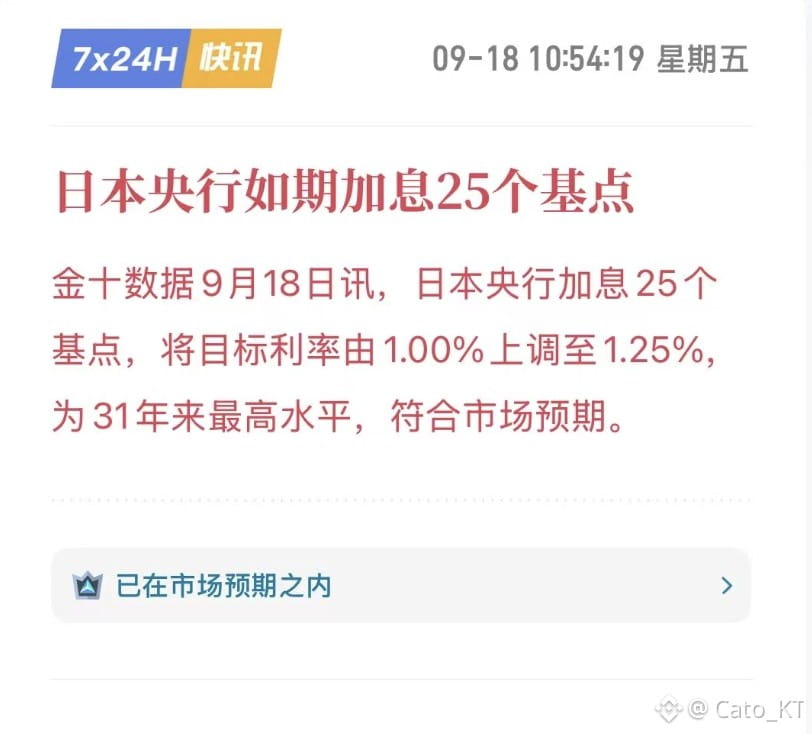
La Banque du Japon confirme une hausse des taux de 25 points de base ; le yen s’affaiblit. Le rendement des obligations japonaises à 2 ans reste stable, tandis que les rendements à 10 et 30 ans baissent
La “hausse” est actée + une hausse des taux davantage belliciste de la part de la Fed, ce qui permet au différentiel de taux entre les États-Unis et le Japon de conserver une marge suffisante. Les opérations de carry trade se poursuivent. Après l’officialisation de la hausse, le yen continue même de s’affaiblir
Pour les marchés risqués, c’est une bonne nouvelle à court terme, mais il faudra rester vigilant à moyen et long terme
Bonne nouvelle : à court terme, l’espace de hausse des rendements sur le marché obligataire américain-japonais est suffisant, et il n’y a pas lieu de s’inquiéter d’une tension de liquidité provoquée par la clôture des opérations de carry trade.
Mauvaise nouvelle : une fois la hausse des taux du yen confirmée, la plupart des banques centrales dans le monde entrent essentiellement dans un cycle de hausse. Il faudra ensuite observer si la synchronisation des hausses de taux à l’échelle mondiale provoque un retour des capitaux vers les obligations, alimentant un risque d’aversion et entraînant un manque de liquidité sur les marchés financiers, etc.
La suite : surveiller les propos du gouverneur de la Banque du Japon, pour voir s’il continue de diffuser une vision belliciste. Si les taux sont à nouveau relevés dans le même sens, le yen pourrait se renforcer et rebondir ! #比特币突破77000美元
La “hausse” est actée + une hausse des taux davantage belliciste de la part de la Fed, ce qui permet au différentiel de taux entre les États-Unis et le Japon de conserver une marge suffisante. Les opérations de carry trade se poursuivent. Après l’officialisation de la hausse, le yen continue même de s’affaiblir
Pour les marchés risqués, c’est une bonne nouvelle à court terme, mais il faudra rester vigilant à moyen et long terme
Bonne nouvelle : à court terme, l’espace de hausse des rendements sur le marché obligataire américain-japonais est suffisant, et il n’y a pas lieu de s’inquiéter d’une tension de liquidité provoquée par la clôture des opérations de carry trade.
Mauvaise nouvelle : une fois la hausse des taux du yen confirmée, la plupart des banques centrales dans le monde entrent essentiellement dans un cycle de hausse. Il faudra ensuite observer si la synchronisation des hausses de taux à l’échelle mondiale provoque un retour des capitaux vers les obligations, alimentant un risque d’aversion et entraînant un manque de liquidité sur les marchés financiers, etc.
La suite : surveiller les propos du gouverneur de la Banque du Japon, pour voir s’il continue de diffuser une vision belliciste. Si les taux sont à nouveau relevés dans le même sens, le yen pourrait se renforcer et rebondir ! #比特币突破77000美元