Clarity Act bloqué, les États-Unis ont pourtant soudain envoyé au secteur de la crypto une « carte fiscale ».
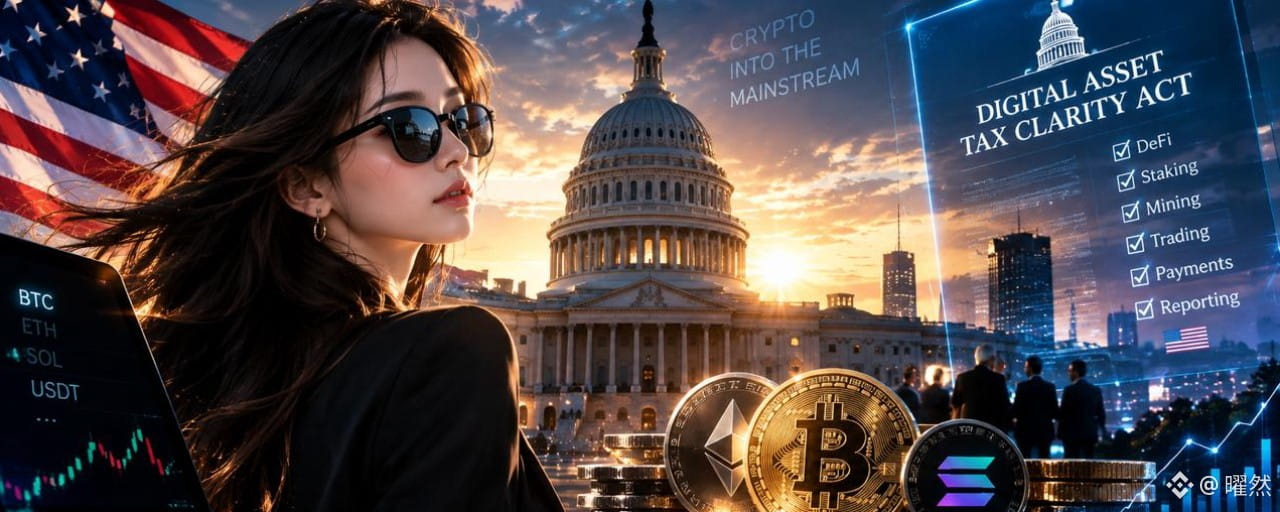
Le 16 septembre, la commission des finances de la Chambre des représentants américaine a adopté (le projet de loi sur la certitude en matière d’impôt sur les actifs numériques) (H.R.10357) par 38 voix pour et 5 contre ; l’étape suivante consiste à le soumettre à l’examen en séance plénière à la Chambre.
Le moment choisi est très intéressant.
À peine moins de 24 heures plus tôt, le Sénat avait fait échouer une version plus complète du (Clarity Act) : un vote procédural n’a recueilli que 50 voix favorables, sans atteindre le seuil de 60 voix requis pour avancer.
Un grand texte réglementaire est bloqué, tandis qu’un autre projet de loi fiscale avance rapidement.
Cela signifie une chose :
L’attitude des États-Unis envers le secteur de la crypto n’est pas simplement « pour » ou « contre ». En réalité, ils commencent à insérer la crypto morceau par morceau dans le système financier existant.
### Concrètement, qu’est-ce qui a changé cette fois ?
En bref : auparavant, pour beaucoup de transactions en crypto, le calcul fiscal était difficile.
Acheter des coins, les vendre, faire des transferts, payer du Gas, miner, staker, faire des déclarations en tant que courtier… de nombreuses règles étaient soit floues, soit directement calquées sur celles des actifs financiers traditionnels, ce qui rendait la vie compliquée aussi bien aux utilisateurs ordinaires qu’aux entreprises.
Ce projet de loi cherche à clarifier tout cela.
Parmi les éléments qui attirent le plus l’attention des utilisateurs « petits porteurs » du monde des cryptos, il y a les transactions de faible montant et les frais.
Le projet fixe un seuil de 10 dollars pour les petites opérations ; il prévoit une simplification du traitement fiscal pour les frais de réseau, les frais de transaction, etc., des réseaux et actifs numériques qui remplissent les conditions. L’objectif est de réduire la masse de traces fiscales générées par des opérations on-chain de quelques dollars, ou même de quelques dizaines de dollars.
Le texte aborde aussi des questions comme les règles de wash trading (vente à perte et rachat similaire), le secteur minier, le staking, les déclarations des courtiers, les prêts d’actifs numériques, etc.
Cela paraît « fiscal » ; mais en réalité, c’est crucial pour la crypto.
Parce que pour qu’un secteur passe dans le courant dominant, il ne suffit pas que des ETF soient cotés ou que des institutions achètent du BTC.
Le point le plus important est que, lorsque les gens ordinaires l’utilisent, le droit et le système fiscal arrivent à suivre.
### L’impact le plus important pour le milieu crypto n’est pas de payer un peu moins d’impôts
Beaucoup de gens, en voyant le seuil de 10 dollars, auront la première réaction :
« Les États-Unis ressortent encore de bonnes nouvelles pour les cryptos. »
En réalité, ce n’est pas le point principal.
Le vrai enjeu, c’est que les États-Unis passent progressivement de « comment réguler la crypto » à « comment faire fonctionner normalement la crypto ».
Ce sont deux étapes totalement différentes.
Ces dernières années, l’un des plus gros problèmes de la crypto était l’incertitude des règles.
Les plateformes ne savaient pas comment se conformer, les porteurs de projets ne savaient pas ce qui relève d’un titre financier, les institutions ne savaient pas comment entrer, et les utilisateurs ordinaires ne savaient pas non plus comment déclarer correctement l’impôt pour telle ou telle opération on-chain.
Désormais, les États-Unis complètent des règles dans des directions différentes : structure du marché, stablecoins, fiscalité, courtiers, déclarations d’actifs numériques, etc.
Même si (Clarity Act) est pour l’instant un échec, le cadre fiscal continue d’avancer.
Cela signifie que la régulation crypto américaine ne s’arrête pas à cause d’un projet de loi bloqué : elle avance, mais avec une autre méthode.
### Deuxième changement : la crypto ressemble de plus en plus à une « infrastructure financière »
À ce titre, cela mérite peut-être encore plus d’attention que la fiscalité elle-même.
Avant, quand on parlait de crypto, on parlait surtout :
du BTC, de l’ETH, du MEME, du DeFi, des exchanges.
Mais aujourd’hui, les mots-clés dans les discussions de politique américaine ressemblent de plus en plus à ceux de la finance traditionnelle :
actifs, courtiers, déclarations, plus-values, produits dérivés, stablecoins, paiements, compensation.
Même les règles de wash trading commencent à s’étendre aux actifs numériques.
La logique derrière tout cela est en fait très simple :
À mesure que la taille de la crypto augmente, elle ne peut pas rester indéfiniment dans une zone grise de « catégorie d’actif spéciale ».
La commission des finances de la Chambre elle-même est d’ailleurs très claire : le projet vise à rapprocher davantage le traitement fiscal des actifs numériques de celui des actifs financiers traditionnels, tout en résolvant les problèmes fiscaux propres aux actifs numériques.
Donc, à l’avenir, l’attention à porter pourrait ne pas être « est-ce que les États-Unis vont accepter la crypto ».
Mais plutôt :
par quel mécanisme la crypto sera intégrée au système financier américain.
### Troisième changement : les stablecoins pourraient être l’un des plus grands bénéficiaires
Si la crypto se rapproche de plus en plus d’une infrastructure financière « normale », l’importance des stablecoins continuera d’augmenter.
Parce que le BTC ressemble davantage à un actif, tandis que les stablecoins ressemblent davantage à l’« interface dollar » au sein du système financier.
Paiements, transferts, échanges, DeFi, RWA, règlement transfrontalier… tout finit par nécessiter une unité de compte stable.
Et en plus, à mesure que les règles fiscales commencent à établir des traitements plus clairs pour les paiements et transactions en actifs numériques, on réduit aussi la friction pour que la crypto s’intègre dans des scénarios économiques réels.
C’est aussi la raison pour laquelle ces dernières années, les stablecoins, les RWA et les Tokenized Stocks attirent de plus en plus l’attention des institutions.
Avant, les discussions tournaient autour de :
« Est-ce que le prix des coins va encore monter ? »
À l’avenir, de plus en plus d’institutions pourraient discuter de :
« Comment ces actifs vont-ils être mis on-chain ? »
Ce changement vaut probablement plus d’attention qu’un simple cycle haussier/baissier.
### Mais ne pas interpréter cela comme « le prochain grand bull run est pour tout de suite »
Il faut tempérer :
L’adoption au niveau de la commission ne veut pas dire que c’est déjà devenu une loi.
Ensuite, il faut encore un examen en séance plénière à la Chambre, et des procédures législatives ultérieures, notamment au Sénat. De plus, il reste peu de temps pour les projets de loi au cours de la session en cours du Congrès américain ; l’issue finale et la mise en œuvre des textes concernés restent donc incertaines.
Ainsi, on ne peut pas comprendre simplement cela comme :
« Les États-Unis ont une bonne nouvelle, et le BTC va décoller immédiatement. »
L’impact réel pourrait plutôt se produire progressivement.
Plus les règles sont claires, plus il est facile pour les institutions d’entrer ;
Plus il est facile pour les institutions d’entrer, plus les produits conformes ont des chances d’apparaître ;
Plus il y a de produits conformes, plus le seuil pour les utilisateurs ordinaires baisse ;
et, à la fin, cela pourrait former un plus grand bassin de capitaux on-chain.
C’est une longue chaîne.
### Pour les « petits investisseurs » ordinaires, qu’est-ce que ça implique ?
Je pense qu’il y a trois points à retenir.
D’abord, la crypto devient de plus en plus « officielle », mais cela ne veut pas dire que gagner de l’argent devient plus facile.
La régulation résout la question de savoir si le secteur peut se développer durablement, pas de garantir que le MEME que vous achetez va faire ×100.
Deuxième : les opportunités futures pourraient se concentrer de plus en plus sur « crypto + finance ».
BTC, stablecoins, RWA, Tokenized Stocks, dérivés on-chain, paiements… ces directions pourraient valoir davantage d’observation à long terme qu’un simple récit spéculatif.
Troisième : le véritable dividende du secteur ne survient souvent pas le jour même où la politique est annoncée.
La politique ne fait que préparer la route.
Les vraies grandes opportunités apparaissent généralement une fois que l’infrastructure, les capitaux, les utilisateurs et les applications commencent à croître ensemble.
Donc, pour ce qui est de ce projet de loi fiscal américain, je préfère y voir un signal :
la crypto passe progressivement de « un nouvel secteur qui doit être régulé » à « un nouveau marché à intégrer dans les règles financières ».
Et entre ces deux identités, la différence est énorme.
Avant, on regardait chaque jour : quel coin allait être listé sur un exchange, quel projet allait faire un airdrop, quel MEME pourrait faire ×100.
Prochainement, il faudra peut-être changer de perspective :
qui écrit les règles ? qui intègre les capitaux ? qui transfère les actifs traditionnels sur la blockchain ?
Parce que les prochains vrais gros flux de capitaux ne commenceront pas forcément avec un MEME.
Ils partiront plus probablement d’une nouvelle infrastructure financière.

Article
Les États-Unis commencent à « enregistrer » la crypto
--
Avertissement : ce contenu inclut des opinions de tiers. Il ne constitue pas un conseil. Binance Ai peut être utilisée, sans garantie de résultat. Consultez les CG.