🚨 Important
Les 4 % qui frappent le portefeuille intérieur des citoyens américains
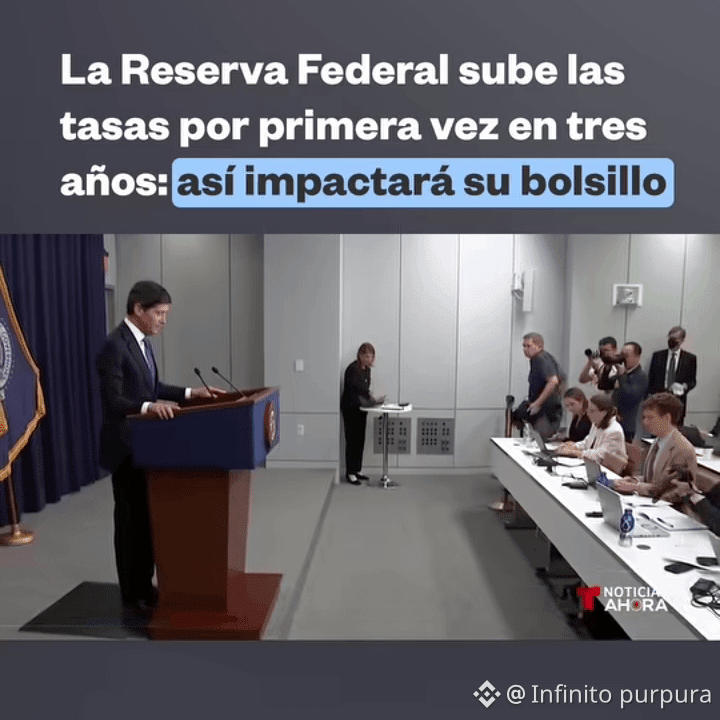
La récente hausse des taux d’intérêt, passés de 3,75 % à 4,00 %, décidée par la Réserve fédérale, a des conséquences directes et profondes qui agissent comme un frein à main pour l’économie des États-Unis. En rendant le coût de l’argent plus élevé, la Fed cherche à refroidir une économie « trop chaude » afin de lutter contre l’inflation.
📉 Conséquences négatives
1. Chérissement du crédit à la consommation
2. Effet sur le marché immobilier
3. Réduction de l’investissement des entreprises
4. Hausse du coût de la dette publique
📈 Conséquences positives
1. Contrôle de l’inflation
2. Bénéfice direct pour les épargnants
3. Renforcement du dollar
$SOL
Les 4 % qui frappent le portefeuille intérieur des citoyens américains
La récente hausse des taux d’intérêt, passés de 3,75 % à 4,00 %, décidée par la Réserve fédérale, a des conséquences directes et profondes qui agissent comme un frein à main pour l’économie des États-Unis. En rendant le coût de l’argent plus élevé, la Fed cherche à refroidir une économie « trop chaude » afin de lutter contre l’inflation.
📉 Conséquences négatives
1. Chérissement du crédit à la consommation
2. Effet sur le marché immobilier
3. Réduction de l’investissement des entreprises
4. Hausse du coût de la dette publique
📈 Conséquences positives
1. Contrôle de l’inflation
2. Bénéfice direct pour les épargnants
3. Renforcement du dollar
$SOL