La Réserve fédérale devrait encore relever ses taux une fois cette année
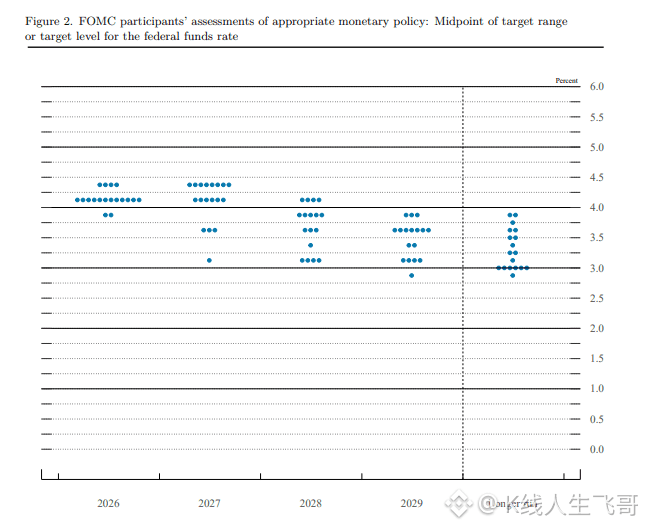
D’après le dernier diagramme des points des taux publié, sur 18 membres, 12 ont voté pour estimer que la fourchette de taux à la fin 2026 serait de 4 % à 4,25 %. Cela signifie qu’avant la fin de l’année, il y aura très probablement encore une hausse de 0,25 %, qui pourrait avoir lieu en octobre ou en décembre ; tout dépend des données d’inflation.
En ce qui concerne 2027, la moitié des membres pense que les taux atteindront 4,5 % (encore +0,25 %), et l’autre moitié estime qu’ils resteront inchangés ou qu’ils baisseront.
Pour ce qui est de 2028 et 2029, plus lointains, la majorité des membres pense que les taux vont continuer à baisser et trouver finalement un équilibre dans une fourchette de 3 % à 3,5 %.
Mais il faut faire attention à ceci :
Une fois que la Réserve fédérale entame un cycle de hausses de taux durables, le marché ne se tournera pas immédiatement vers des baisses de taux.
La logique est en fait très simple :
La politique de hausse des taux comporte une certaine continuité en soi. Tant que l’on n’a pas encore fait la hausse officiellement, le marché garde un espoir et une forme de « chance ». Mais dès que la hausse se concrétise, les gros capitaux commencent à se retirer progressivement.
Parce que, pour les gros capitaux, construire une position et sortir du marché prennent du temps : on ne peut pas agir comme les petits investisseurs particuliers, qui peuvent opérer de façon arbitraire.
Si les hausses ou les baisses étaient faites fréquemment et au hasard, cela exploserait les gros capitaux ; or une grande partie de ces gros capitaux provient des marchés internationaux. Pour eux, la stabilité est très importante, donc ils ne changent généralement pas facilement de cycle.
Cependant, la sortie des gros capitaux ne provoque pas d’emblée un gros krach avec une forte baisse brutale.
La raison est simple :
Si l’on vendait directement et rapidement à grande vitesse, les capitaux n’auraient aucune occasion de terminer leur phase de « distribution ». Au contraire, cela entraînerait un effet de panique, et personne ne pourrait vendre à bon prix.
C’est pourquoi le marché finit plutôt par évoluer avec de légères fluctuations, des relances modestes. Le mouvement sert à distribuer progressivement des actions : autrement dit, à monter pour les « vendre à découvert ».
Notez que la nature de cette « hausse pour distribuer » n’est pas de faire gagner tout le monde. L’objectif est d’attirer les investisseurs particuliers en les faisant entrer à la hausse, puis de finaliser le transfert de la position à l’acheteur final.
Et une fois que tous les titres auront été distribués, la tendance subira alors une vraie pression à la baisse.
Donc, ce que tout le monde gagne pour l’instant, c’est essentiellement l’argent de cette phase de relance pour distribution.
C’est pourquoi je pense encore que la référence pour le moment est celle de 2023 : c’est une transition d’un marché baissier vers un marché haussier, avec des variations très importantes en cours de route. Le marché va alterner des phases de secousse et de nettoyage (washout). Y aura-t-il des replis ? Oui, il y en aura forcément.
D’après le dernier diagramme des points des taux publié, sur 18 membres, 12 ont voté pour estimer que la fourchette de taux à la fin 2026 serait de 4 % à 4,25 %. Cela signifie qu’avant la fin de l’année, il y aura très probablement encore une hausse de 0,25 %, qui pourrait avoir lieu en octobre ou en décembre ; tout dépend des données d’inflation.
En ce qui concerne 2027, la moitié des membres pense que les taux atteindront 4,5 % (encore +0,25 %), et l’autre moitié estime qu’ils resteront inchangés ou qu’ils baisseront.
Pour ce qui est de 2028 et 2029, plus lointains, la majorité des membres pense que les taux vont continuer à baisser et trouver finalement un équilibre dans une fourchette de 3 % à 3,5 %.
Mais il faut faire attention à ceci :
Une fois que la Réserve fédérale entame un cycle de hausses de taux durables, le marché ne se tournera pas immédiatement vers des baisses de taux.
La logique est en fait très simple :
La politique de hausse des taux comporte une certaine continuité en soi. Tant que l’on n’a pas encore fait la hausse officiellement, le marché garde un espoir et une forme de « chance ». Mais dès que la hausse se concrétise, les gros capitaux commencent à se retirer progressivement.
Parce que, pour les gros capitaux, construire une position et sortir du marché prennent du temps : on ne peut pas agir comme les petits investisseurs particuliers, qui peuvent opérer de façon arbitraire.
Si les hausses ou les baisses étaient faites fréquemment et au hasard, cela exploserait les gros capitaux ; or une grande partie de ces gros capitaux provient des marchés internationaux. Pour eux, la stabilité est très importante, donc ils ne changent généralement pas facilement de cycle.
Cependant, la sortie des gros capitaux ne provoque pas d’emblée un gros krach avec une forte baisse brutale.
La raison est simple :
Si l’on vendait directement et rapidement à grande vitesse, les capitaux n’auraient aucune occasion de terminer leur phase de « distribution ». Au contraire, cela entraînerait un effet de panique, et personne ne pourrait vendre à bon prix.
C’est pourquoi le marché finit plutôt par évoluer avec de légères fluctuations, des relances modestes. Le mouvement sert à distribuer progressivement des actions : autrement dit, à monter pour les « vendre à découvert ».
Notez que la nature de cette « hausse pour distribuer » n’est pas de faire gagner tout le monde. L’objectif est d’attirer les investisseurs particuliers en les faisant entrer à la hausse, puis de finaliser le transfert de la position à l’acheteur final.
Et une fois que tous les titres auront été distribués, la tendance subira alors une vraie pression à la baisse.
Donc, ce que tout le monde gagne pour l’instant, c’est essentiellement l’argent de cette phase de relance pour distribution.
C’est pourquoi je pense encore que la référence pour le moment est celle de 2023 : c’est une transition d’un marché baissier vers un marché haussier, avec des variations très importantes en cours de route. Le marché va alterner des phases de secousse et de nettoyage (washout). Y aura-t-il des replis ? Oui, il y en aura forcément.