🚀 Construire un bot de trading algorithmique de zéro
Je travaille depuis plusieurs semaines sur un système modulaire de trading quantitatif en Python, initialement axé sur BTC/USD et ETH/USD.
Le projet inclut déjà une analyse technique, la gestion du risque, le position sizing, le LONG/SHORT, le backtesting, la simulation des fees/spread/slippage, le paper trading en temps réel, la persistance des positions, des métriques de performance et une analyse statistique.
Nous sommes actuellement à une étape clé : un paper trading prolongé et une validation avec des données réelles du marché, mais sans utiliser d’argent réel.
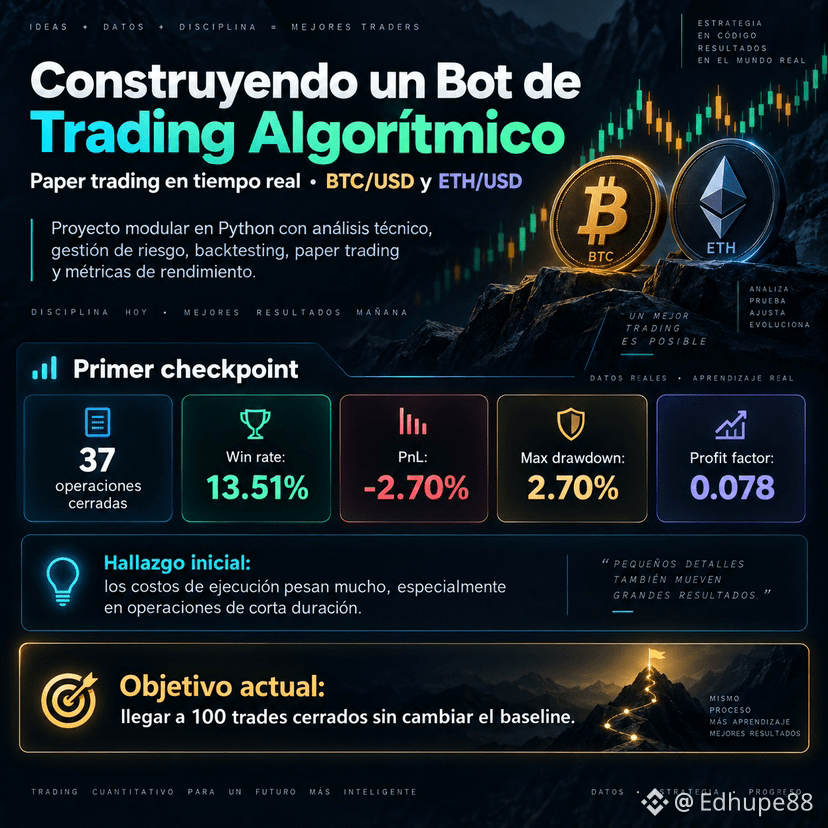
Premier checkpoint : 37 opérations clôturées.
📊 Résultat initial du baseline :
Win rate : 13,51%
PnL : -2,70%
Max drawdown : 2,70%
Profit factor : 0,078
Les chiffres ne sont pas bons pour l’instant, et c’est précisément là que réside l’intérêt : au lieu de modifier la stratégie jusqu’à ce qu’un backtest “ait l’air joli”, nous étudions pourquoi elle perd, le poids des commissions, ce qui se passe sur BTC vs ETH, LONG vs SHORT, et l’effet de la durée des opérations.
Première observation : les coûts d’exécution ont un impact énorme, surtout sur les opérations de courte durée.
Prochain objectif : atteindre 100 trades clôturés sans changer le baseline, afin d’obtenir un échantillon plus représentatif avant d’optimiser quoi que ce soit.
Pour moi, construire un bot ne consiste pas à chercher une stratégie qui gagne toujours. Il s’agit de créer un système qui peut être mesuré, remis en question, échouer de manière contrôlée, puis amélioré avec des preuves.
On continue à construire. 📈🤖
#AlgorithmicTrading #TradingBot #Python #BTC #ETH $ #CryptoTrading #QuantTrading #PaperTrading #RiskManagement #BinanceSquare
Je travaille depuis plusieurs semaines sur un système modulaire de trading quantitatif en Python, initialement axé sur BTC/USD et ETH/USD.
Le projet inclut déjà une analyse technique, la gestion du risque, le position sizing, le LONG/SHORT, le backtesting, la simulation des fees/spread/slippage, le paper trading en temps réel, la persistance des positions, des métriques de performance et une analyse statistique.
Nous sommes actuellement à une étape clé : un paper trading prolongé et une validation avec des données réelles du marché, mais sans utiliser d’argent réel.
Premier checkpoint : 37 opérations clôturées.
📊 Résultat initial du baseline :
Win rate : 13,51%
PnL : -2,70%
Max drawdown : 2,70%
Profit factor : 0,078
Les chiffres ne sont pas bons pour l’instant, et c’est précisément là que réside l’intérêt : au lieu de modifier la stratégie jusqu’à ce qu’un backtest “ait l’air joli”, nous étudions pourquoi elle perd, le poids des commissions, ce qui se passe sur BTC vs ETH, LONG vs SHORT, et l’effet de la durée des opérations.
Première observation : les coûts d’exécution ont un impact énorme, surtout sur les opérations de courte durée.
Prochain objectif : atteindre 100 trades clôturés sans changer le baseline, afin d’obtenir un échantillon plus représentatif avant d’optimiser quoi que ce soit.
Pour moi, construire un bot ne consiste pas à chercher une stratégie qui gagne toujours. Il s’agit de créer un système qui peut être mesuré, remis en question, échouer de manière contrôlée, puis amélioré avec des preuves.
On continue à construire. 📈🤖
#AlgorithmicTrading #TradingBot #Python #BTC #ETH $ #CryptoTrading #QuantTrading #PaperTrading #RiskManagement #BinanceSquare