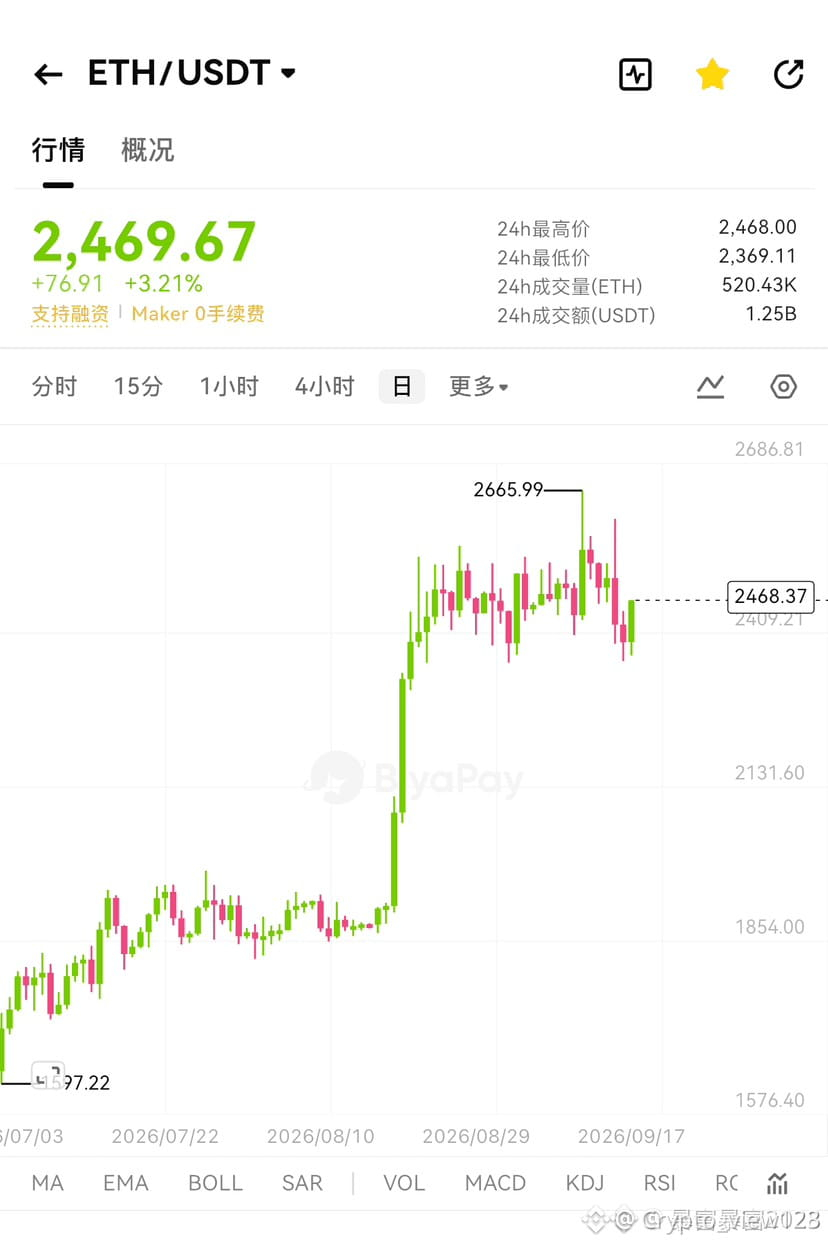
Des stratèges de Goldman Sachs ont récemment lâché une phrase qui mérite qu’on s’y attarde : cette vague de ventes a fait monter les rendements ; la valeur d’allocation des obligations au sein des portefeuilles s’en trouve renforcée, et les investisseurs doivent toutefois rester prudents. Dit poliment, cela revient à ceci : c’est devenu moins cher, mais il ne faut pas se précipiter pour tendre la main.
Une formulation élégante, c’est « prudence ». Une formulation directe, c’est « ne touchez pas ». Dans la bouche d’un vendeur, ces deux mots n’ont jamais été anodins.
Le plus important, en réalité, n’est pas dans cette phrase. C’est plutôt celle-ci : « la volatilité pourrait encore augmenter ». Le taux d’intérêt à long terme est le taux d’actualisation de tous les actifs : s’il bouge, il faut recalculer, encore et encore, l’évaluation des actions, de l’immobilier et des cryptos. Plus la duration est longue, plus de petites variations du taux d’actualisation provoquent de grands écarts de valorisation. Ces dernières années, on a vendu la crypto comme de l’« or numérique » et comme un marché relativement indépendant ; mais si le vent vient du long terme, elle ne peut pas devenir un port sûr : au mieux, c’est un autre pavillon du même front de vent.
Sont justement écrasées les portions de capitaux qui considèrent la crypto comme un instrument de couverture. Leur logique repose entièrement sur le fait d’aller « à contretemps des actifs anciens » ; or, cette base a désormais été de nouveau levée et re-mesurée. Ceux qui se trouvent dessus, les premiers, sentent les secousses.
Alors, avant de se demander si les cryptos vont monter, il vaut mieux se demander si la volatilité des obligations à long terme va encore s’amplifier. Si, dans les données à venir, la volatilité du long terme augmente tandis que la corrélation entre le Bitcoin et le rendement à long terme des bons du Trésor américain baisse au lieu de monter, alors tout ce que je viens de dire aura été inutile — et ce sera, cette fois, la preuve d’une véritable行情 indépendante.
#加密市场 #行情 #Macro
Une formulation élégante, c’est « prudence ». Une formulation directe, c’est « ne touchez pas ». Dans la bouche d’un vendeur, ces deux mots n’ont jamais été anodins.
Le plus important, en réalité, n’est pas dans cette phrase. C’est plutôt celle-ci : « la volatilité pourrait encore augmenter ». Le taux d’intérêt à long terme est le taux d’actualisation de tous les actifs : s’il bouge, il faut recalculer, encore et encore, l’évaluation des actions, de l’immobilier et des cryptos. Plus la duration est longue, plus de petites variations du taux d’actualisation provoquent de grands écarts de valorisation. Ces dernières années, on a vendu la crypto comme de l’« or numérique » et comme un marché relativement indépendant ; mais si le vent vient du long terme, elle ne peut pas devenir un port sûr : au mieux, c’est un autre pavillon du même front de vent.
Sont justement écrasées les portions de capitaux qui considèrent la crypto comme un instrument de couverture. Leur logique repose entièrement sur le fait d’aller « à contretemps des actifs anciens » ; or, cette base a désormais été de nouveau levée et re-mesurée. Ceux qui se trouvent dessus, les premiers, sentent les secousses.
Alors, avant de se demander si les cryptos vont monter, il vaut mieux se demander si la volatilité des obligations à long terme va encore s’amplifier. Si, dans les données à venir, la volatilité du long terme augmente tandis que la corrélation entre le Bitcoin et le rendement à long terme des bons du Trésor américain baisse au lieu de monter, alors tout ce que je viens de dire aura été inutile — et ce sera, cette fois, la preuve d’une véritable行情 indépendante.
#加密市场 #行情 #Macro