

Après la hausse des taux, les actifs risqués rebondissent. La hausse des taux n’est-elle plus une menace ? Dire cela, c’est un peu trop tôt !
Facteur clé #美联储SEP预计2026利率4.1%
Le rebond après la mise en œuvre de la hausse des taux est conforme aux attentes liées au « chausson qui tombe ». Et la probabilité d’une hausse en septembre avait déjà dépassé les 90 % la semaine dernière ; lorsque la probabilité dépasse 80 %, le marché commence à le prix
Donc, lorsque la hausse des taux est effective, cela signifie que la hausse de septembre appartient désormais au passé. Le marché commence alors à intégrer de nouvelles anticipations pour l’avenir : à quel moment la prochaine hausse aura-t-elle lieu ?
Les propos de Waller après cette hausse des taux permettent d’en tirer une conclusion : les données d’un seul mois ne constituent plus le cœur des facteurs susceptibles de changer la politique de la Fed, mais l’importance de la tendance des données augmente. Autrement dit, les données de septembre seront cruciales pour soutenir les anticipations de nouvelles hausses de taux par la suite.
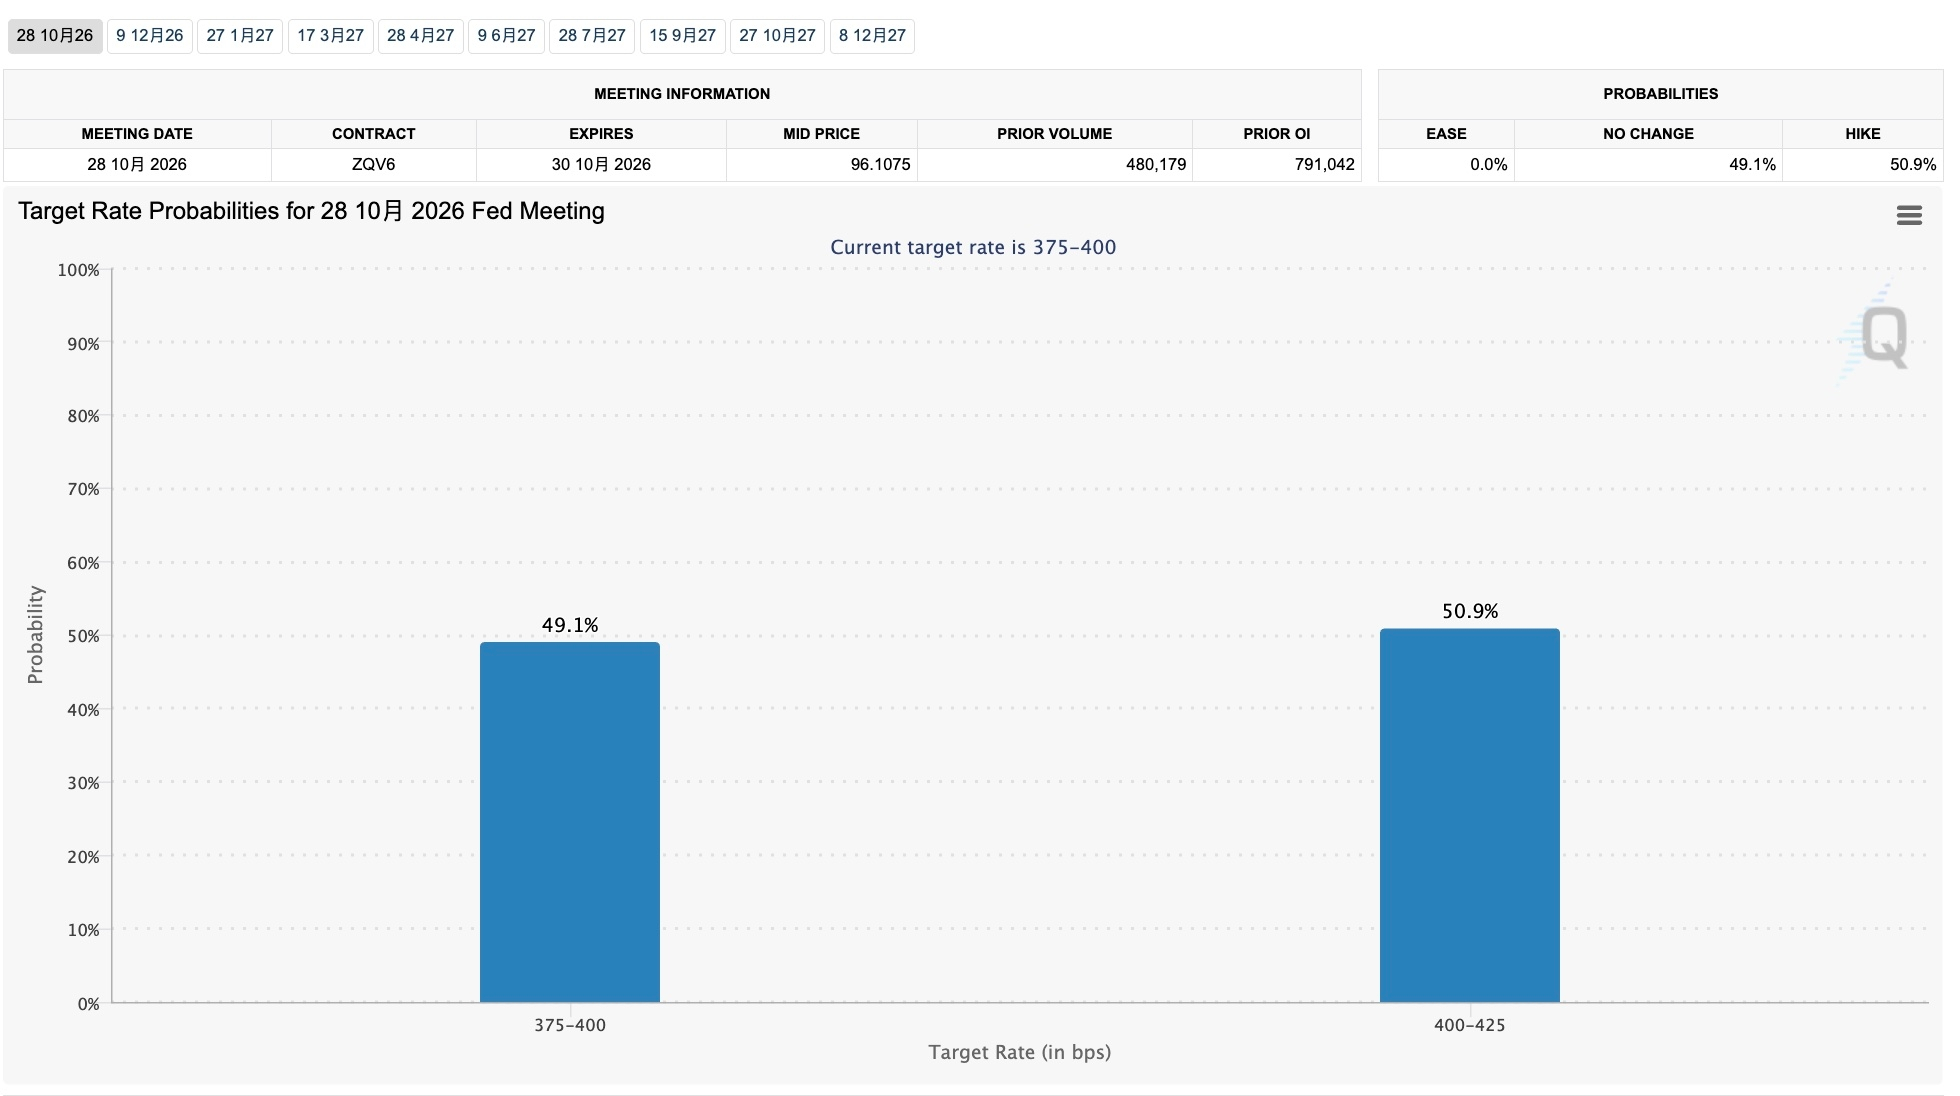
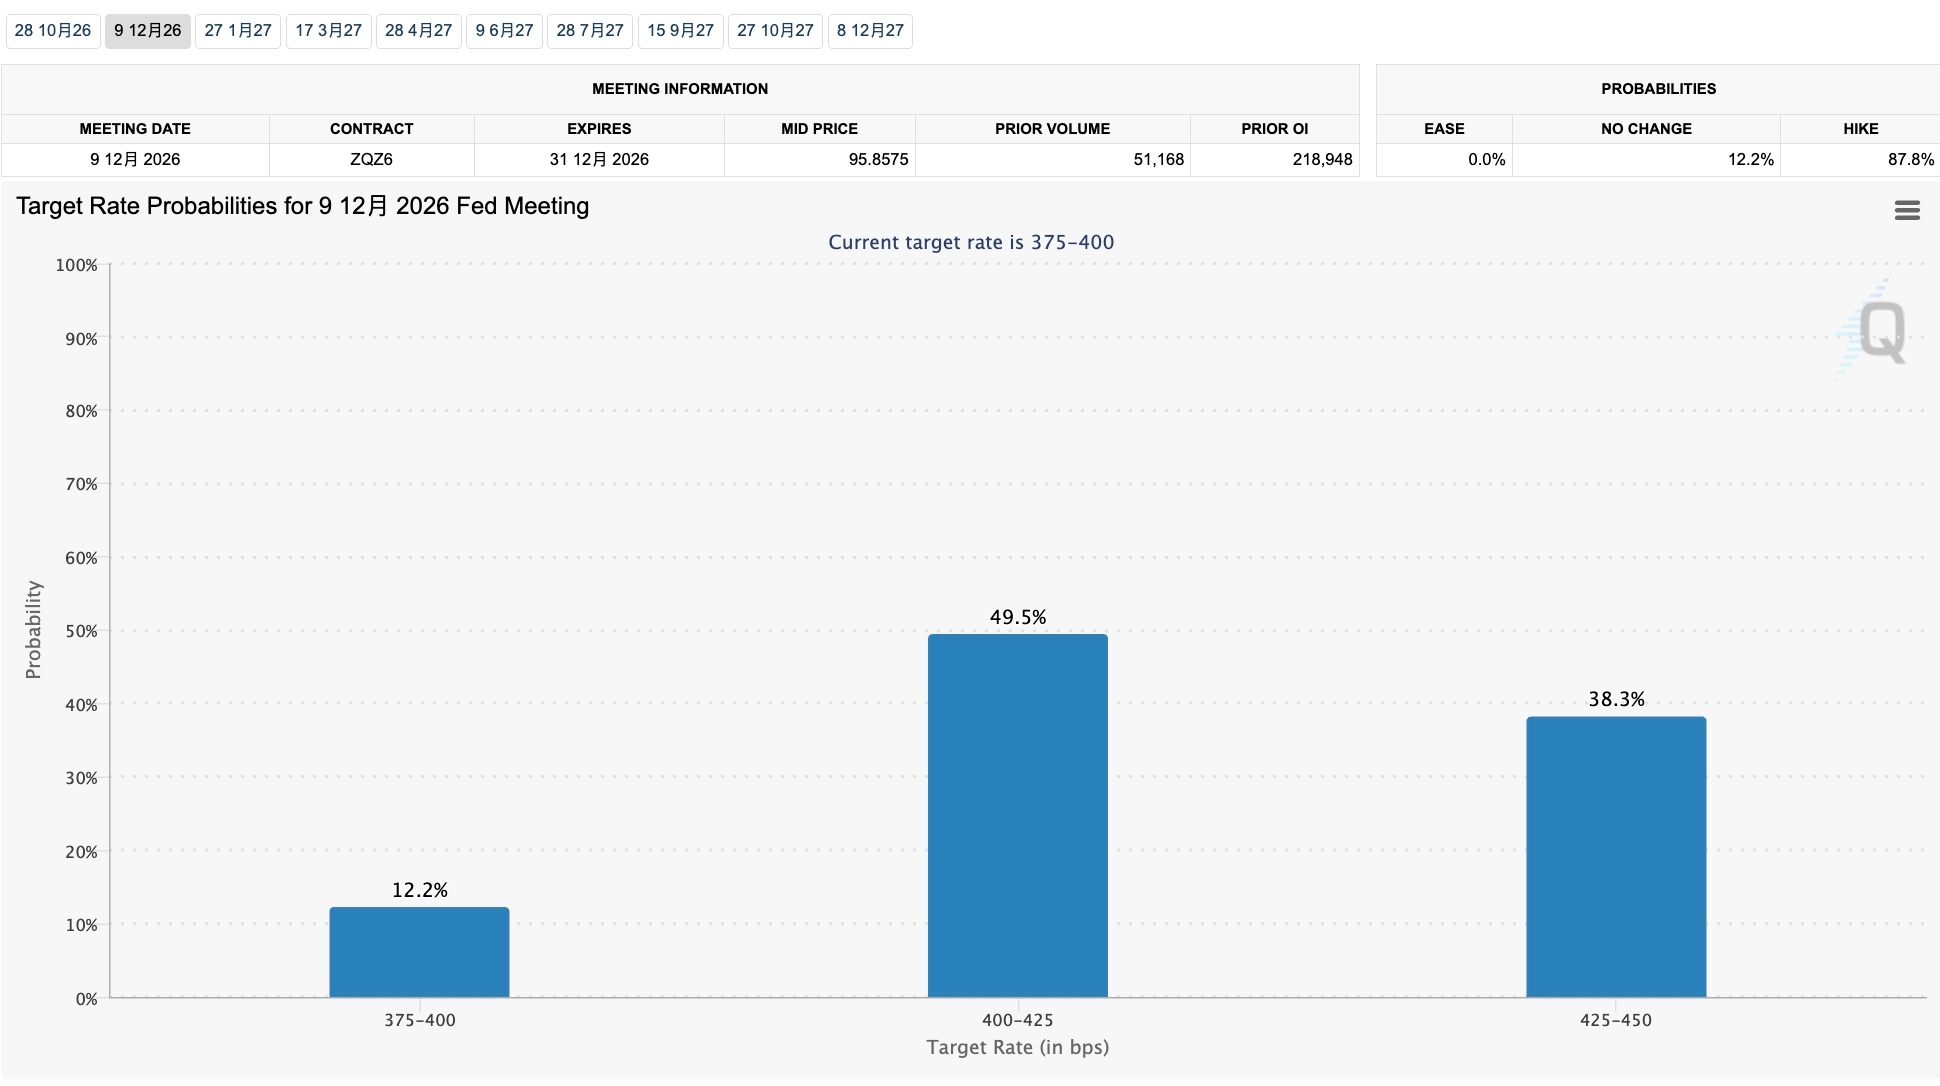
À ce stade : probabilité de hausse des taux en octobre à 50,9 %, en décembre à 49,6 %. Les probabilités sont toutes autour de 50 %, ce qui signifie qu’il manque encore des preuves suffisantes pour savoir si des hausses auront lieu après. Naturellement, le marché ne panique pas quant à la suite. Mais une fois que les données de septembre (CPI, PEC et indicateurs connexes) montreront que l’inflation reste élevée, voire repart à la hausse, les probabilités de hausse en octobre et en décembre augmenteront : le marché devra alors revenir à la crainte de nouvelles hausses
Facteurs auxiliaires
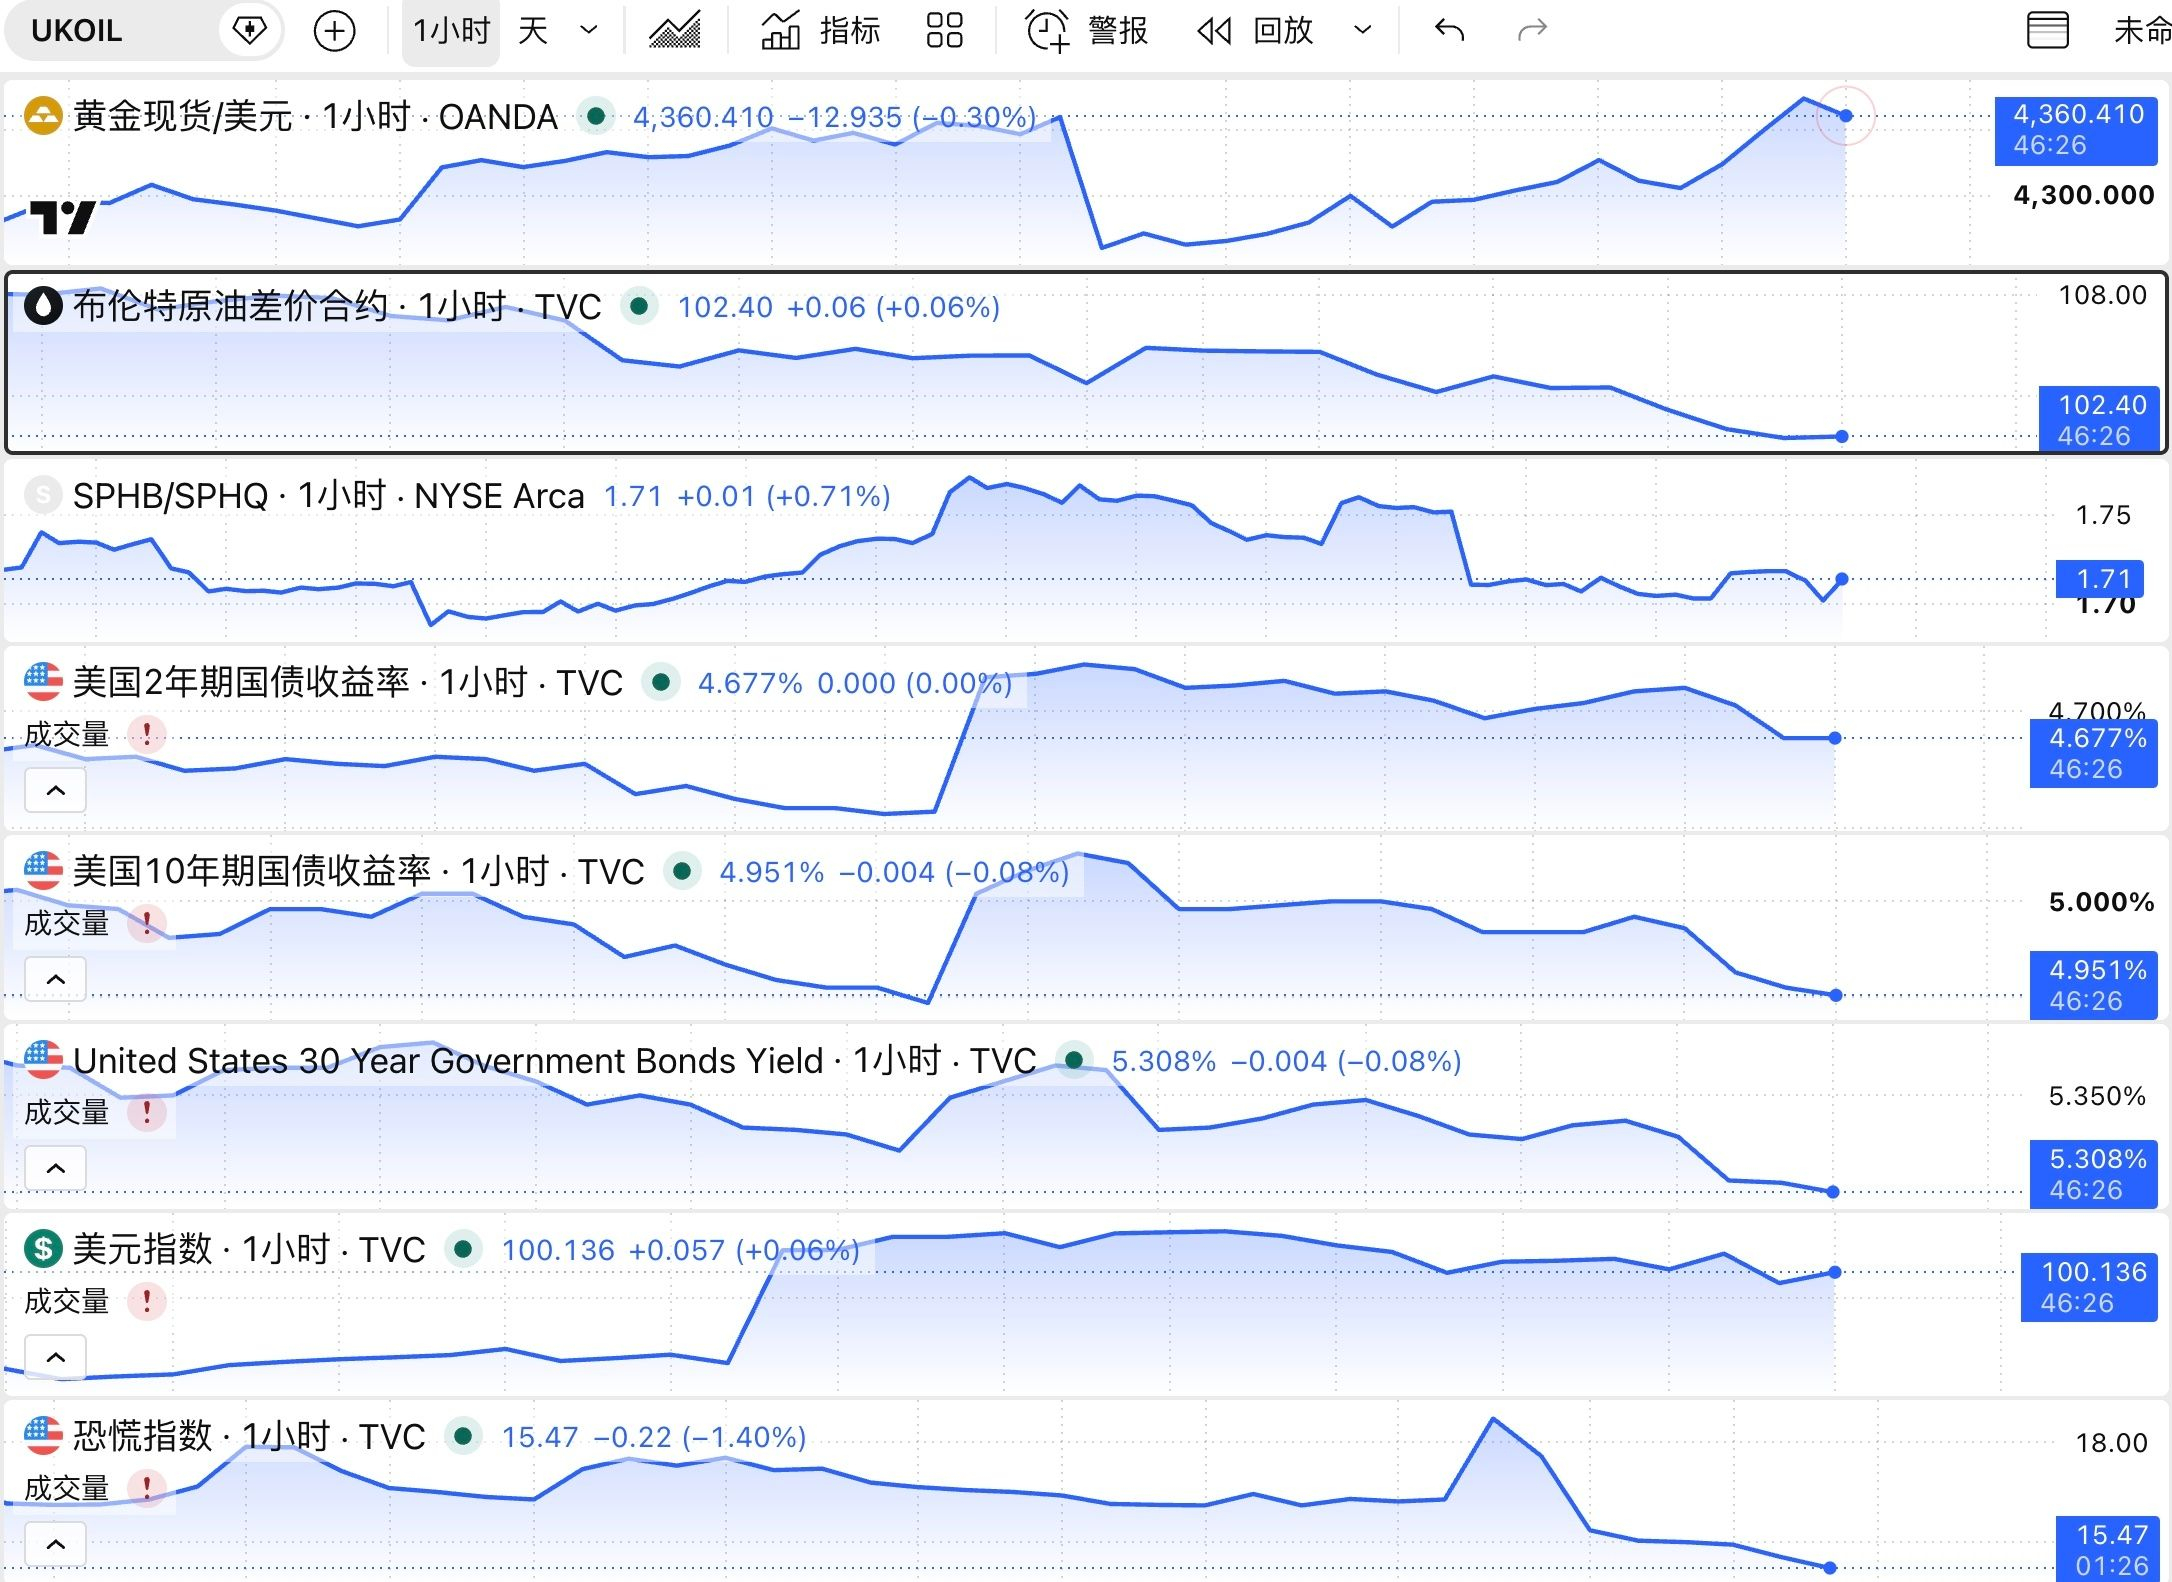
Pour casser les anticipations de hausse de la Fed et la situation de taux obligataires élevés, l’élément clé reste le prix de l’énergie. Dans la journée, le Brent WTI a reculé temporairement parce que la situation au Moyen-Orient s’est apaisée, ce qui a entraîné une baisse des rendements obligataires à long terme et a “décompressé” le marché, favorisant le rebond des actifs à risque
Pour les actifs à risque, la crise est-elle vraiment passée ?
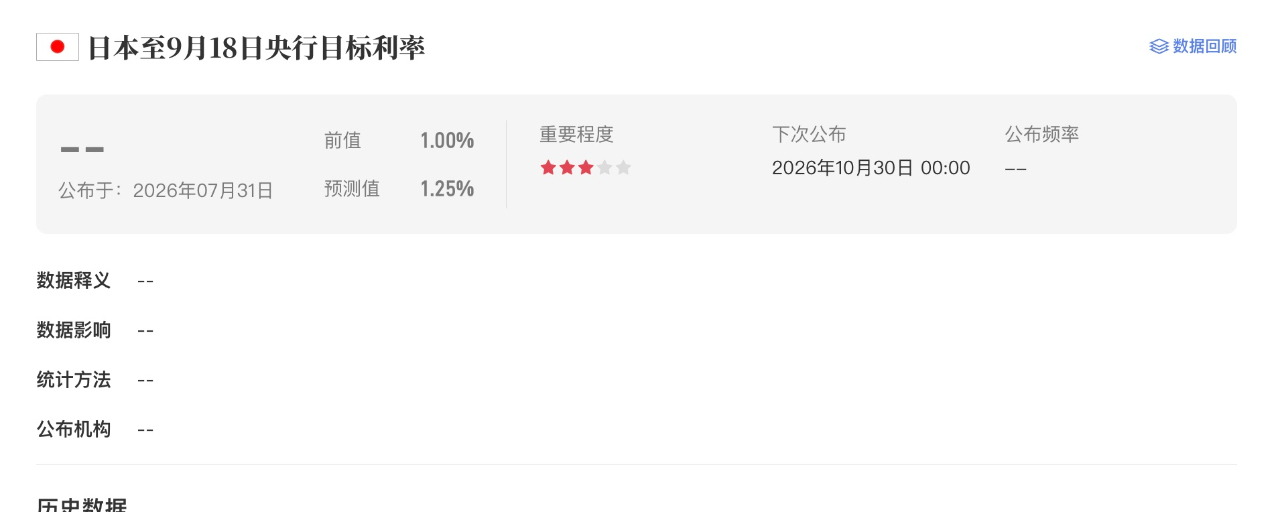
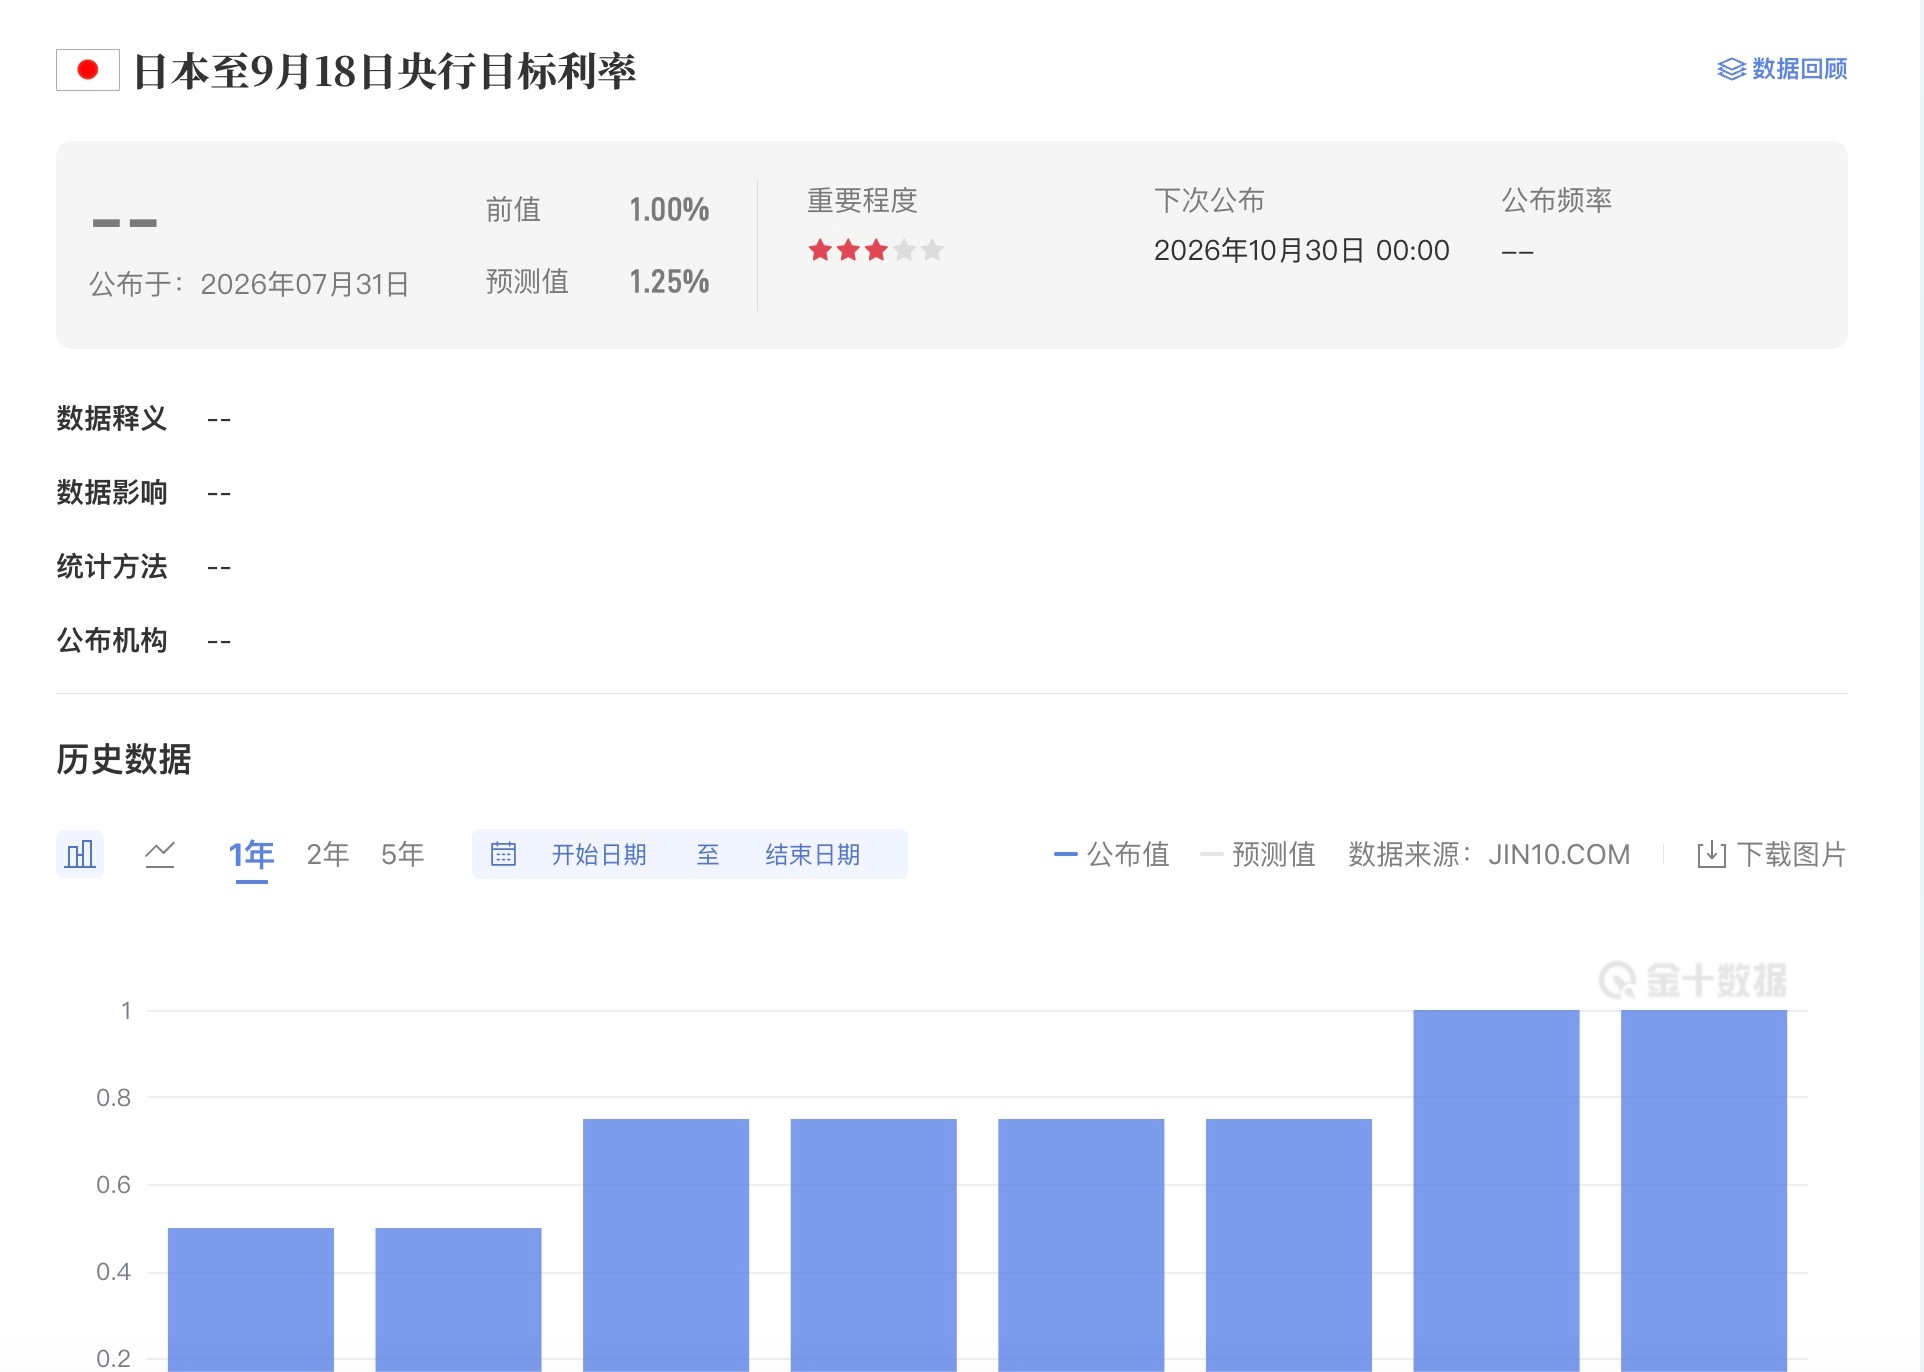
Ce point peut se référer à mon point de vue dans le texte précédent : récemment, il faut encore creuser quelques “pièges” à éviter, tester la profondeur et la solidité. Le plus évident, c’est que demain, après la hausse de taux du yen, il faut voir si l’on forme bien une anticipation de résonance des hausses de taux à l’échelle mondiale
Dans un contexte d’anticipation d’une résonance des hausses de taux, les flux à aversion au risque vont-ils choisir de se détourner des actifs à risque au profit d’actifs sans risque (les obligations) ? C’est ce qu’il faut observer
Pour l’instant, on peut temporairement lever le risque : la Banque d’Angleterre a annoncé aujourd’hui le maintien du taux directeur inchangé, ce qui met en pause l’effet de résonance mondiale des hausses de taux. Ensuite, le bond des rendements des obligations du Trésor américain à 2 ans donne davantage d’espace au spread de taux entre les États-Unis et le Japon, ce qui ralentit les sorties de transactions d’arbitrage ; la liquidité ne s’est pas encore davantage resserrée
Et la suite, quel sera le rythme ?
Demain, d’abord surveiller : après la hausse de taux du yen, le yen accélère-t-il son appréciation ? Le rendement des obligations japonaises à 2 ans bondit rapidement ; il faut d’abord écarter l’impact de chocs de liquidité provoqués par l’arbitrage du spread de taux entre les États-Unis et le Japon
Ensuite, il faut voir si, après les hausses de taux du yen, des inquiétudes sur un phénomène de résonance des hausses de taux à l’échelle mondiale apparaissent. En excluant temporairement ces deux facteurs, le risque direct à court terme du marché est réduit de moitié
La semaine prochaine, le dirigeant chinois se rendra aux États-Unis. Cela constitue un point clé pour les relations diplomatiques et commerciales entre la Chine et les États-Unis. Le marché pourrait anticiper à l’avance un scénario optimiste et rebondir. Ainsi, avant la visite du 24 septembre, le marché restera quelque peu optimiste, mais après la visite, tout dépendra de l’existence ou non de progrès concrets entre les deux parties ; sinon, le marché pourrait de nouveau connaître des turbulences et replonger
Par ailleurs, le risque lié à des taux de rendement élevés sur le marché obligataire demeure durablement présent, planant au-dessus du marché. Si le Brent ne parvient pas à revenir rapidement à une tendance baissière et que le marché reste en forte volatilité à des niveaux élevés sur le long terme, les inquiétudes de “deuxième vague” d’inflation plus les taux de rendement élevés du marché obligataire exerceront à nouveau une certaine pression sur les marchés actions à risque
Concernant les actions américaines : si, vendredi, aucun risque ne se matérialise, la semaine prochaine il y aura probablement un rebond, jusqu’à la fin de la visite aux États-Unis. Ensuite, tout dépendra de la situation réelle, et une nouvelle inflexion pourrait apparaître après
Pour les cryptos, le fait de perdre (un soutien à court terme via le projet de loi clair) est bien plus faible que pour les actions américaines. La confiance du marché est ébranlée et nécessitera davantage de temps pour une phase de stabilisation et de réparation ; à court terme, la vigueur d’un rebond pourrait être moins convaincante que pour les actions américaines, à noter
Quant aux probabilités de hausse des taux à venir : avant la publication du PCE d’août fin septembre, tant que le prix du pétrole ne repart pas à la hausse, il n’est pas nécessaire, à court terme, de se pencher sur une hausse des probabilités de hausse de taux ; le marché respire temporairement !