
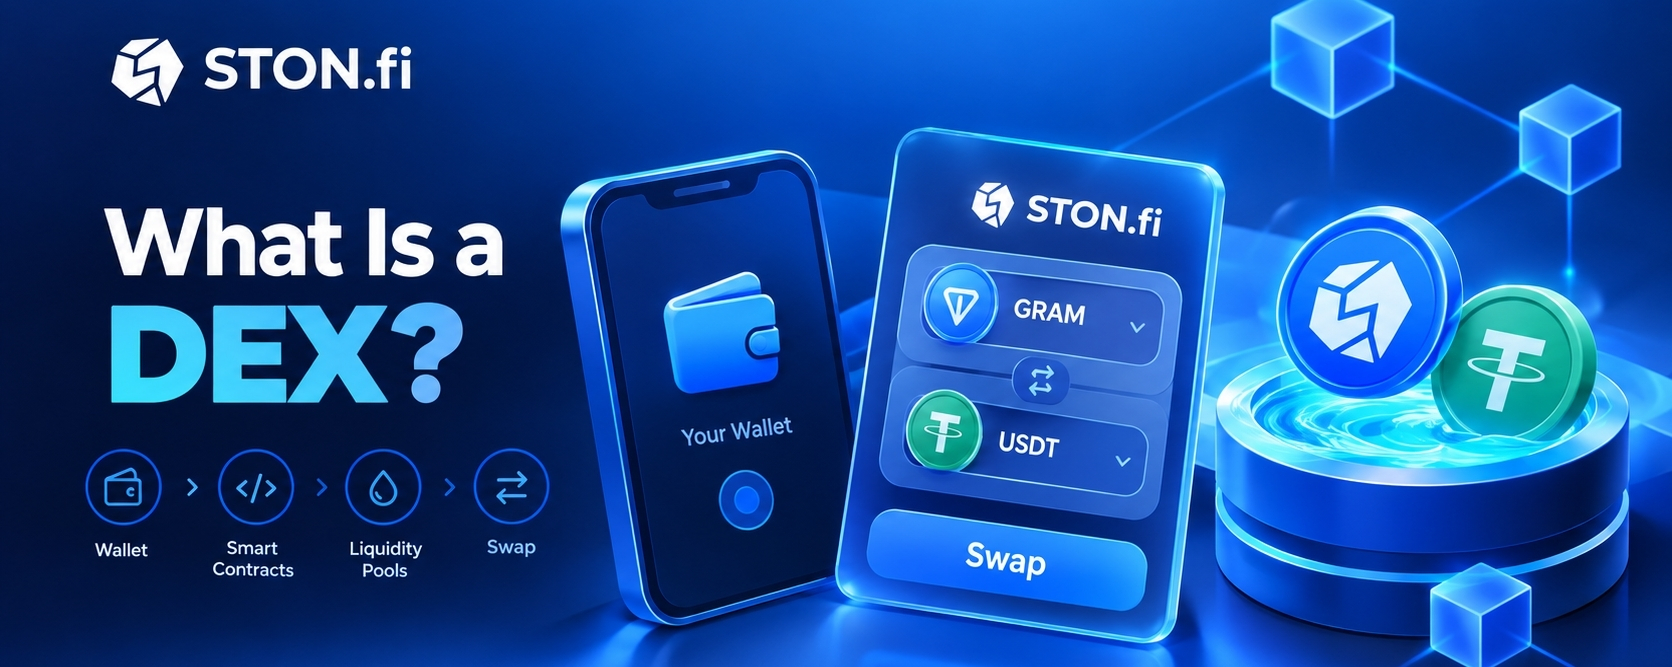
Qu’est-ce qu’un DEX et comment fonctionne-t-il ?
Les échanges décentralisés, communément appelés DEX (pour decentralized exchanges), constituent l’un des éléments fondamentaux de la finance décentralisée (DeFi). Ils permettent aux utilisateurs d’échanger directement des actifs numériques via l’infrastructure de la blockchain, plutôt que de déposer des fonds dans un compte d’échange contrôlé de manière centralisée.
Mais un DEX est plus qu’une interface avec un bouton « Swap » (échanger). En dessous de cette interface se trouvent des portefeuilles, des smart contracts (contrats intelligents), de la liquidité, des mécanismes de tarification, des messages de transaction et, dans bien des cas, des teneurs de marché automatisés (AMM, automated market makers).
Comprendre ces éléments facilite la compréhension de ce qui se passe réellement lorsque vous échangez un jeton contre un autre.
1. Qu’est-ce qu’un échange décentralisé ?
Un échange décentralisé est un système de trading basé sur une blockchain dans lequel les utilisateurs interagissent avec des contrats intelligents ou d’autres mécanismes on-chain pour exécuter des échanges d’actifs sans confier la garde de leurs fonds à un échange centralisé traditionnel.
La distinction importante est l’endroit où se trouvent le contrôle et l’exécution.
Sur un échange centralisé (CEX), un utilisateur dépose normalement des actifs dans un compte contrôlé par l’échange. La plateforme conserve un grand livre interne et opère l’infrastructure de routage et de règlement.
Avec un DEX, le portefeuille de l’utilisateur reste le point de départ pour la transaction. Au lieu de transférer d’abord les actifs vers un solde contrôlé par l’échange, l’utilisateur autorise des transactions blockchain qui interagissent avec les contrats intelligents de l’échange ou son infrastructure de liquidité.
Cela ne signifie pas que chaque composant entourant un DEX doive être décentralisé. Un DEX peut avoir une interface web, des API, des services d’indexation ou d’autres infrastructures opérées par des entités particulières. Ce qui compte, c’est que la logique pertinente d’échange d’actifs et le règlement soient exécutés selon des règles basées sur la blockchain, plutôt que de nécessiter un dépositaire centralisé qui prend possession des fonds de trading de l’utilisateur.
Cette distinction explique aussi pourquoi « DEX » et « application décentralisée » ne sont pas des termes interchangeables. Un DEX est un type particulier d’application financière qui utilise une infrastructure décentralisée pour faciliter l’échange d’actifs.
2. Auto-custodie : votre portefeuille est le point de départ
L’auto-custodie est l’un des concepts les plus importants derrière le trading sur DEX.
Un portefeuille auto-custodial donne à l’utilisateur le contrôle de la clé privée ou des informations de récupération nécessaires pour autoriser les transactions. Au lieu de demander à une entreprise de déplacer des fonds pour le compte de l’utilisateur, l’utilisateur signe la transaction et le réseau blockchain la traite.
Sur TON, les portefeuilles sont eux-mêmes des comptes basés sur des contrats intelligents. Un contrat de portefeuille vérifie les signatures et utilise des mécanismes de séquençage des transactions tels que seqno pour empêcher la relecture (replay) de transactions. La clé privée reste le mécanisme d’autorisation essentiel.
Cela change l’expérience d’échange habituelle.
Vous ne faites généralement pas :
Déposer → recevoir un solde d’échange → effectuer un trade → retirer.
Au lieu de cela, le modèle de base d’un DEX se rapproche davantage de :
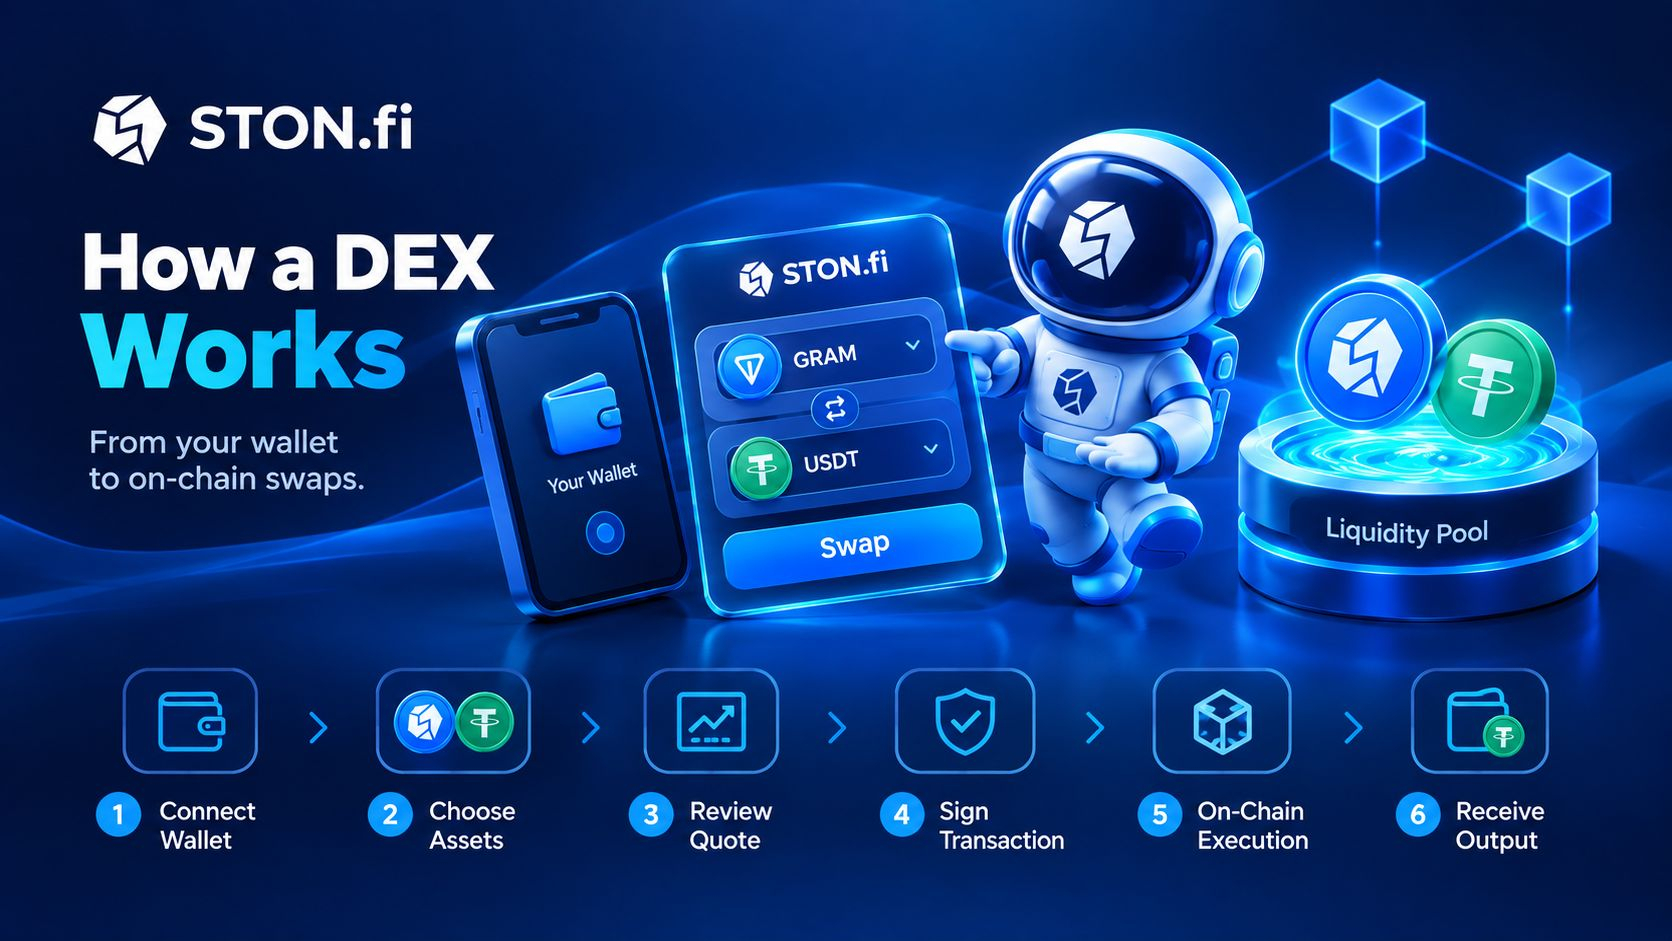
Connecter le portefeuille → sélectionner les actifs → vérifier le devis → autoriser la transaction → les contrats intelligents exécutent → recevoir l’actif de sortie.
L’auto-custodie offre du contrôle, mais transfère aussi la responsabilité à l’utilisateur. Perdre une phrase de récupération, signer une transaction malveillante, sélectionner le mauvais contrat de jeton ou mal comprendre les paramètres de transaction peut créer des risques qu’un intermédiaire centralisé pourrait autrement absorber.
Pour TON spécifiquement, les actifs fongibles sont généralement représentés à l’aide de Jettons. La documentation TON décrit les Jettons comme constitués d’un contrat maître plus des contrats de portefeuille individuels associés aux détenteurs, plutôt que d’une base de données centralisée unique des soldes de jetons.
3. Contrats intelligents : le moteur d’exécution
Les contrats intelligents sont l’infrastructure programmable qui rend un DEX possible.
Un contrat intelligent est du code déployé sur une blockchain qui répond aux transactions et aux messages selon des règles prédéfinies. Sur TON, les contrats intelligents contiennent du code et des données persistantes et communiquent via des messages.
Pour un DEX, les contrats intelligents peuvent gérer des fonctions telles que :
détenir et comptabiliser la liquidité ;
calculer les résultats des échanges ;
recevoir un actif et en envoyer un autre ;
imposer des conditions de transaction ;
répartir les frais de trading ;
émettre ou comptabiliser les positions de fournisseurs de liquidité.
L’idée clé est que l’échange n’a pas besoin d’un employé derrière l’interface pour approuver chaque trade.
L’utilisateur signe une transaction, la blockchain la traite, et le contrat exécute sa logique programmée.
C’est pourquoi un DEX peut fonctionner de manière continue et transparente. Les règles sont encodées dans l’infrastructure blockchain plutôt que de dépendre entièrement de la base de données interne d’une institution.
Cependant, les contrats intelligents ne sont pas automatiquement sûrs simplement parce qu’ils se trouvent sur une blockchain. Des bugs, des hypothèses économiques erronées, des contrats de jetons malveillants et des intégrations mal conçues peuvent encore créer des risques. Les utilisateurs doivent donc distinguer l’exécution non-custodiale de l’exécution sans risque.
4. AMM et pools de liquidité
L’une des conceptions de DEX les plus largement utilisées est l’Automated Market Maker, ou AMM.
Les marchés traditionnels s’appuient souvent sur des acheteurs et des vendeurs qui passent des ordres. Une AMM adopte une approche différente : la liquidité est déposée dans des pools et des règles mathématiques déterminent comment les actifs sont échangés.
Imaginez un pool contenant deux actifs :
Actif A + Actif B
Les fournisseurs de liquidité déposent les actifs dans le pool. Les traders peuvent ensuite échanger directement un actif contre l’autre avec cette liquidité.
Au lieu de demander :
« Y a-t-il un autre trader prêt à me vendre exactement cette quantité ? »
L’AMM demande :
« Compte tenu de l’état actuel du pool et de ses règles de tarification, quelle quantité du l’autre actif cette transaction peut-elle recevoir ? »
C’est l’une des plus grandes différences conceptuelles entre un AMM et un échange à carnet d’ordres.
Comment le pool détermine-t-il le prix ?
La réponse dépend de la conception mathématique de l’AMM.
Un modèle courant utilise une relation à produit constant telle que :
x × y = k
L’intuition importante n’est pas la formule elle-même, mais ce qui se passe lorsqu’un trade modifie les quantités des deux actifs dans le pool.
Supposons qu’un pool contienne pour 100 000 $ d’Actif A et pour 100 000 $ d’Actif B.
Un trade relativement petit ne modifie le ratio du pool que légèrement.
Un trade beaucoup plus important fait varier davantage le ratio.
Ce mouvement affecte le prix d’exécution effectif. C’est pourquoi la taille du trade et la liquidité disponible comptent.
Impact sur le prix vs slippage
Ces concepts sont souvent confondus.
L’impact sur le prix est l’effet que votre propre trade a sur le prix du pool, car votre transaction modifie le ratio des actifs du pool.
Le slippage fait généralement référence à la différence entre l’exécution attendue et l’exécution réelle causée par les changements de marché ou de prix pendant le processus de transaction.
Le matériel pédagogique de STON.fi distingue également l’impact sur le prix du slippage et explique pourquoi des trades plus importants par rapport à la liquidité disponible peuvent produire un impact sur le prix plus élevé.
C’est une raison pour laquelle la profondeur de liquidité compte. Un pool important peut généralement absorber un trade donné plus facilement qu’un pool peu profond.
5. D’où vient la liquidité d’un DEX ?
La liquidité n’apparaît pas simplement.
Il est fourni par les fournisseurs de liquidité, souvent appelés LPs.
Un LP dépose des actifs dans un pool de liquidité afin que les traders puissent utiliser ce capital.
Par exemple, un LP peut contribuer :
Pour 5 000 $ de $GRAM + Pour 5 000 $ d’un autre jeton
La liquidité devient disponible pour les swaps.
En retour, les fournisseurs de liquidité peuvent recevoir une part des frais de trading éligibles générés par des transactions utilisant le pool. Les mécanismes exacts dépendent du DEX et de la conception du pool.
Cela crée une relation importante :
Les traders ont besoin de liquidité.
Les fournisseurs de liquidité fournissent la liquidité.
Le trading génère des frais.
Les contrats intelligents du protocole distribuent ces frais selon ses règles.
La fourniture de liquidité introduit aussi des risques. Si les prix relatifs des actifs déposés changent sensiblement, un LP peut subir une perte impermanente par rapport au simple fait de conserver les actifs en dehors du pool. La documentation de STON.fi explique précisément ce lien entre les changements de ratios d’actifs et les rendements des LP.
Par conséquent, le fait d’avoir un APR attrayant ne signifie pas automatiquement qu’une position de liquidité est rentable. Les frais de trading, les prix des jetons, les incitations, la volatilité et la perte impermanente comptent tous.
6. AMM vs. carnet d’ordres : la différence au niveau global
Un DEX à carnet d’ordres ressemble au modèle de trading traditionnel.
Les utilisateurs soumettent des ordres tels que :
Acheter 10 jetons à 5 $
ou :
Vendez 10 jetons à 5,10 $
Un trade a lieu lorsque des ordres compatibles se rencontrent.
Un DEX AMM n’a pas besoin d’une liste conventionnelle d’ordres d’achat et de vente à apparier. Au lieu de cela, les trades interagissent avec des pools de liquidité et des algorithmes de tarification.
La distinction peut être résumée conceptuellement :
Carnet d’ordres AMM Achats et ventes par ordresPools de liquidité Ordres recherchent des contrepartiesLe pool fournit de la liquidité Moteur/logique d’appariementAlgorithme de tarification Traders interagissent via les enchères et demandesTraders interagissent avec la liquidité du pool L’exécution dépend de l’appariement de la liquiditéL’exécution dépend fortement de l’état du pool
Aucun des deux modèles ne supprime le besoin de liquidité. Ils organisent simplement cette liquidité différemment.
STON.fi est un exemple de l’approche AMM. Le matériel pédagogique de STON.fi décrit les DEX AMM comme des systèmes basés sur des pools et les distingue des DEX à carnet d’ordres.
7. Un portefeuille simple pour le flux de swap
Maintenant, mettez tous les éléments ensemble.
Imaginez qu’un utilisateur veuille échanger $GRAM contre USDT sur TON.
Étape 1 : connecter le portefeuille
L’utilisateur ouvre l’interface du DEX et connecte un portefeuille TON compatible.
L’interface du DEX peut lire l’adresse du portefeuille et les informations blockchain pertinentes, tandis que le portefeuille reste responsable de l’autorisation des transactions.
Étape 2 : choisir les actifs
L’utilisateur sélectionne :
De : $GRAM
À : USDT
L’interface demande ensuite des informations sur la liquidité disponible et les itinéraires d’exécution possibles.
Étape 3 : recevoir un devis
Le DEX calcule une quantité de sortie attendue.
Le résultat affiché peut dépendre de :
liquidité disponible ;
taille du trade ;
tarification du pool ;
frais;
impact sur le prix ;
paramètres de slippage ;
et, lorsqu’il y a de l’agrégation, les itinéraires disponibles à travers des sources de liquidité.
Ce devis est important car le prix de marché affiché n’est pas nécessairement le prix exact qu’une transaction donnée recevra.
Étape 4 : examiner la transaction
L’utilisateur examine la quantité échangée et le montant attendu reçu.
Un portefeuille auto-custodial peut aussi afficher les détails de la transaction et les frais réseau requis.
Étape 5 : signer
L’utilisateur approuve la transaction dans le portefeuille.
La clé privée autorise la transaction ; elle n’est pas remise à l’interface du DEX.
Étape 6 : exécution sur la blockchain
La transaction atteint la blockchain.
Les contrats intelligents concernés traitent les messages, déplacent l’actif d’entrée selon les règles du protocole, calculent la sortie et livrent l’actif résultant.
Étape 7 : recevoir la sortie
Une fois la transaction réglée, le portefeuille de l’utilisateur reflète le jeton reçu.
Il n’y a pas de solde d’échange traditionnel à retirer.
La blockchain elle-même enregistre l’état résultant.
C’est l’expérience fondamentale d’un DEX :
Portefeuille → Autorisation → Exécution du contrat intelligent → Règlement on-chain → Portefeuille
8. STON.fi comme exemple pratique sur TON
STON.fi fournit un exemple concret de la manière dont ces concepts se rejoignent dans l’écosystème TON.
STON.fi est un échange décentralisé construit sur TON et utilise le modèle AMM pour son infrastructure de liquidité native. Ses pools fournissent de la liquidité sur laquelle des swaps peuvent s’exécuter, tandis que les utilisateurs interagissent via leurs portefeuilles plutôt que de déposer des fonds dans un compte d’échange dépositaire conventionnel.
Le guide STON.fi organise le parcours utilisateur autour de la connexion d’un portefeuille, de l’échange d’actifs, de la compréhension du taux et de l’impact sur le prix, de la fourniture de liquidité, de l’évaluation des pools et de la gestion d’autres fonctions DeFi.
Un swap STON.fi
Un échange STON.fi simplifié ressemble donc à :
Connecter le portefeuille TON
Sélectionner l’actif à vendre
Sélectionner l’actif à recevoir
Vérifier le taux, l’impact sur le prix et le minimum reçu
Vérifier les coûts réseau et de swap
Confirmer dans le portefeuille
Les contrats intelligents exécutent la transaction
Recevoir l’actif sélectionné
Le point important est que STON.fi correspond à la mise en œuvre pratique, tandis que les principes sous-jacents sont les concepts généraux de DEX évoqués ci-dessus.
9. Liquidité sur STON.fi
Les pools de liquidité de STON.fi sont l’infrastructure qui permet d’effectuer des échanges basés sur l’AMM.
Les utilisateurs peuvent fournir de la liquidité aux paires prises en charge, devenant ainsi des fournisseurs de liquidité plutôt que de simples traders.
La plateforme fournit aussi des informations sur le pool, telles que :
TVL la valeur totale bloquée dans le pool.
Volume sur 24 heures la quantité échangée via la paire sur la période spécifiée.
APR une estimation basée sur l’activité récente du pool plutôt qu’un rendement futur garanti.
STON.fi indique qu’une liquidité plus élevée peut aider à absorber des transactions plus importantes avec moins d’impact sur le prix, tandis que le volume influence les frais disponibles pour les fournisseurs de liquidité. Il prévient aussi que les indicateurs de pool peuvent changer de manière significative selon les conditions de marché.
Cela illustre un principe central de la DeFi :
La liquidité n’est pas seulement un chiffre affiché sur un tableau de bord. Elle influence directement l’exécution du trading.
10. STON.fi et la liquidité sans permission
Un autre aspect important de l’infrastructure d’un échange décentralisé est la participation sans permission.
La documentation STON.fi explique que des jetons peuvent devenir échangeables au niveau du protocole grâce à la création de pools de liquidité. L’interface peut toutefois appliquer des politiques de visibilité ou de sécurité à certains actifs.
Cela illustre une distinction importante :
Disponibilité du protocole ≠ validation de l’interface.
Un jeton existant on-chain ou ayant un pool ne signifie pas automatiquement que le jeton est légitime, sûr ou officiellement validé.
Les utilisateurs doivent toujours vérifier les adresses des contrats de jetons, la liquidité, les informations sur le projet et les détails de la transaction.
STON.fi note aussi que certains actifs peuvent être masqués dans l’interface tout en restant accessibles via le niveau du contrat ou d’autres interfaces, tandis que certaines catégories peuvent être filtrées ou bloquées au niveau de l’application.
C’est pourquoi un DEX ne devrait jamais être considéré comme un substitut à une vérification personnelle.
11. Frais : que payez-vous réellement ?
Les transactions sur un DEX peuvent impliquer plus d’un type de coût.
Il peut y avoir :
Frais réseau payés pour le calcul blockchain et le traitement des transactions.
Frais de DEX ou de pool facturés selon la structure de frais de l’échange et du pool.
Impact sur le prix un coût économique qui apparaît parce que votre propre transaction modifie le prix effectif du pool.
Slippage le mouvement entre l’exécution attendue et l’exécution réelle dans les conditions de transaction autorisées.
Sur STON.fi, sa documentation a décrit une structure par défaut de frais de swap de 0,3 % pour les pools concernés, avec 0,2 % alloués aux fournisseurs de liquidité et 0,1 % au protocole ; toutefois, les utilisateurs doivent toujours vérifier les informations actuelles du pool/de l’interface car les structures de frais peuvent changer.
Les frais réseau sont distincts des frais de trading de l’échange.
Sur TON, $GRAM est l’actif natif utilisé pour les frais réseau et l’exécution des contrats intelligents. La documentation TON identifie Toncoin comme la cryptomonnaie native utilisée pour payer les coûts liés aux transactions et à l’exécution des contrats intelligents.
Cela signifie que ne détenir que le jeton que vous voulez échanger n’est pas toujours suffisant. Un utilisateur peut aussi avoir besoin d’un actif natif du réseau pour payer l’exécution sur la blockchain.
12. Routage et liquidité fragmentée
Il existe un autre défi au-delà du simple fait d’avoir de la liquidité : où se trouve la meilleure liquidité.
Supposons qu’un DEX ait le meilleur itinéraire pour Token A → Token B, tandis qu’un autre dispose d’une liquidité plus profonde pour une autre partie de la transaction.
Une couche d’agrégation ou de routage peut comparer les sources de liquidité disponibles et construire un chemin d’exécution.
Ceci est particulièrement pertinent pour l’expérience actuelle de STON.fi.
STON.fi a introduit Omniston comme couche d’agrégation et de routage de la liquidité et sa documentation indique que le routage intelligent est activé par défaut dans le dApp STON.fi, ce qui permet de considérer la liquidité provenant de plusieurs DEX plutôt que de restreindre chaque swap à un seul pool ou protocole.
La distinction est importante :
Les pools AMM de STON.fi fournissent l’infrastructure de liquidité.
Omniston peut agréger et router la liquidité entre différentes sources.
Cela aide à expliquer pourquoi une interface moderne de DEX peut sembler plus simple que l’infrastructure sous-jacente.
L’utilisateur voit :
« Échanger A contre B. »
Derrière l’interface, le système peut avoir besoin de déterminer :
Quel pool ?
Quelle source de liquidité ?
Quel itinéraire ?
Quel résultat ?
Quel impact sur le prix ?
Quelles conditions d’exécution ?
Cette complexité peut être masquée à l’utilisateur tout en étant réglée via des mécanismes basés sur la blockchain.
13. Ce qu’un DEX ne garantit pas
La décentralisation ne signifie pas automatiquement :
Aucun risque.
Cela ne garantit pas que chaque jeton est légitime.
Cela ne garantit pas que chaque prix soit favorable.
Cela ne garantit pas une liquidité illimitée.
Cela n’élimine pas le risque lié aux contrats intelligents.
Cela n’élimine pas la volatilité du marché.
Cela ne garantit pas qu’une transaction ne peut pas échouer.
Et l’auto-custodie ne signifie pas que quelqu’un d’autre puisse récupérer vos fonds si vous perdez vos identifiants de récupération.
Le DEX supprime ou réduit certains types de dépendances intermédiaires, mais l’utilisateur prend plus de responsabilité pour comprendre ce qu’il signe et avec quoi il interagit.
14. La vue d’ensemble
Un DEX peut être compris comme l’intersection de plusieurs technologies :
Les portefeuilles fournissent une autorisation contrôlée par l’utilisateur.
Les blockchains fournissent la couche de règlement.
Les contrats intelligents fournissent une exécution programmable.
Les pools de liquidité fournissent le capital pour les swaps.
Les AMM fournissent des mécanismes de tarification mathématiques.
Les fournisseurs de liquidité fournissent le capital de trading.
Les systèmes de routage peuvent connecter une liquidité fragmentée.
Les interfaces transforment cette infrastructure technique en produit utilisable.
Supprimez l’un de ces composants et l’expérience change sensiblement.
C’est pourquoi le bouton « Swap » est en réalité la dernière couche d’un système bien plus profond.
Conclusion
Un échange décentralisé est fondamentalement un moyen d’échanger des actifs numériques via une infrastructure basée sur la blockchain, sans dépendre d’un dépositaire centralisé classique chargé de conserver et de régler le solde de trading de l’utilisateur.
Les DEX basés sur AMM y parviennent en remplaçant l’appariement d’ordres traditionnel par des pools de liquidité et des mécanismes de tarification mathématiques. Les fournisseurs de liquidité fournissent les actifs que les traders utilisent, tandis que les contrats intelligents imposent les règles pour les échanges et la répartition des frais.
L’expérience utilisateur peut être remarquablement simple :
Connecter le portefeuille → choisir les actifs → vérifier le devis → signer → régler on-chain.
Mais sous cette simplicité se trouvent la gestion de la liquidité, les algorithmes de tarification, les contrats intelligents, les transactions réseau, les frais, le slippage (glissement), l’impact sur le prix et les considérations de sécurité.
STON.fi fournit un exemple pratique sur TON. Ses pools de liquidité AMM démontrent les mécanismes essentiels du trading sur un échange décentralisé, tandis que son infrastructure de routage plus large, y compris Omniston, montre comment des expériences DEX modernes peuvent agréger de la liquidité au-delà d’un seul pool.
La façon la plus utile de penser un DEX, par conséquent, n’est pas simplement comme une version décentralisée d’un échange traditionnel.
C’est un système financier programmable piloté par des portefeuilles, où la liquidité, la tarification et le règlement sont coordonnés via une infrastructure blockchain et des contrats intelligents.
Une fois ce modèle compris, la prochaine fois que vous connectez un portefeuille et appuyez sur « Swap », vous pouvez voir ce qui se passe réellement derrière le bouton.
En savoir plus sur le DEX STONfi : blog.ston.fi