Le soulagement est l’émotion la plus coûteuse sur les marchés, et aujourd’hui il a été servi en très grosse portion.
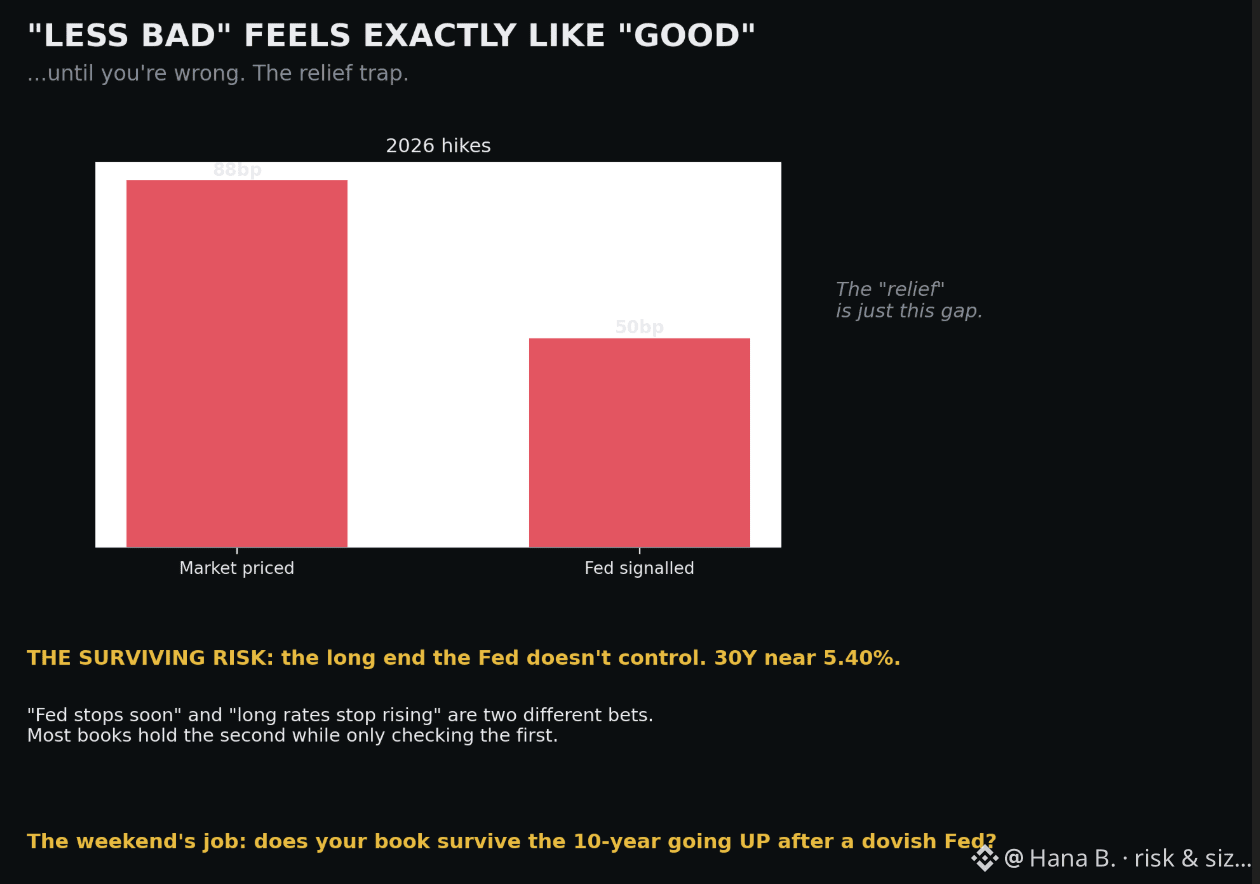
Il est arrivé déguisé en bonne nouvelle : « la Fed est presque au bout, le pire est derrière nous ». Mais regardez les chiffres réels. Le marché avait déjà intégré environ 87,5 points de base de hausses. La Fed en a signalé quelque 50. Ce n’est pas une bonne nouvelle : c’est une nouvelle moins mauvaise que celle que le positionnement anticipait. Et voici le piège : « moins mauvaise » et « réellement bonne » semblent complètement identiques sur le moment. Elles ne divergent qu’ultérieurement, quand le « moins » se révèle continuer à resserrer la politique, même sur votre portefeuille.
Le risque qui demeure aujourd’hui n’est pas la décision que tout le monde surveillait. C’est la partie de la courbe que la Fed ne contrôle pas. Si les investisseurs obligataires lisent une Fed qui a haussé tout en ayant l’air d’adoucir le discours comme insuffisante, ils exigent une prime de terme plus élevée — et les rendements longs montent même lorsque le taux court augmente. Un 30 ans proche de 5,40 % réévalue un nombre énorme de livres construits en silence sur l’hypothèse que « la Fed est presque au bout » signifie « les taux atteignent leur pic ici ».
Ce sont deux paris différents : « la Fed s’arrête bientôt » et « les taux longs cessent de monter ». La plupart des portefeuilles détiennent le deuxième, tout en ne faisant que vérifier le premier.
Donc la question à se poser ce week-end, avant que les discussions de soulagement ne vous poussent à ajouter du risque : votre portefeuille résiste-t-il à une hausse du 10 ans après une Fed qui sonne plus accommodante ? Si vous ne le savez pas, ce n’est pas un problème de marché. C’est un devoir, et il est à rendre avant lundi. #risk #sizing
Il est arrivé déguisé en bonne nouvelle : « la Fed est presque au bout, le pire est derrière nous ». Mais regardez les chiffres réels. Le marché avait déjà intégré environ 87,5 points de base de hausses. La Fed en a signalé quelque 50. Ce n’est pas une bonne nouvelle : c’est une nouvelle moins mauvaise que celle que le positionnement anticipait. Et voici le piège : « moins mauvaise » et « réellement bonne » semblent complètement identiques sur le moment. Elles ne divergent qu’ultérieurement, quand le « moins » se révèle continuer à resserrer la politique, même sur votre portefeuille.
Le risque qui demeure aujourd’hui n’est pas la décision que tout le monde surveillait. C’est la partie de la courbe que la Fed ne contrôle pas. Si les investisseurs obligataires lisent une Fed qui a haussé tout en ayant l’air d’adoucir le discours comme insuffisante, ils exigent une prime de terme plus élevée — et les rendements longs montent même lorsque le taux court augmente. Un 30 ans proche de 5,40 % réévalue un nombre énorme de livres construits en silence sur l’hypothèse que « la Fed est presque au bout » signifie « les taux atteignent leur pic ici ».
Ce sont deux paris différents : « la Fed s’arrête bientôt » et « les taux longs cessent de monter ». La plupart des portefeuilles détiennent le deuxième, tout en ne faisant que vérifier le premier.
Donc la question à se poser ce week-end, avant que les discussions de soulagement ne vous poussent à ajouter du risque : votre portefeuille résiste-t-il à une hausse du 10 ans après une Fed qui sonne plus accommodante ? Si vous ne le savez pas, ce n’est pas un problème de marché. C’est un devoir, et il est à rendre avant lundi. #risk #sizing