
La Réserve fédérale a officiellement déclenché l’action. #FedRateWatch
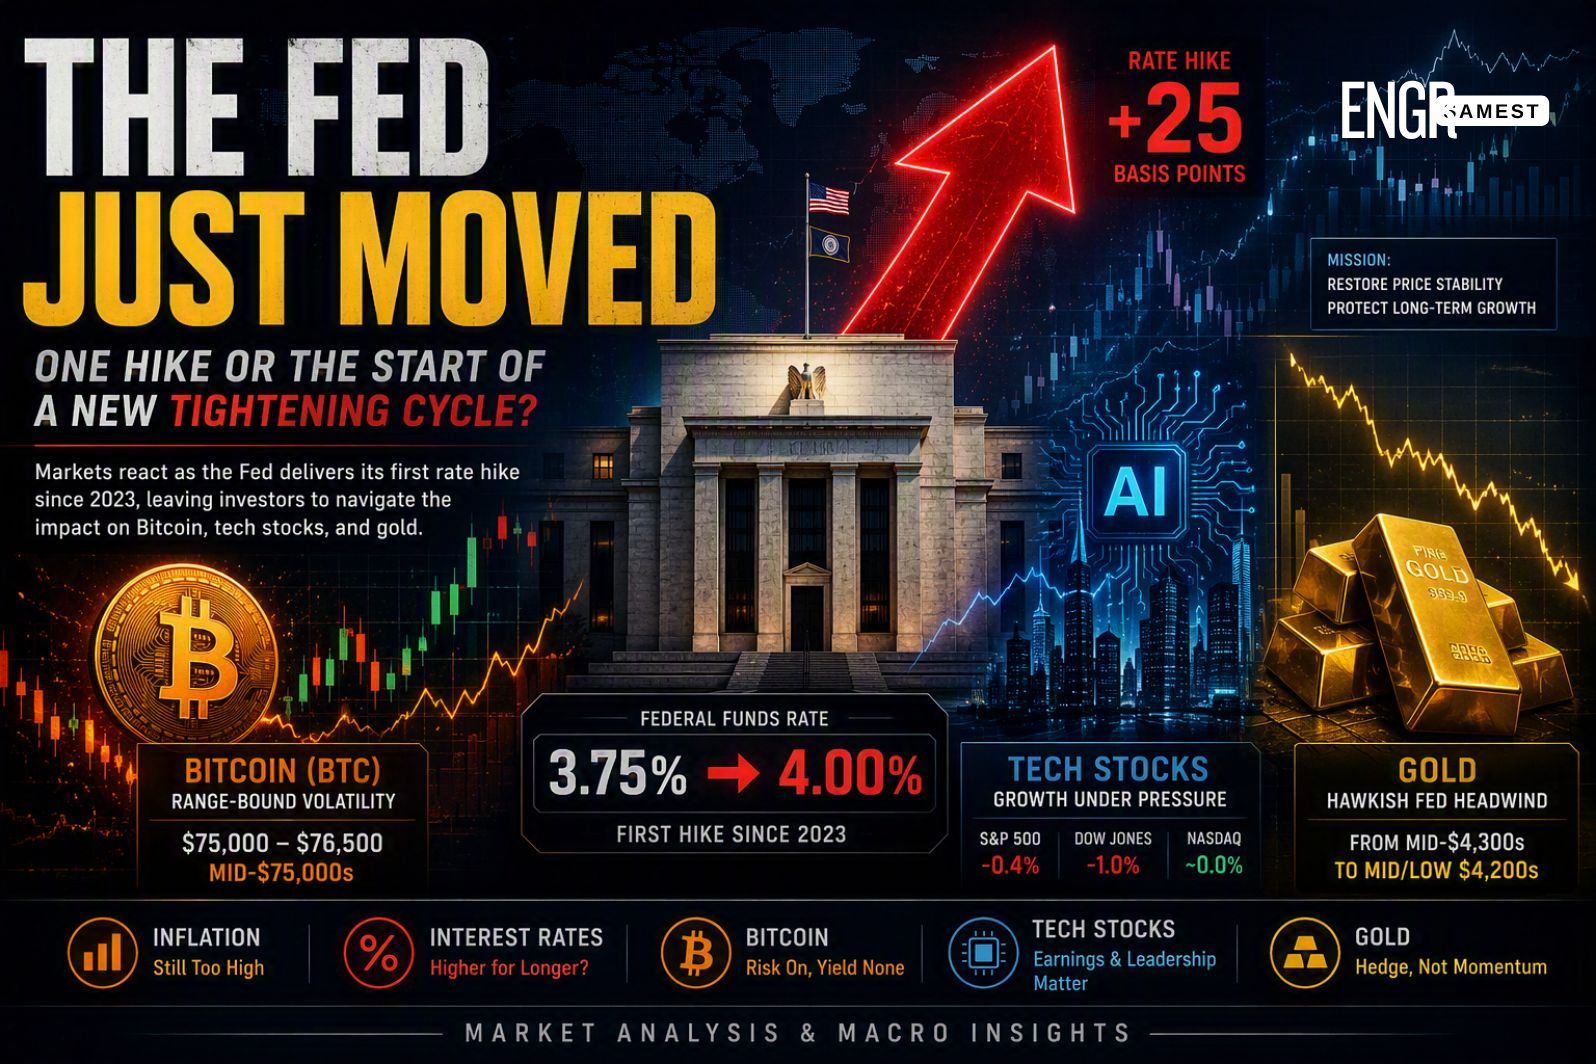
Après que l’inflation de base (IPC) d’août a atteint 0,3 % d’un mois sur l’autre, contre 0,2 % attendu, les anticipations de hausse des taux ont bondi vers 90 %. Le 16 septembre, le FOMC a voté à l’unanimité 12 voix contre 0 pour relever le taux des fonds fédéraux de 25 points de base, portant la fourchette cible à 3,75 %-4,00 %. Cela marque la première hausse des taux de la Fed depuis 2023.
Cela semble être une très bonne chose à venir.
Cependant, la question la plus importante maintenant est de savoir s’il s’agit d’un ajustement unique ou du début d’un cycle plus large de resserrement.
Une hausse, ou le début de quelque chose de plus grand ?
Si les investisseurs espéraient un signal accommodant, ils ne l’ont pas obtenu.
Le président de la Fed, Kevin Warsh, a clairement indiqué que l’inflation reste une préoccupation, affirmant qu’elle est « trop élevée et l’est depuis trop longtemps ». Il a souligné que les données d’inflation récentes n’ont montré aucune amélioration significative de la tendance sous-jacente et a suggéré que les conditions financières n’étaient pas devenues assez restrictives, ce qui a conduit le Comité à retirer « une dose d’assouplissement ».
Le graphique à points mis à jour a renforcé ce message.
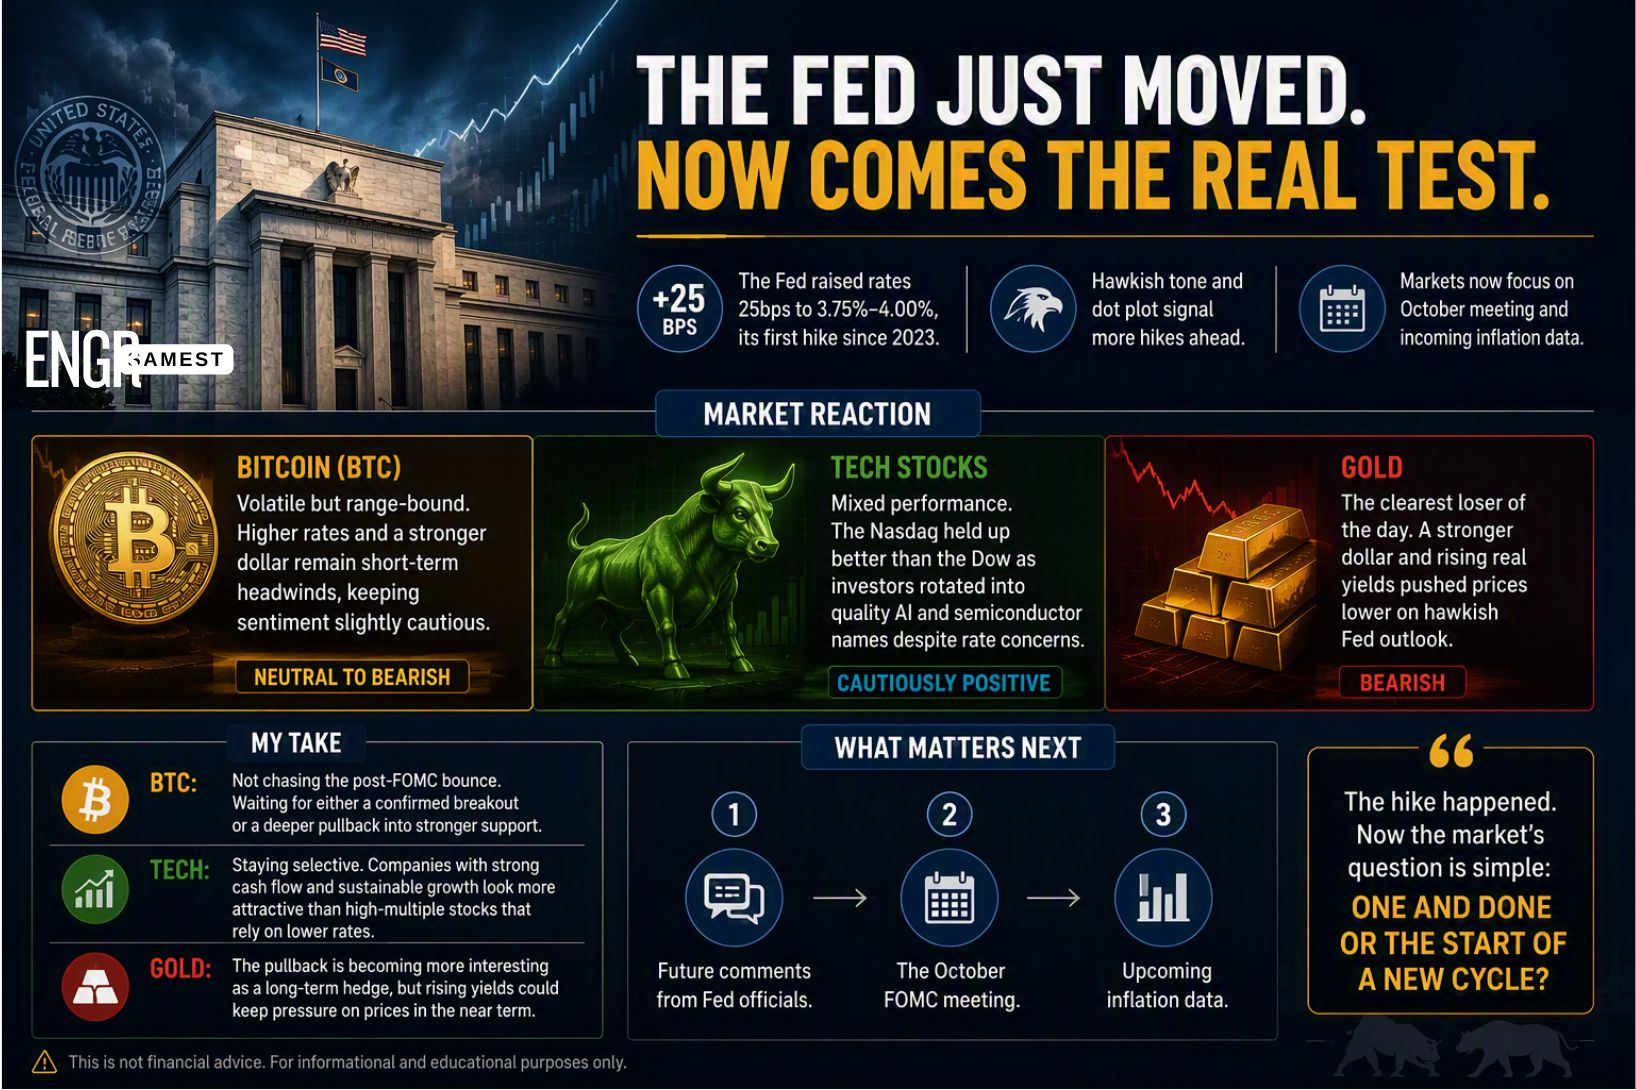
La plupart des responsables politiques s’attendent encore à un resserrement supplémentaire cette année. Seize des 18 participants projettent au moins une hausse de taux de plus, tandis que quatre voient une marge pour deux hausses supplémentaires. Seuls deux membres pensent que c’était le dernier mouvement de 2026.
Cela ne ressemble pas au cycle de resserrement agressif et rapide observé en 2022. Au contraire, on dirait une reprise prudente, guidée par les données, après une pause prolongée. La Fed a déjà agi une fois, et une autre hausse reste envisageable si l’inflation dans des domaines clés comme l’énergie, le logement et les services reste tenace.
L’attention se déplace désormais nettement vers les réunions d’octobre et de décembre.
Réaction du marché : Bitcoin, technologie et or
La hausse de taux elle-même avait largement été intégrée dans les cours.
Ce à quoi les marchés ont réagi, ce sont le ton de la Fed et le message intégré dans les projections mises à jour.
Bitcoin : coincé entre attentes et réalité
Bitcoin ($BTC) a été négocié de manière volatile mais finalement cantonnée à une fourchette après l’annonce. Les prix ont oscillé entre environ 75 000 $ et 76 500 $ avant de se stabiliser autour du niveau des 75 000 $ à la mi-niveau.
Une grande partie du mouvement avait déjà été escomptée par les traders dans les jours précédant la réunion. Historiquement, des rendements réels plus élevés et un dollar américain plus fort constituent des vents contraires pour les actifs ne rapportant pas de rendement comme le Bitcoin, ce qui rend les perspectives à court terme modérément prudentes.
Jusqu’à ce que les marchés soient convaincus que ce cycle de resserrement restera peu profond, l’élan à la hausse pourrait rester limité.
Actions technologiques : meilleure tenue que prévu
Les actions ont livré une performance mitigée.
Le S&P 500 a fini en baisse d’environ 0,4 %, tandis que le Dow Jones Industrial Average a reculé de plus de 1 %. En revanche, le Nasdaq a réussi à rester relativement résilient, clôturant à peu près à l’équilibre, des acheteurs s’étant positionnés sur certains noms liés à l’IA et aux semi-conducteurs après la faiblesse récente.
Des taux d’intérêt plus élevés pèsent généralement sur les valeurs de croissance, car ils augmentent le taux d’actualisation appliqué aux bénéfices futurs. Toutefois, les investisseurs se demandent aussi si la solidité de l’économie demeure suffisante pour soutenir des dépenses continues d’infrastructure liée à l’IA et l’investissement en capital.
Pour l’instant, les perspectives à court terme restent prudentes. Sur le long terme, l’histoire dépend encore des bénéfices des entreprises et de la façon dont le marché voit cela : simplement « une hausse de plus », plutôt que le début d’une longue campagne de resserrement.
Or : sous pression
L’or a été la victime la plus claire de la posture « faucon » de la Fed.
Après avoir progressé au moment de la décision, le métal s’est retourné fortement lorsque le dollar s’est raffermi et que les responsables ont indiqué qu’ils restaient engagés à contrôler l’inflation. Les prix au comptant ont reculé, passant de la zone autour de 4 300 $ à la mi-4 300 $ vers le bas et le milieu des 4 200 $.
La logique est simple : lorsque les taux d’intérêt augmentent, le coût d’opportunité de détenir un actif ne rapportant pas de rendement comme l’or augmente.
Cela dit, l’incertitude géopolitique et les risques liés à l’énergie continuent d’apporter un soutien de fond. Pour l’instant, le repli ressemble davantage à un ajustement « faucon » de la valorisation de la Fed qu’à une rupture fondamentale de la thèse haussière à plus long terme.
Mon avis actuel sur le marché
Pas un conseil financier. Juste mon interprétation de la configuration actuelle.
Bitcoin
Je ne me précipite pas pour courir après la volatilité post-FOMC.
Je préférerais voir une cassure décisive au-dessus de la fourchette actuelle ou un repli plus profond vers un soutien on-chain plus solide avant d’ajouter une exposition. Les positions spot existantes restent inchangées, mais j’évite l’effet de levier avant les prochaines publications sur l’inflation et l’économie.
Actions technologiques
Je me concentre sur la sélectivité plutôt que sur une exposition large.
Les entreprises disposant d’importants flux de trésorerie, de bénéfices durables et capables de financer leur croissance sans dépendre d’un capital bon marché semblent de plus en plus attrayantes, comparées à des histoires de croissance très valorisées qui reposent sur la baisse des taux. La question clé est de savoir si la résilience récente du Nasdaq se maintient ou s’efface avec le prochain mouvement à la hausse des rendements des Treasuries.
Or
La baisse observée après la hausse commence à ressembler davantage à une zone d’accumulation potentielle qu’à un trade de momentum.
Si les rendements réels continuent de monter et si le dollar reste solide, l’or pourrait rester sous pression à court terme. Toutefois, en tant que couverture à long terme contre l’inflation et le risque géopolitique, la thèse d’investissement plus large demeure intacte.
Pourquoi c’est important au-delà des marchés
Les décisions en matière de taux sont plus que de simples catalyseurs boursiers.
Des coûts d’emprunt plus élevés affectent les propriétaires qui cherchent à refinancer, les entreprises qui financent une expansion et les consommateurs qui portent une dette à taux variable. Dans le même temps, une Réserve fédérale disposée à resserrer sa politique alors que le marché du travail reste solide tente de préserver le pouvoir d’achat et d’empêcher l’inflation de s’enraciner.
Cet équilibre entre le contrôle de l’inflation et le maintien de la croissance économique est désormais le récit central du marché.
Et maintenant ?
Trois catalyseurs se détachent :
Autres commentaires du président Warsh et d’autres responsables de la Fed.
La réunion du FOMC de octobre.
Les prochaines données sur l’inflation, en particulier si les pressions sur les prix hors éléments volatils continuent de se calmer ou restent obstinément élevées.
La Fed a déjà fait son mouvement.
Désormais, le marché doit répondre à la grande question : s’agit-il d’un ajustement final, ou de la première étape d’un nouveau cycle de resserrement ?