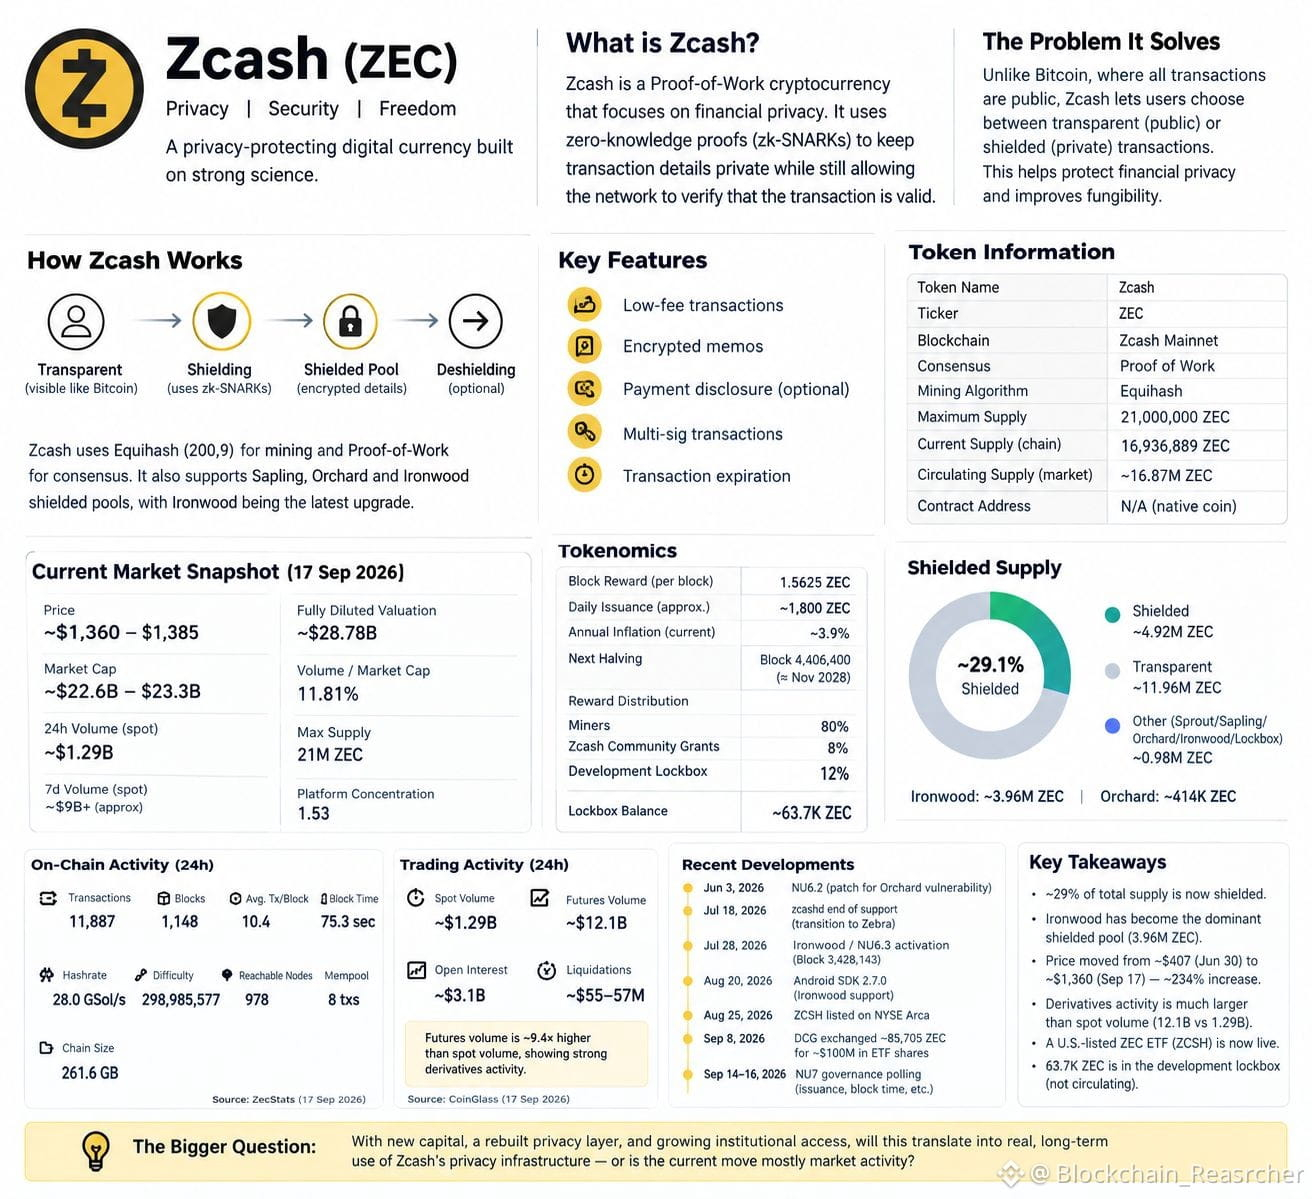

Je n’arrêtais pas de voir l’histoire autour de la ZEC présentée en fonction de la variation de prix et du nouvel ETF, mais le chiffre qui m’intéresse davantage se trouve juste en dessous du marché : près de 4,92 M ZEC sont désormais à l’abri, soit environ 29 % de l’offre totale.
Cela compte parce que Zcash n’est pas simplement une pièce avec un discours de confidentialité. Le protocole est en train d’être activement reconstruit autour de cette couche de confidentialité.
En juillet 2026, NU6.3 a activé Ironwood, créant un nouveau pool protégé après la vulnérabilité d’Orchard. Depuis, Ironwood a atteint environ 3,96 M ZEC, tandis qu’Orchard détient environ 414 K ZEC et est progressivement abandonné. Ainsi, une grande partie de l’offre protégée transite via une véritable transition architecturale, plutôt que de rester inactive.
Dans le même temps, le marché a radicalement changé. La ZEC est passée d’environ 407 $ à la fin du mois de juin à environ 1 360 $ au 17 septembre, tandis que l’activité sur les produits dérivés explosait. Un instantané actuel montrait environ 12,1 Md $ de volume sur les futures contre 1,29 Md $ sur le marché au comptant, avec plus de 3 Md $ d’intérêt ouvert.
C’est cette combinaison qui retient mon attention.
Il se produit un vrai changement au niveau du protocole : des soldes protégés qui augmentent, et une activité majeure sur les marchés financiers autour du token. Mais ces signaux ne sont pas interchangeables. Le volume sur les futures ne prouve pas la demande au comptant, les soldes protégés ne révèlent pas l’activité de transactions privées, et l’exposition à l’ETF ne signifie pas que les institutions utilisent la couche de confidentialité de Zcash.
Ainsi, la question la plus importante pour $ZEC n’est peut-être pas de savoir jusqu’où le prix peut monter.
Il s’agit plutôt de savoir si ce nouveau capital peut se traduire par un usage durable de l’infrastructure de confidentialité en cours de reconstruction en dessous.
#OstiumLoanDisputeHearingSetInNYFederalCourt
Cela compte parce que Zcash n’est pas simplement une pièce avec un discours de confidentialité. Le protocole est en train d’être activement reconstruit autour de cette couche de confidentialité.
En juillet 2026, NU6.3 a activé Ironwood, créant un nouveau pool protégé après la vulnérabilité d’Orchard. Depuis, Ironwood a atteint environ 3,96 M ZEC, tandis qu’Orchard détient environ 414 K ZEC et est progressivement abandonné. Ainsi, une grande partie de l’offre protégée transite via une véritable transition architecturale, plutôt que de rester inactive.
Dans le même temps, le marché a radicalement changé. La ZEC est passée d’environ 407 $ à la fin du mois de juin à environ 1 360 $ au 17 septembre, tandis que l’activité sur les produits dérivés explosait. Un instantané actuel montrait environ 12,1 Md $ de volume sur les futures contre 1,29 Md $ sur le marché au comptant, avec plus de 3 Md $ d’intérêt ouvert.
C’est cette combinaison qui retient mon attention.
Il se produit un vrai changement au niveau du protocole : des soldes protégés qui augmentent, et une activité majeure sur les marchés financiers autour du token. Mais ces signaux ne sont pas interchangeables. Le volume sur les futures ne prouve pas la demande au comptant, les soldes protégés ne révèlent pas l’activité de transactions privées, et l’exposition à l’ETF ne signifie pas que les institutions utilisent la couche de confidentialité de Zcash.
Ainsi, la question la plus importante pour $ZEC n’est peut-être pas de savoir jusqu’où le prix peut monter.
Il s’agit plutôt de savoir si ce nouveau capital peut se traduire par un usage durable de l’infrastructure de confidentialité en cours de reconstruction en dessous.
#OstiumLoanDisputeHearingSetInNYFederalCourt