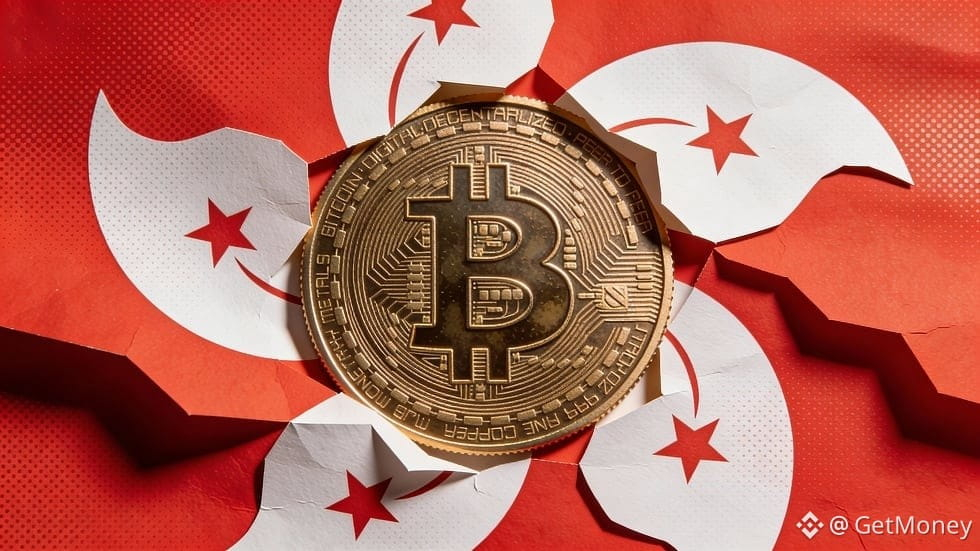
📰 Hong Kong publie consécutivement le 16 septembre son premier plan quinquennal (2026—2030) et son discours de politique générale pour 2026. Une direction est fixée, et un calendrier plus précis est dressé pour l’octroi de licences, les échanges, la compensation, la conservation et les phases pilotes : cette fois, les actifs numériques ne sont pas seulement brandis comme un slogan, ils s’intègrent directement dans la finance traditionnelle.
🔥 Le positionnement des stablecoins est très clair : d’abord être réglementés, ensuite entrer sur des plateformes de trading d’actifs virtuels autorisées, et servir à la compensation de fonds monétaires tokenisés. Honnêtement, l’objectif principal de Hong Kong n’est pas de libéraliser les paiements en crypto, mais de faire des stablecoins un outil de règlement entre les actifs numériques, les fonds et les valeurs mobilières.
💡 La tokenisation progresse plus vite. De 2025 à la première moitié de 2026, les obligations numériques émises par Hong Kong représentent environ la moitié du volume mondial ; le gouvernement prévoit aussi des émissions permanentes. La HKMA prépare des tests de tokenisation des billets de fonds de change, afin que les banques puissent utiliser à toute heure des billets dont l’encours dépasse 1,3 billion de dollars de Hong Kong.
👀 Les cas d’usage s’élargissent aussi : des obligations vers l’or, les warrants de matières premières, les crédits carbone et le financement du commerce. La bourse de Hong Kong vise à lancer d’ici 2027 un pilote de financement tokenisé des warrants en collaboration avec des banques désignées : les entreprises pourront utiliser leurs stocks de marchandises comme garantie pour obtenir de la liquidité.
👀 Côté régulation, rien ne se relâche. La SFC affinera les lignes directrices pour l’octroi de licences aux actifs virtuels ; les règles s’étendront encore à la conservation, à la surveillance des transactions et à la lutte contre le blanchiment d’argent. En bref, le signal est déjà très explicite : c’est possible, mais à condition de le faire dans un cadre sous licence.
🤔 Si le règlement par stablecoins et le financement tokenisé des warrants se mettent en place sans accroc, selon vous, quel segment Hong Kong fera décoller en premier à grande échelle : les obligations numériques, l’or, ou le financement du commerce ?
#香港Web3 #稳定币 #资产代币化 #监督虚拟资产
🔥 Le positionnement des stablecoins est très clair : d’abord être réglementés, ensuite entrer sur des plateformes de trading d’actifs virtuels autorisées, et servir à la compensation de fonds monétaires tokenisés. Honnêtement, l’objectif principal de Hong Kong n’est pas de libéraliser les paiements en crypto, mais de faire des stablecoins un outil de règlement entre les actifs numériques, les fonds et les valeurs mobilières.
💡 La tokenisation progresse plus vite. De 2025 à la première moitié de 2026, les obligations numériques émises par Hong Kong représentent environ la moitié du volume mondial ; le gouvernement prévoit aussi des émissions permanentes. La HKMA prépare des tests de tokenisation des billets de fonds de change, afin que les banques puissent utiliser à toute heure des billets dont l’encours dépasse 1,3 billion de dollars de Hong Kong.
👀 Les cas d’usage s’élargissent aussi : des obligations vers l’or, les warrants de matières premières, les crédits carbone et le financement du commerce. La bourse de Hong Kong vise à lancer d’ici 2027 un pilote de financement tokenisé des warrants en collaboration avec des banques désignées : les entreprises pourront utiliser leurs stocks de marchandises comme garantie pour obtenir de la liquidité.
👀 Côté régulation, rien ne se relâche. La SFC affinera les lignes directrices pour l’octroi de licences aux actifs virtuels ; les règles s’étendront encore à la conservation, à la surveillance des transactions et à la lutte contre le blanchiment d’argent. En bref, le signal est déjà très explicite : c’est possible, mais à condition de le faire dans un cadre sous licence.
🤔 Si le règlement par stablecoins et le financement tokenisé des warrants se mettent en place sans accroc, selon vous, quel segment Hong Kong fera décoller en premier à grande échelle : les obligations numériques, l’or, ou le financement du commerce ?
#香港Web3 #稳定币 #资产代币化 #监督虚拟资产