
Cette action américaine, j’ai déjà commencé à la prendre en position légère. J’ai passé deux heures à faire une recherche minutieuse, que je partage ici, et j’espère que le marché validera mon scénario.
D’abord la conclusion : UBER à 71,6 dollars n’est pas cher, mais ce n’est pas non plus une affaire du type « acheter les yeux fermés ». Le PER à 15 fois a l’air faible, mais il a été « embell i » par des revenus ponctuels. En prenant les bénéfices opérationnels normaux, l’évaluation réelle tourne plutôt autour de 22 à 25 fois de PER. Le CEO et le COO, ensemble, ont acheté environ 15 millions de dollars d’actions : c’est un point positif, mais on ne doit pas suivre aveuglément le fait que des dirigeants achètent. Au prix actuel de 72,56 dollars, on se situe à peu près dans le bas de la fourchette raisonnable ; si je cherche une vraie marge de sécurité, je préférerais voir 60 à 65 dollars.
1. Pourquoi un PER de 15 fois, c’est une fausse « bonne affaire » : aujourd’hui, la capitalisation est d’environ 148,2 milliards de dollars. Si on appliquait vraiment un PER de 15,47 fois, cela reviendrait à des gains sur les 12 derniers mois d’environ 9,5 milliards de dollars. Or, là-dedans, il y a beaucoup d’argent qui ne vient pas d’une activité normale. Au T3 2025, le bénéfice net d’UBER est d’environ 6,6 milliards, dont environ 4,9 milliards proviennent de gains fiscaux ponctuels. Ce genre de revenus ne sera pas là chaque année.
Cette année aussi au T2, pareil : dans le bénéfice net, on a encore environ 1,6 milliard provenant de la réévaluation des investissements en actions dans des sociétés comme Didi, Grab et Aurora. En retirant ces projets ponctuels, le PER GAAP est d’environ 30 fois ou plus ; si on regarde un profit plus « normal » en Non-GAAP, le TTM EPS tourne autour de 2,9 dollars. Donc 72,56 ÷ 2,9 ≈ 25 fois. En prenant un EPS d’environ 3,3 dollars pour 2026, on arrive à environ 22 fois. Donc, en termes exacts, ce n’est pas « UBER n’a que 15 fois de PER, c’est donc vraiment bon marché ». C’est plutôt : le cours est tombé de 102 à 72 dollars, ce qui fait près de 30 % de baisse ; mais l’évaluation n’est passée que de « chère » à « raisonnable ». Elle n’est pas retombée dans une zone particulièrement bon marché.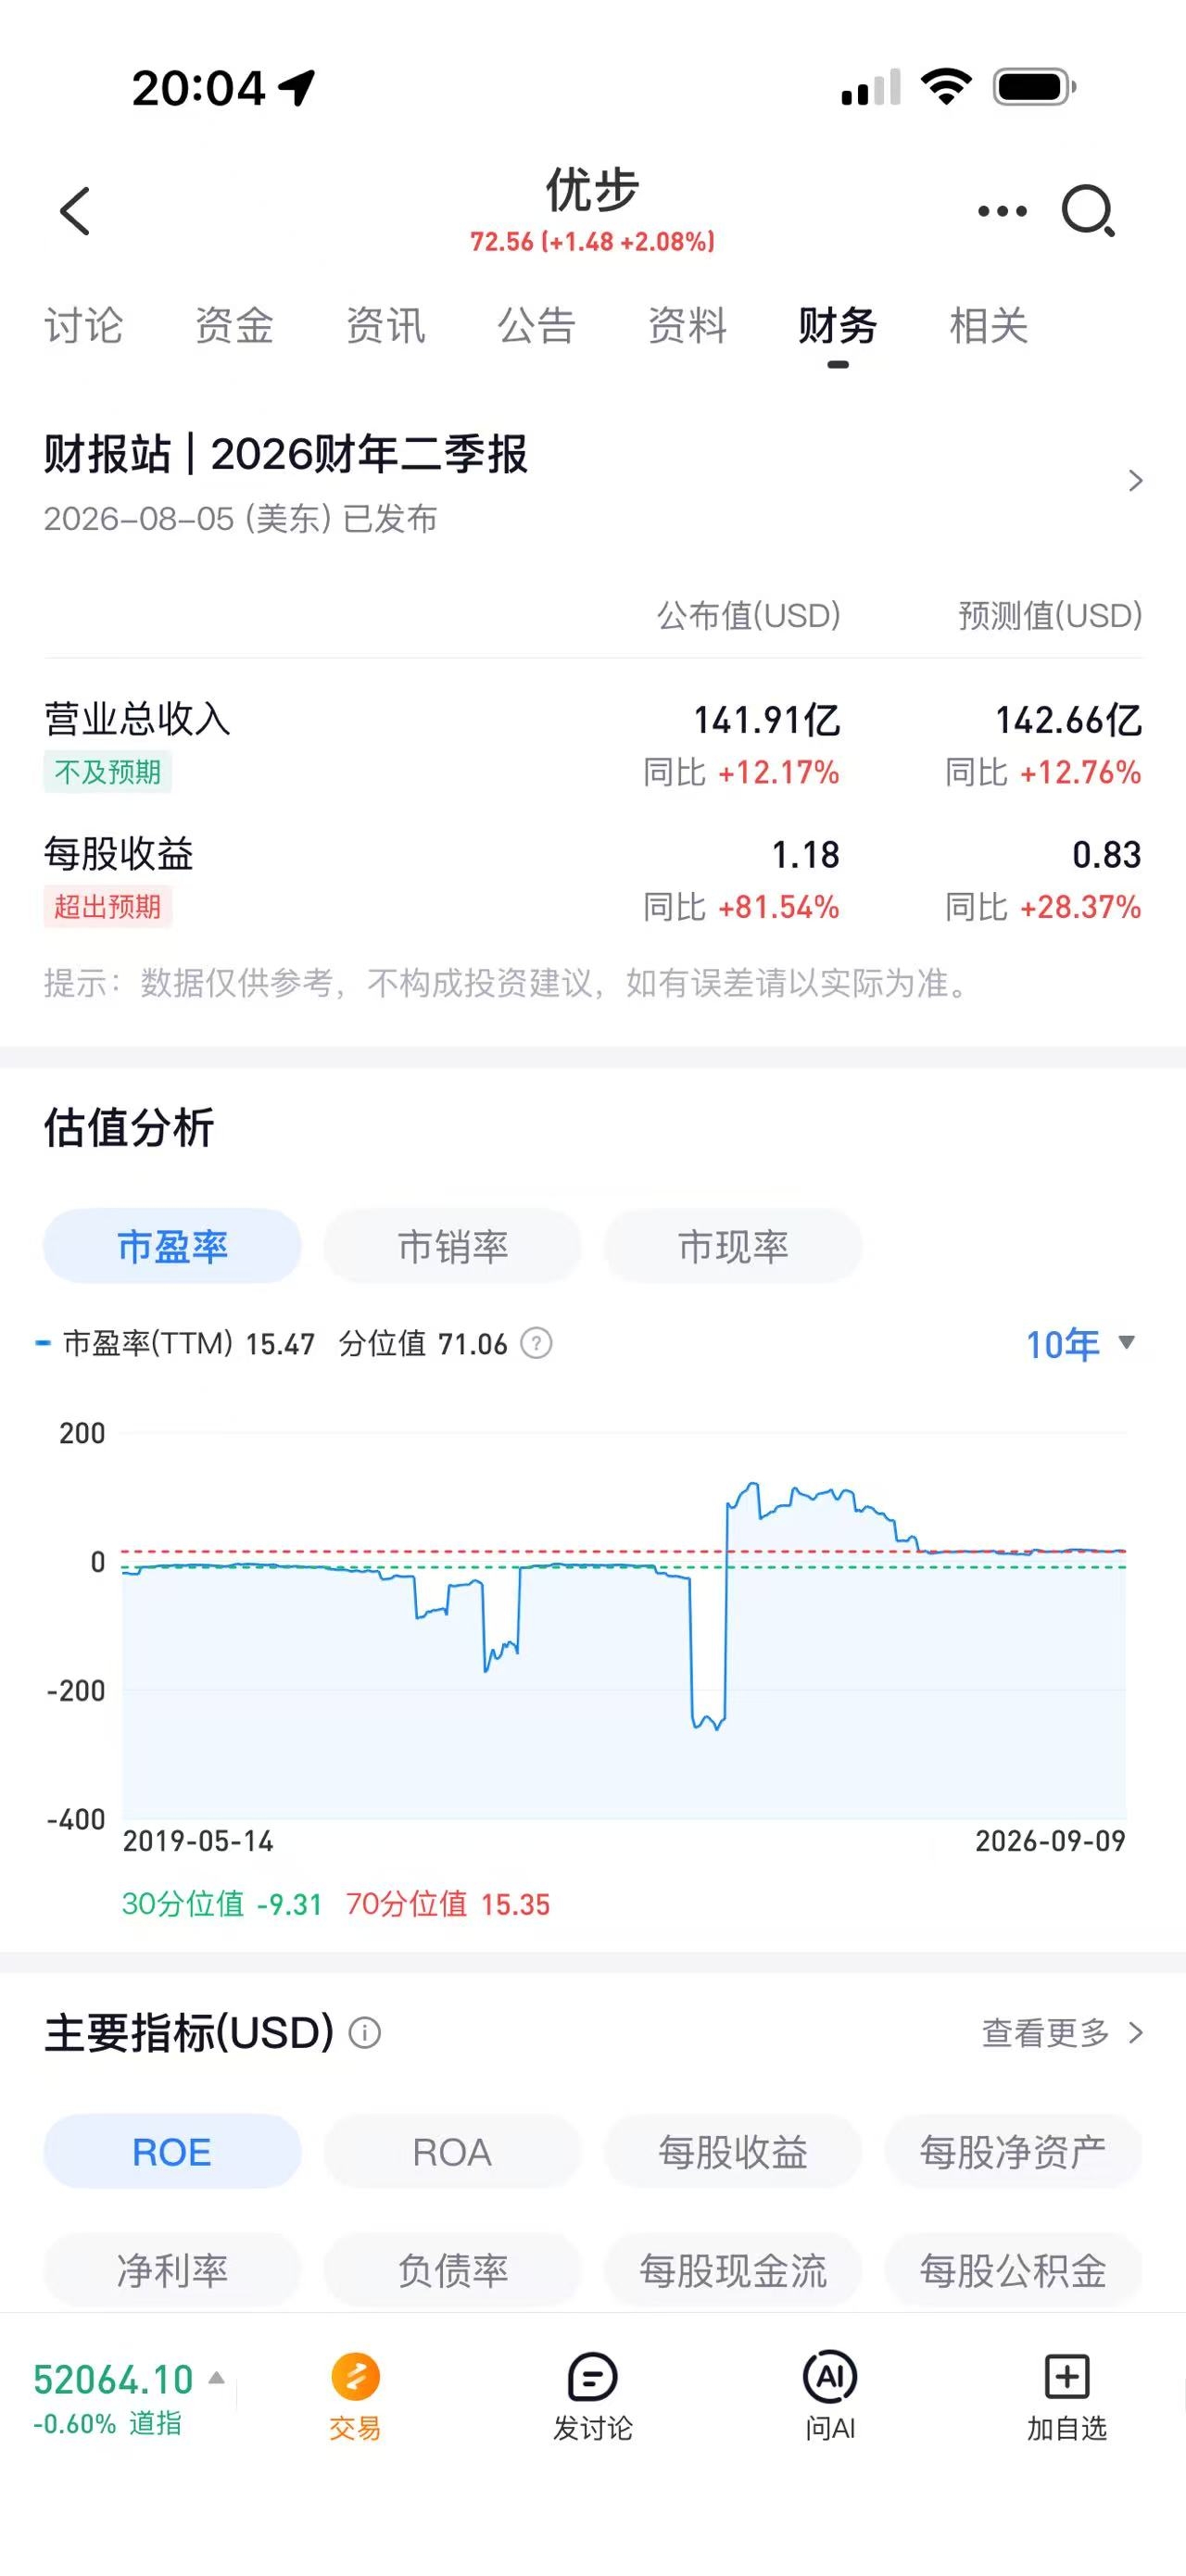
2. Que penser de l’achat de 10 millions de dollars par le CEO
, ce signal me semble positif,
Le CEO a acheté environ 141 000 actions à 70,96 dollars, pour 10 millions de dollars ; le COO avait auparavant acheté environ 70 000 actions à 75,83 dollars, pour 5,3 millions. Au total, les deux ont investi quelque 15 millions de dollars en argent réel. Et surtout : ils ont acheté pile au moment où le marché s’inquiétait le plus pour Robotaxi et les licenciements. Cela indique au moins que la direction estime que, autour de 70 dollars, ce n’est pas une surévaluation absurde.
3. Mais je dois rappeler un point : la façon dont la direction dépense l’argent de l’entreprise est plus importante que la façon dont elle dépense son propre argent. 15 millions de dollars, c’est beaucoup pour des dirigeants, mais pour une société de 150 milliards de dollars de capitalisation comme UBER, c’est en réalité plutôt faible.
Ce qu’on devrait vraiment regarder, c’est comment l’entreprise alloue son capital aujourd’hui. D’un côté, elle prépare une dépense importante pour racheter Delivery Hero ; de l’autre, elle s’engage à investir environ 10 milliards de dollars dans la conduite autonome. Et en plus, le rachat d’actions au T2 a nettement ralenti. Donc si la direction pense vraiment que 70 dollars est « sérieusement sous-évalué », l’argument le plus convaincant ne serait pas que le CEO achète pour 10 millions de dollars, mais plutôt que la société rachète massivement des actions pour des dizaines de milliards de dollars.
4. Le plus grand risque d’UBER n’est pas la récession économique, c’est Robotaxi. L’élément le plus précieux chez UBER n’est pas la voiture, mais : les utilisateurs, les chauffeurs, les commandes, le système de dispatch (routage), le système de paiement et le point d’entrée du trafic.
Avant, le modèle était : plus il y a d’utilisateurs → plus il y a de chauffeurs → moins d’attente → plus d’utilisateurs. Mais avec l’arrivée des Robotaxi, cette chaîne pourrait être supprimée.
Si à l’avenir Waymo et Tesla font leur propre application, attirent leurs propres utilisateurs et règlent eux-mêmes le dispatch des Robotaxi, pourquoi les utilisateurs auraient encore besoin d’ouvrir Uber ? C’est exactement la crainte majeure du marché aujourd’hui. Donc, même si l’évaluation d’UBER n’est pas élevée, ce n’est pas que le marché ne voit pas qu’elle gagne de l’argent : c’est que le marché se demande plutôt : à l’ère Robotaxi, Uber restera-t-elle une plateforme, ou sera-t-elle contournée ? C’est la question la plus importante pour les 5 prochaines années d’UBER.
5. Robotaxi n’est pas forcément une mauvaise chose
, l’autre possibilité serait presque l’inverse : Waymo, Zoox et d’autres peuvent construire des voitures sans chauffeur, mais ce n’est pas forcément leur force sur la conquête d’utilisateurs à l’échelle mondiale, la tarification, le dispatch, les paiements et le service client. Si, au final, ces entreprises de Robotaxi se rendent compte que : construire leur propre application mondiale est trop coûteux, la méthode la plus simple est alors d’intégrer directement Uber. Et Uber devient alors : « le Taobao de l’ère Robotaxi ». Ils n’ont pas besoin de fabriquer des voitures : ils se contentent de gérer le trafic et de faire la mise en relation, et continuent à prendre une commission. Aujourd’hui déjà, après l’intégration de Waymo à Uber, dans certaines villes, le taux d’utilisation des véhicules et le volume de commandes se sont effectivement améliorés. Donc, à l’avenir, il y a en réalité deux scénarios :
Scénario A : Robotaxi contourne Uber → la valorisation de UBER baisse.
Fin B : Robotaxi connecté à Uber → UBER devient au contraire plus intéressant.
Aujourd’hui, le marché donne à UBER un PER de vingt et quelques fois. Fondamentalement, cela revient à appliquer une décote à cette incertitude.
6. Deuxième risque : le capital devient de plus en plus lourd
, auparavant, le côté le plus sexy d’Uber, c’était le modèle léger en actifs : pas sa propre flotte, pas de chauffeurs à salarier, juste une plateforme. Mais maintenant, pour ne pas être éliminé par Robotaxi, l’entreprise prévoit d’investir environ 10 milliards de dollars dans l’automatisation, et elle veut aussi faire de gros rachats. Cela signifie que : UBER pourrait passer d’une plateforme internet légère à une plateforme d’infrastructure de transport nécessitant beaucoup de capital. Si, après avoir investi 10 milliards, le taux de rendement des Robotaxi n’est pas bon, le free cash-flow sera impacté.
C’est aussi pour cela que je ne veux pas donner à UBER un PER de 30 ou 40 fois.
7. Le troisième risque : l’acquisition de Delivery Hero. Cette transaction mérite vraiment une attention particulière. L’offre d’UBER est nettement supérieure au prix auquel le marché valorisait auparavant. Autrement dit, l’entreprise paye une prime élevée pour acheter un actif de livraison dont la marge est plus faible. Si l’intégration se passe bien, l’échelle peut s’améliorer. Mais si l’intégration se passe mal, cela peut devenir une situation où l’argent gagné grâce à une activité à meilleure marge sert à compenser une activité à marge plus faible comme la livraison. Ce n’est pas bon pour la valorisation.
8. Combien vaut réellement UBER ?
Je préfère estimer avec le profit normal de 2027. EPS 2027 PER correspondant cours boursier raisonnable
Pessimiste 3,6 dollars x15 54 dollars
Neutre 4,0 dollars x20 80 dollars
Optimiste 4,3 dollars x25 107 dollars
9. Donc je pense que je vais :
75 à 90 dollars : valorisation raisonnable
65 à 70 dollars : commence à devenir attrayant
60 à 65 dollars : plutôt confortable
Autour de 55 dollars : marge de sécurité assez claire
À 71,6 dollars, je pense que cela correspond à :
On peut acheter un peu, mais ce n’est pas encore une zone pour une position importante.