
Le marché crypto adore les histoires retentissantes.
Bitcoin reçoit du capital institutionnel.
Ethereum reste le centre de la DeFi et de la tokenisation.
Solana affiche d'énormes volumes de trading.
XRP développe une histoire autour des paiements institutionnels.
BNB a une tokenomics déflationniste solide.
TRON est en fait devenu l'un des principaux canaux mondiaux de circulation de l'USDT.
Mais il y a un actif pour lequel l'écart entre le prix du token et le développement du réseau lui-même paraît actuellement particulièrement important.
C'est :
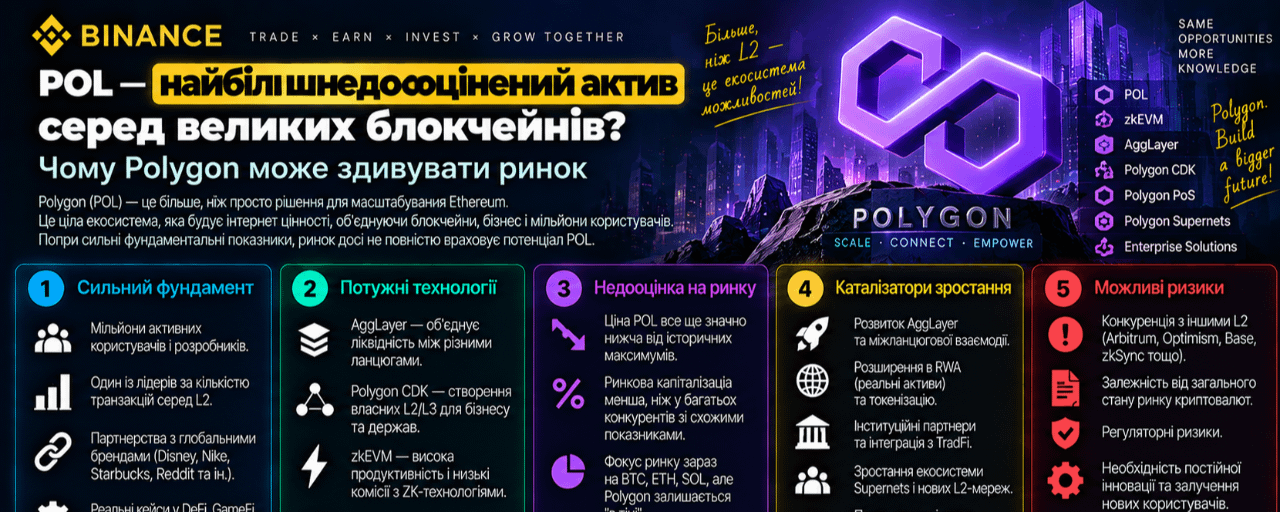
POL est le token de Polygon.
Au 17 septembre, POL vaut approximativement :
0,095–0,096 $.
Sa capitalisation boursière n'est qu'environ :
1,0 milliard de dollars.
Pour comparaison, Solana est évalué à environ 58 milliards de dollars, tandis que XRP, BNB et Ethereum valent des dizaines ou des centaines de milliards de dollars.
Et maintenant, le plus intéressant.
Derrière cette capitalisation d'environ 1 milliard de dollars se trouve une blockchain qui traite déjà des millions de transactions par jour, des milliards de dollars de règlement de stablecoins, et qui est utilisée par Visa, Mastercard, PayPal, Revolut et d'autres grandes sociétés financières.
C'est précisément ce déséquilibre qui fait de POL l'un des recovery assets les plus intéressants que je surveillerais dans les prochains mois.
À quel point POL est-il actuellement sous-évalué ?
POL se situe approximativement à :
92,5 % sous son plus haut historique.
L'ATH était d'environ :
1,29 $.
La capitalisation actuelle est d'environ :
1,03 milliard de dollars.
En circulation, il y a environ :
11 milliards de POL.
Le prix absolu de 0,096 $ ne dit rien sur le caractère bon marché du token.
Il est bien plus intéressant de comparer sa capitalisation boursière à l'économie réelle de Polygon.
Et c'est là que commencent des chiffres très inhabituels.
Polygon a plus de stablecoins que ne vaut l'ensemble de POL
Selon les données actuelles de DeFiLlama, Polygon détient environ :
2,94 milliards de dollars de stablecoins.
Dans le même temps, la capitalisation de POL lui-même :
environ 1,03 milliard de dollars.
Autrement dit, le capital des stablecoins dans le réseau est approximativement :
2,8 fois plus grand que toute la capitalisation boursière de POL.
Le TVL DeFi de Polygon est d'environ :
764 millions de dollars.
RWA — environ :
282 millions de dollars.
Cela ne prouve pas automatiquement que POL doit valoir plus cher.
Les stablecoins n'appartiennent pas aux détenteurs de POL.
Le TVL n'est pas non plus un revenu pour le token.
Mais cela montre très bien l'ampleur de l'infrastructure économique que le marché valorise actuellement à travers le seul token natif à environ 1 milliard de dollars.
5,4 millions de transactions par jour
Polygon est loin d'être un « réseau mort », comme le graphique de POL peut parfois le laisser penser.
Les données actuelles montrent environ :
5,44 millions de transactions par jour.
Adresses actives :
plus de 420 000 par jour.
Nouvelles adresses :
environ 75 000 par jour.
Pour un token avec une capitalisation d'environ 1 milliard de dollars, c'est un niveau d'utilisation très important.
Mais la véritable histoire de Polygon maintenant, ce n'est pas la DeFi
À mon avis, beaucoup d'investisseurs analysent encore Polygon selon l'ancien modèle.
Autrefois, la thèse principale sonnait à peu près comme ceci :
Polygon est un moyen bon marché de faire évoluer Ethereum.
En 2026, la stratégie a changé.
Polygon mise en fait sur :
paiements mondiaux en stablecoins.
Et c'est là que la situation devient beaucoup plus intéressante.
2,5 milliards de dollars de règlement de stablecoins par jour
En juillet, Polygon a indiqué que le réseau traitait déjà plus de :
2,5 milliards de dollars de volume de stablecoins par jour
et a dépassé :
2,6 billions de dollars de règlement total de stablecoins.
En mai encore, environ :
79 milliards de dollars d'activité stablecoin par mois.
Autrement dit, on ne parle déjà plus d'une opportunité future.
L'infrastructure de paiement est réellement utilisée.
Visa a choisi Polygon
Le 29 avril, Visa a ajouté Polygon à son infrastructure mondiale de règlement des stablecoins.
À ce moment-là, Polygon, selon les données avancées par la société, traitait :
34 % des transferts de stablecoins adossés au USD
et :
54 % des transferts d'USDC
dans l'ensemble de données correspondant.
Visa a également indiqué que son programme de règlement des stablecoins avait déjà atteint environ :
7 milliards de dollars annualized run rate.
C'est un signal important.
Visa n'achète pas POL comme actif spéculatif.
Elle utilise Polygon comme :
infrastructure financière.
Mastercard utilise également Polygon
En juin, Mastercard a élargi son infrastructure de règlement avec la possibilité de règlements on-chain via Polygon.
Il s'agit notamment de :
règlements de nuit ;
week-ends ;
jours fériés ;
stablecoins régulés.
De plus, Polygon participe à Mastercard Agent Pay for Machines — une infrastructure pour les paiements entre systèmes automatisés et agents IA.
PayPal USD fonctionne déjà directement sur Polygon
En juillet, PYUSD a été lancé nativement sur Polygon via Paxos.
Cela signifie que le PayPal dollar régulé peut utiliser Polygon pour :
paiements entrants ;
paiements ;
règlement transfrontalier ;
paiements d'entreprise.
Revolut est également arrivé sur Polygon
Le 26 août, Revolut a lancé :
EURR
— stablecoin en euro natif.
Au départ, il fonctionnait sur deux réseaux :
Ethereum ;
Polygon.
Revolut compte plus de 80 millions de clients, et EURR s'étend progressivement à l'Espace économique européen.
Polygon teste l'infrastructure même avec la Bank of England
Polygon Labs participe également à la deuxième phase :
Bank of England Digital Pound Lab.
Avec NOBO Finance et Dun & Bradstreet, un modèle est testé dans lequel l'infrastructure de stablecoins peut interagir avec une livre numérique potentielle pour le règlement transfrontalier.
Cela ne signifie pas que la Bank of England « a choisi Polygon pour la livre numérique ».
Ce serait une conclusion incorrecte.
Mais la simple participation à un tel test montre vers quel marché Polygon se tourne désormais :
les banques et les paiements mondiaux.
Open Money Stack pourrait s'avérer plus important que le simple Polygon PoS
Un autre produit sous-évalué est :
Open Money Stack.
L'idée est très simple.
Les entreprises qui veulent travailler avec les stablecoins doivent aujourd'hui intégrer séparément :
KYC ;
portefeuilles ;
ramps ;
conformité ;
FX ;
règlement ;
routage inter-chaînes.
Polygon essaie de réunir tout cela en :
une seule API.
Le 9 septembre, la société a décrit Open Money Stack précisément comme l'infrastructure unique grâce à laquelle une entreprise peut construire un dollar account ou un cross-border payment flow sans devoir connecter elle-même des dizaines de fournisseurs.
Si cette stratégie fonctionne, Polygon commencera à concurrencer non seulement d'autres blockchains.
Il va concurrencer une partie du marché mondial :
infrastructure de paiement.
Et c'est là qu'apparaît la principale asymétrie d'investissement
Essayons simplement de mettre les chiffres côte à côte.
Capitalisation boursière de POL :
≈ 1 milliard de dollars
Stablecoins sur Polygon :
≈ 2,9 milliards de dollars
TVL DeFi :
≈ 764 millions de dollars
Transactions quotidiennes :
≈ 5,4 millions
Adresses actives :
≈ 421 000
Règlement de stablecoins :
plus de 2,5 milliards de dollars par jour
Règlement historique de stablecoins :
plus de 2,6 billions de dollars.
Et parmi les grandes intégrations :
Visa ;
Mastercard ;
PayPal ;
Revolut ;
Meta ;
Bank of England Digital Pound Lab.
C'est précisément pourquoi je ne qualifie pas POL simplement de bon marché.
Je l'appelle :
un actif avec une asymétrie de valorisation potentiellement très importante.
Pourquoi alors POL ne vaut-il que 0,096 $ ?
Voici la question la plus importante de tout l'article.
Si les fondamentaux sont si solides, pourquoi le marché n'achète-t-il pas POL ?
Il y a plusieurs raisons.
Raison n°1. Polygon a perdu son ancien narrative
En 2021–2022, MATIC était l'un des principaux Ethereum scaling trades.
Puis sont apparus :
Arbitrum ;
Optimism ;
Base ;
Solana du nouveau cycle ;
autres L2.
Le narrative de Polygon s'est dilué.
Et le marché des cryptomonnaies dépend énormément du narrative.
Polygon a changé sa stratégie vers les paiements, mais une grande partie du marché retail perçoit encore POL comme :
« l'ancien MATIC ».
Cela peut être à la fois un problème et une opportunité.
Raison n°2. Un bon Polygon ne signifie pas automatiquement un POL cher
C'est le plus grand risque de ma thèse.
Visa peut effectuer le règlement via Polygon.
Mastercard peut utiliser Polygon.
PayPal peut émettre PYUSD.
Des millions de transactions peuvent circuler via le réseau.
Mais la question de l'investisseur doit être :
quelle part de cette valeur économique POL capte-t-il ?
Et ici, la réponse n'est pas encore idéale.
POL est utilisé comme :
gas ;
actif de staking ;
sécurité du réseau ;
et à terme, plus largement dans Agglayer.
Mais les transactions Polygon sont extrêmement bon marché.
C'est pourquoi même des millions d'opérations ne nécessitent pas l'achat d'une quantité énorme de POL.
C'est le principal value-accrual risk du projet.
Raison n°3. POL a une inflation
Un autre inconvénient par rapport, par exemple, à BNB :
POL n'est pas un token déflationniste.
Le modèle actuel prévoit environ :
2 % d'émissions annuelles.
Environ :
1 % — incitations aux validateurs / au staking ;
1 % — trésorerie communautaire.
La gouvernance communautaire pourrait ultérieurement changer ce modèle.
Autrement dit, à demande constante, les nouveaux tokens émis diluent progressivement les détenteurs de POL.
2 % — ce n'est pas une inflation catastrophique.
Mais c'est un facteur qu'il faut absolument prendre en compte.
Raison n°4. La macroéconomie est actuellement extrêmement défavorable à POL
Le 16 septembre, la Réserve fédérale américaine a relevé son taux de :
25 points de base
dans la fourchette :
3,75–4,00 %.
De plus, la Fed a laissé entendre qu'une nouvelle hausse était possible en 2026.
Pour les altcoins small/mid-cap, c'est particulièrement difficile.
Des taux élevés signifient :
liquidité chère ;
dollar fort ;
attrait accru des obligations ;
moindre demande pour les actifs à haut risque.
C'est pourquoi même les solides fondamentaux de POL luttent actuellement contre un mauvais contexte macro.
Le CLARITY Act n'a pas non plus donné au marché le catalyseur attendu
Le 15 septembre, le Sénat américain n'a pas réussi à faire avancer le CLARITY Act.
Pour le cloture, 60 voix étaient nécessaires, mais le projet de loi n'a obtenu qu'une simple majorité et n'a pas franchi l'obstacle procédural.
Cela a encore détérioré le sentiment sur le marché des altcoins.
C'est pourquoi la faiblesse actuelle de POL ne s'explique pas seulement par Polygon lui-même.
Le marché dans son ensemble joue actuellement contre les actifs à haut risque.
Pourquoi je choisis quand même POL, et non SOL
Si la question est :
Quel projet est fondamentalement plus fort en ce moment ?
Je placerais SOL au-dessus.
Solana a d'énormes volumes de trading, des ETF, du staking, des stablecoins, des RWA et un solide écosystème de développeurs.
Mais si la question est :
Où l'écart potentiel est-il le plus grand entre la valorisation actuelle et l'infrastructure déjà existante ?
La réponse change.
SOL est actuellement évalué à environ :
58,5 milliards de dollars.
POL :
environ 1 milliard de dollars.
Autrement dit, Solana devrait recevoir des dizaines de milliards de capitalisation supplémentaire pour doubler.
Pour doubler, POL n'a besoin que d'une capitalisation d'environ :
2 milliards de dollars.
Cela représente encore beaucoup d'argent.
Mais une tout autre échelle.
Pourquoi pas XRP ?
XRP a une très forte histoire institutionnelle :
ETF ;
RLUSD ;
Ripple ;
paiements ;
clarté réglementaire.
Mais la capitalisation de XRP est déjà énorme.
C'est pourquoi le marché anticipe déjà une grande partie du succès futur.
POL ne bénéficie pour l'instant pratiquement pas d'une telle prime.
Pourquoi pas BNB ?
BNB a peut-être la meilleure tokenomics parmi les actifs examinés.
L'offre se contracte.
L'utilité est énorme.
BNB Chain est activement utilisée.
Mais la capitalisation de BNB se situe déjà dans les dizaines de milliards de dollars.
C'est un actif de grande qualité, mais l'asymétrie est nettement plus faible.
Pourquoi pas TRX ?
TRX est l'un des actifs les plus forts en termes de véritable product-market fit.
TRON est déjà une énorme settlement layer pour l'USDT.
Mais le marché le sait.
TRX a déjà une capitalisation de dizaines de milliards de dollars.
De plus, la dépendance de TRON à l'USDT crée un concentration risk.
Pourquoi pas ETH ?
Ethereum, pour moi, est plutôt :
un quality asset,
qu'un deep-value asset.
ETH dispose d'un ETF, du staking, de la DeFi, des stablecoins, des L2 et d'une adoption institutionnelle.
Mais pour une croissance multipliée, il doit créer des centaines de milliards de dollars de valeur additionnelle.
POL part d'une base de valorisation complètement différente.
Que doit-il se passer pour que le marché commence à réévaluer POL ?
À mon avis, il faut quatre choses.
1. Le prix doit revenir à 0,10–0,11 $
La première étape consiste simplement à récupérer le niveau psychologique :
0,10 $.
Mais ce n'est pas suffisant.
La zone 0,107–0,11 $ devrait passer de résistance à support.
2. POL doit franchir 0,128 $
C'est le principal niveau à moyen terme que nous avons déjà souligné dans l'analyse précédente.
Tant que POL reste en dessous, la hausse peut être considérée comme :
une reprise au sein d'une grande structure baissière.
Une consolidation au-dessus de 0,128 $ sera déjà beaucoup plus intéressante.
3. la croissance des paiements doit commencer à se refléter dans l'économie de POL
C'est fondamentalement plus important que le graphique.
Je veux voir une croissance :
staking ;
frais ;
burn ;
demande de POL ;
utilité d'Agglayer.
Si le volume des paiements augmente alors que la valeur économique de POL ne change pas, la thèse d'investissement s'affaiblit.
4. Le marché a besoin d'un nouveau narrative
Le scénario le plus fort :
Polygon cesse d'être perçu comme un « ancien L2 d'Ethereum » et commence à être perçu comme une payment chain.
Visa + Mastercard + PayPal + Revolut créent déjà la base d'un tel changement.
Mais le marché ne l'a pas encore entièrement pris en compte.
Quel potentiel peut-on envisager ?
Au prix actuel d'environ :
0,096 $
la capitalisation est d'environ :
1 milliard de dollars.
Regardons maintenant non pas des objectifs fantaisistes, mais les mathématiques.
POL = 0,15 $
La capitalisation boursière sera d'environ :
1,6 milliard de dollars.
Ce n'est qu'environ :
+56 %
par rapport au prix actuel.
Pour le marché crypto, ce n'est de loin pas une surévaluation extrême.
POL = 0,20 $
Capitalisation boursière :
environ :
2,1 milliards de dollars.
Croissance :
environ :
+108 %.
Même après un doublement, POL resterait encore un actif blockchain relativement petit.
POL = 0,30 $
Capitalisation boursière :
approximativement :
3,2 milliards de dollars.
C'est déjà :
+210 %.
Mais même une telle valorisation ne représenterait qu'une petite partie des capitalisations de SOL, XRP ou BNB.
POL = 0,50 $
Capitalisation boursière :
environ :
5,3 milliards de dollars.
C'est déjà un scénario haussier sérieux.
Il ne lui suffit pas d'avoir simplement de bonnes nouvelles.
Il faut :
un marché des altcoins fort ;
croissance de l'utilité de POL ;
un narrative de paiement durable ;
baisse des taux ;
une réévaluation de tout l'écosystème Polygon.
Mais mathématiquement, cela ne nécessite toujours pas de transformer Polygon en un actif du niveau d'Ethereum ou de Solana.
Et le retour à 1 $ ?
Je serais beaucoup plus prudent ici.
POL à 1 $ avec l'offre actuelle signifierait une capitalisation de plus de :
10 milliards de dollars.
Cela n'est possible qu'avec une réévaluation très sérieuse de tout l'écosystème.
C'est pourquoi utiliser l'ancien ATH comme argument :
« il valait 1 $ avant, donc il doit forcément y revenir »
on ne peut pas.
Le marché ne fonctionne pas ainsi.
Mon scénario de base
À court terme, la macroéconomie est actuellement trop stricte pour attendre un rallye vertical immédiat.
Après la hausse des taux de la Fed, les altcoins restent sous pression.
C'est pourquoi j'envisage POL avant tout comme :
thèse de reprise asymétrique,
et non comme un actif qui doit commencer à monter demain.
Ma carte clé des niveaux :
Zone actuelle :
0,09–0,10 $
Premier tournant :
0,107–0,11 $
Le principal breakout :
0,125–0,128 $
Prochain objectif :
0,15 $
En cas de réévaluation complète :
0,18–0,20 $
Scénario haussier solide à moyen terme :
0,25–0,30 $
Mais le downside existe aussi
Un actif sous-évalué peut devenir encore moins cher.
Si :
Bitcoin continuera de baisser ;
La Fed continuera le resserrement ;
l'offre de stablecoins sur Polygon diminuera ;
les intégrations de paiement ne créeront pas de demande pour POL ;
le marché perdra son intérêt pour Agglayer,
POL pourrait retester :
0,08 $
et ensuite :
0,067–0,07 $.
C'est précisément autour de 0,0677 $ que se situe le plus bas historique de POL.
C'est pourquoi une faible valorisation ne protège pas d'une baisse supplémentaire.
Le principal risque de toute l'idée d'investissement
On peut le formuler en une seule phrase :
Polygon peut devenir un réseau de paiement extrêmement performant, tandis que POL peut rester un actif relativement faible.
C'est possible.
Et c'est précisément pourquoi je ne considère pas POL comme une opportunité d'investissement évidente.
Pour que la thèse haussière soit réellement confirmée, il faut voir le lien :
adoption de Polygon → demande pour POL.
Si cela commence à se renforcer, la capitalisation actuelle d'environ 1 milliard de dollars pourrait vraiment sembler anormalement faible.
Si ce n'est pas le cas, le marché pourrait avoir raison en maintenant une décote.
Pourquoi je considère précisément POL comme le candidat le plus intéressant
Pas parce qu'il a la meilleure blockchain.
Pas parce qu'il a les meilleures tokenomics.
Pas parce que c'est l'actif le plus sûr.
Et certainement pas parce qu'il a chuté de 92 %.
La raison est différente.
Il a actuellement une combinaison inhabituelle :
une valorisation très faible
une infrastructure réellement utilisée
un énorme volume de stablecoins
Visa
Mastercard
Revolut
Revolut
stratégie de paiement institutionnel.
Le marché valorise POL à environ 1 milliard de dollars.
Mais le réseau déplace déjà des milliards de dollars par jour.
C'est précisément cet écart qui crée l'asymétrie.
Qu'est-ce qui pourrait devenir un moment de revalorisation ?
Je surveillerais deux signaux en même temps.
Fondamental :
de nouvelles intégrations de paiement majeures et la preuve qu'elles augmentent la valeur économique de POL.
Technique :
une consolidation au-dessus de 0,128 $.
Si les deux événements se produisent en même temps, l'histoire changera considérablement.
Le marché peut alors passer de :
« POL — l'ancien MATIC qui baisse tout le temps »
à :
« POL — l'actif natif de l'un des plus grands réseaux de paiement en stablecoins ».
Et ce sont précisément de tels changements de narrative qui créent parfois les plus fortes revalorisations sur le marché crypto.
Conclusion
Si l'on choisit parmi BTC, ETH, XRP, BNB, TRX, SOL et POL l'actif avec la meilleure combinaison de :
faible valorisation actuelle ;
utilisation existante ;
intégrations institutionnelles ;
potentiel de revalorisation ;
alors mon choix, maintenant, est :
POL.
Pas comme l'actif le plus sûr.
En termes de fiabilité, je placerais BTC et ETH au-dessus.
Pas comme le plus fort écosystème blockchain.
Ici, SOL et Ethereum paraissent plus convaincants.
À savoir comme :
l'asymétrie de valorisation la plus intéressante.
Une capitalisation d'environ 1 milliard de dollars face à des milliards de dollars de règlement quotidien de stablecoins est un déséquilibre à surveiller.
Mais le sort de POL dépendra d'une question fondamentale :
Polygon pourra-t-il transformer le succès de son infrastructure de paiement en demande économique pour son propre token ?
Si la réponse est positive, le prix actuel d'environ 0,10 $ pourrait sembler très bas rétrospectivement.
Sinon, un POL bon marché peut rester bon marché encore très longtemps.
C'est précisément pourquoi, pour moi, POL n'est pas aujourd'hui un « achat évident », mais l'un des recovery assets à haut risque / fort potentiel les plus intéressants du marché.
Ceci n'est pas un conseil financier. Le matériel est une étude analytique et une évaluation de scénarios. Une faible capitalisation boursière et des fondamentaux solides ne garantissent pas la hausse du token.