Le réseau principal de Circle公链 Arc est officiellement ouvert : BlackRock, Visa et d’autres en tant que validateurs fondateurs
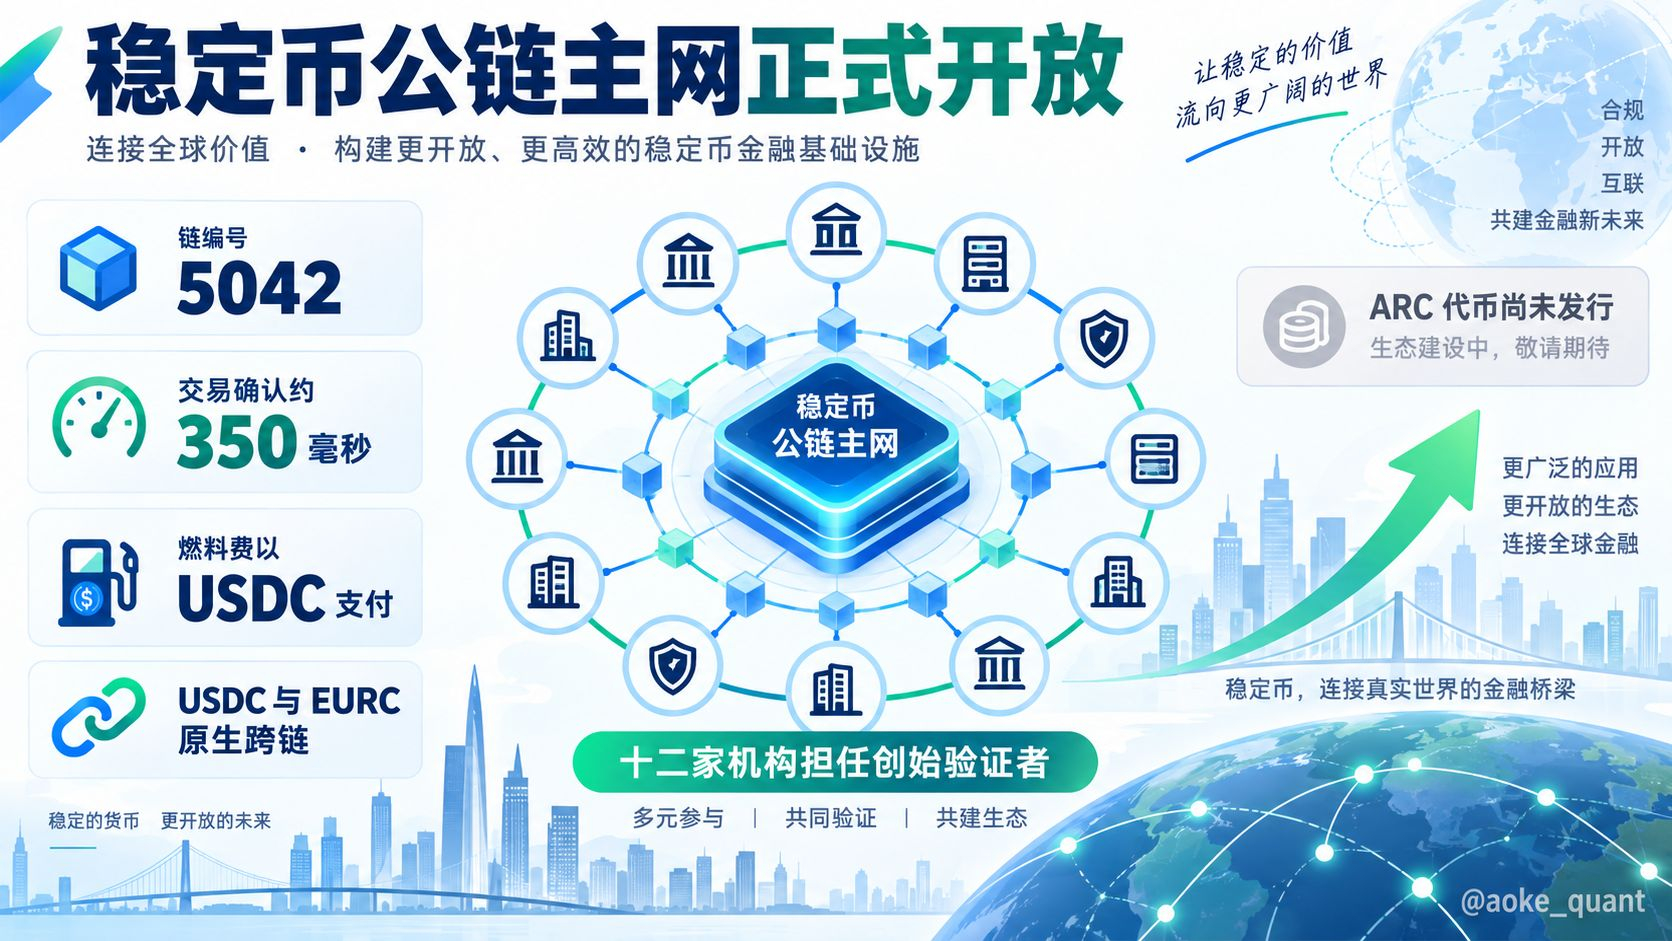
Le réseau de couche 1 (Layer1) Arc, développé en interne par Circle, a été officiellement ouvert au public le 16 septembre, pour son réseau principal. Dans la stratégie « full-stack » de Circle, cette chaîne se positionne, aux côtés de l’USDC et des réseaux de paiement, comme une infrastructure de base clé : elle ne se dispute pas la liquidité DeFi, mais constitue un réseau de règlement orienté vers les stablecoins, la tokenisation d’actifs réels et le dénouement des opérations de change. Le projet a été approuvé en août 2025, puis a ouvert son réseau de test en octobre. En mai de cette année, il a levé 222 millions de dollars en prévente institutionnelle avec une valorisation de 3 milliards de dollars (30 milliards) ; a16z crypto a mené l’investissement avec 75 millions de dollars, et BlackRock, la société mère de la Bourse de New York (ICE) et d’autres ont également participé. Les faits essentiels confirmés sont les suivants : l’identifiant de la chaîne du réseau principal est le 5042 ; le Gas est payé directement en USDC, et les utilisateurs n’ont pas besoin de détenir un token Gas supplémentaire ; l’USDC et l’EURC entrent et sortent nativement via un mécanisme de cross-chain officiel : l’émetteur détruit puis émet (mint) pour assurer l’échange, sans dépendre de ponts tiers qui garderaient les fonds ; le moteur de consensus Malachite fournit une finalité déterministe : les transactions sont confirmées en ~350 millisecondes et sont irréversibles. Le set de validateurs est à ce stade entièrement fermé : 12 nœuds au total, dont 11 institutions — BlackRock, DTCC, Visa, Mastercard, Standard Chartered, etc. — plus Circle lui-même. Selon les limites de sécurité du BFT, sur lesquelles reposent ces nœuds, il suffit que 4 d’entre eux conspirent pour provoquer l’arrêt du réseau.
Pourquoi Circle doit-il construire sa propre chaîne ? Trois contraintes structurelles peuvent l’expliquer : pour les entreprises, le règlement en USDC nécessite de détenir en plus de l’ETH ou du SOL, ce qui crée une exposition aux changes et des questions fiscales ; la confirmation probabiliste des réseaux de type Ethereum ne tient pas dans le cadre contractuel du dénouement des opérations, car les institutions exigent que la transaction aboutisse instantanément avec l’émission de justificatifs irrévocables ; enfin, les hard fork au niveau de la couche basse et la volatilité du Gas dépassent le périmètre de contrôle des risques de Circle.
Plus profondément encore, le cadre réglementaire fédéré des stablecoins déjà entré en vigueur exige que les émetteurs remplissent leurs obligations en matière de lutte contre le blanchiment et interdit le versement d’intérêts : la liste noire et les traces d’audit intégrées dans la couche protocolaire d’Arc découlent précisément de cela. Autrement dit, le degré de centralisation comporte un plancher imposé par la loi ; critiquer le projet pour ne pas être assez décentralisé, ou le défendre en disant qu’il a été conçu pour les institutions, revient en réalité à discuter de la définition. Séparer les faits et les attentes pour évaluer l’impact sur le marché.
Les faits sont : le token ARC n’est pas encore émis, et le TGE n’a pas encore été lancé ; le Gas payé en USDC signifie qu’actuellement l’ARC ne capte pas directement les frais du réseau principal ; le système officiel de points précise clairement qu’il ne constitue ni une promesse de token ni une promesse d’airdrop. Les attentes sont : le souvenir de la hausse de plus de vingt fois en une semaine du CASHCAT sur la chaîne de Robinhood a incité certains capitaux à pré-positionner l’écosystème Arc selon une logique de chaîne meme. Des plateformes comme GMGN et OpenSea ont annoncé leur intégration ; certains jetons précoces fortement « pumpés » présentent une concentration élevée des positions, de sorte que les risques pourraient se manifester avant les opportunités.
Le véritable facteur variable du récit institutionnel réside dans la législation et dans le transfert des actifs vers la chaîne : les institutions de garde prévoient de mettre en ligne les actifs détenus au cours de la seconde moitié de 2027. Le calendrier dépend de la sécurité juridique fournie par la structure législative du marché.
Éditeur : au regard des standards des blockchains publiques, l’antisélectivité (résistance à la censure) d’Arc est insuffisante ; en revanche, si on comprend Arc comme un réseau de règlement institutionnel réalisé au moyen de la blockchain, alors la conception est cohérente. Pour l’évaluation, il faut regarder le volume réel de règlement institutionnel et le rythme de mise en ligne des actifs, plutôt que l’activité des adresses ou l’intensité du marché meme. Tant que les paramètres de déverrouillage et de déflation/inflation ne sont pas divulgués, toute estimation de la capitalisation circulante ne tient pas. Pour l’utilisateur ordinaire, distinguer la valeur de long terme d’un réseau de règlement des limites du « sprint » à court terme est plus important que de courir après le narratif.
#Circle开放Arc主网 #BTC #ETH #BNB
Le réseau de couche 1 (Layer1) Arc, développé en interne par Circle, a été officiellement ouvert au public le 16 septembre, pour son réseau principal. Dans la stratégie « full-stack » de Circle, cette chaîne se positionne, aux côtés de l’USDC et des réseaux de paiement, comme une infrastructure de base clé : elle ne se dispute pas la liquidité DeFi, mais constitue un réseau de règlement orienté vers les stablecoins, la tokenisation d’actifs réels et le dénouement des opérations de change. Le projet a été approuvé en août 2025, puis a ouvert son réseau de test en octobre. En mai de cette année, il a levé 222 millions de dollars en prévente institutionnelle avec une valorisation de 3 milliards de dollars (30 milliards) ; a16z crypto a mené l’investissement avec 75 millions de dollars, et BlackRock, la société mère de la Bourse de New York (ICE) et d’autres ont également participé. Les faits essentiels confirmés sont les suivants : l’identifiant de la chaîne du réseau principal est le 5042 ; le Gas est payé directement en USDC, et les utilisateurs n’ont pas besoin de détenir un token Gas supplémentaire ; l’USDC et l’EURC entrent et sortent nativement via un mécanisme de cross-chain officiel : l’émetteur détruit puis émet (mint) pour assurer l’échange, sans dépendre de ponts tiers qui garderaient les fonds ; le moteur de consensus Malachite fournit une finalité déterministe : les transactions sont confirmées en ~350 millisecondes et sont irréversibles. Le set de validateurs est à ce stade entièrement fermé : 12 nœuds au total, dont 11 institutions — BlackRock, DTCC, Visa, Mastercard, Standard Chartered, etc. — plus Circle lui-même. Selon les limites de sécurité du BFT, sur lesquelles reposent ces nœuds, il suffit que 4 d’entre eux conspirent pour provoquer l’arrêt du réseau.
Pourquoi Circle doit-il construire sa propre chaîne ? Trois contraintes structurelles peuvent l’expliquer : pour les entreprises, le règlement en USDC nécessite de détenir en plus de l’ETH ou du SOL, ce qui crée une exposition aux changes et des questions fiscales ; la confirmation probabiliste des réseaux de type Ethereum ne tient pas dans le cadre contractuel du dénouement des opérations, car les institutions exigent que la transaction aboutisse instantanément avec l’émission de justificatifs irrévocables ; enfin, les hard fork au niveau de la couche basse et la volatilité du Gas dépassent le périmètre de contrôle des risques de Circle.
Plus profondément encore, le cadre réglementaire fédéré des stablecoins déjà entré en vigueur exige que les émetteurs remplissent leurs obligations en matière de lutte contre le blanchiment et interdit le versement d’intérêts : la liste noire et les traces d’audit intégrées dans la couche protocolaire d’Arc découlent précisément de cela. Autrement dit, le degré de centralisation comporte un plancher imposé par la loi ; critiquer le projet pour ne pas être assez décentralisé, ou le défendre en disant qu’il a été conçu pour les institutions, revient en réalité à discuter de la définition. Séparer les faits et les attentes pour évaluer l’impact sur le marché.
Les faits sont : le token ARC n’est pas encore émis, et le TGE n’a pas encore été lancé ; le Gas payé en USDC signifie qu’actuellement l’ARC ne capte pas directement les frais du réseau principal ; le système officiel de points précise clairement qu’il ne constitue ni une promesse de token ni une promesse d’airdrop. Les attentes sont : le souvenir de la hausse de plus de vingt fois en une semaine du CASHCAT sur la chaîne de Robinhood a incité certains capitaux à pré-positionner l’écosystème Arc selon une logique de chaîne meme. Des plateformes comme GMGN et OpenSea ont annoncé leur intégration ; certains jetons précoces fortement « pumpés » présentent une concentration élevée des positions, de sorte que les risques pourraient se manifester avant les opportunités.
Le véritable facteur variable du récit institutionnel réside dans la législation et dans le transfert des actifs vers la chaîne : les institutions de garde prévoient de mettre en ligne les actifs détenus au cours de la seconde moitié de 2027. Le calendrier dépend de la sécurité juridique fournie par la structure législative du marché.
Éditeur : au regard des standards des blockchains publiques, l’antisélectivité (résistance à la censure) d’Arc est insuffisante ; en revanche, si on comprend Arc comme un réseau de règlement institutionnel réalisé au moyen de la blockchain, alors la conception est cohérente. Pour l’évaluation, il faut regarder le volume réel de règlement institutionnel et le rythme de mise en ligne des actifs, plutôt que l’activité des adresses ou l’intensité du marché meme. Tant que les paramètres de déverrouillage et de déflation/inflation ne sont pas divulgués, toute estimation de la capitalisation circulante ne tient pas. Pour l’utilisateur ordinaire, distinguer la valeur de long terme d’un réseau de règlement des limites du « sprint » à court terme est plus important que de courir après le narratif.
#Circle开放Arc主网 #BTC #ETH #BNB