
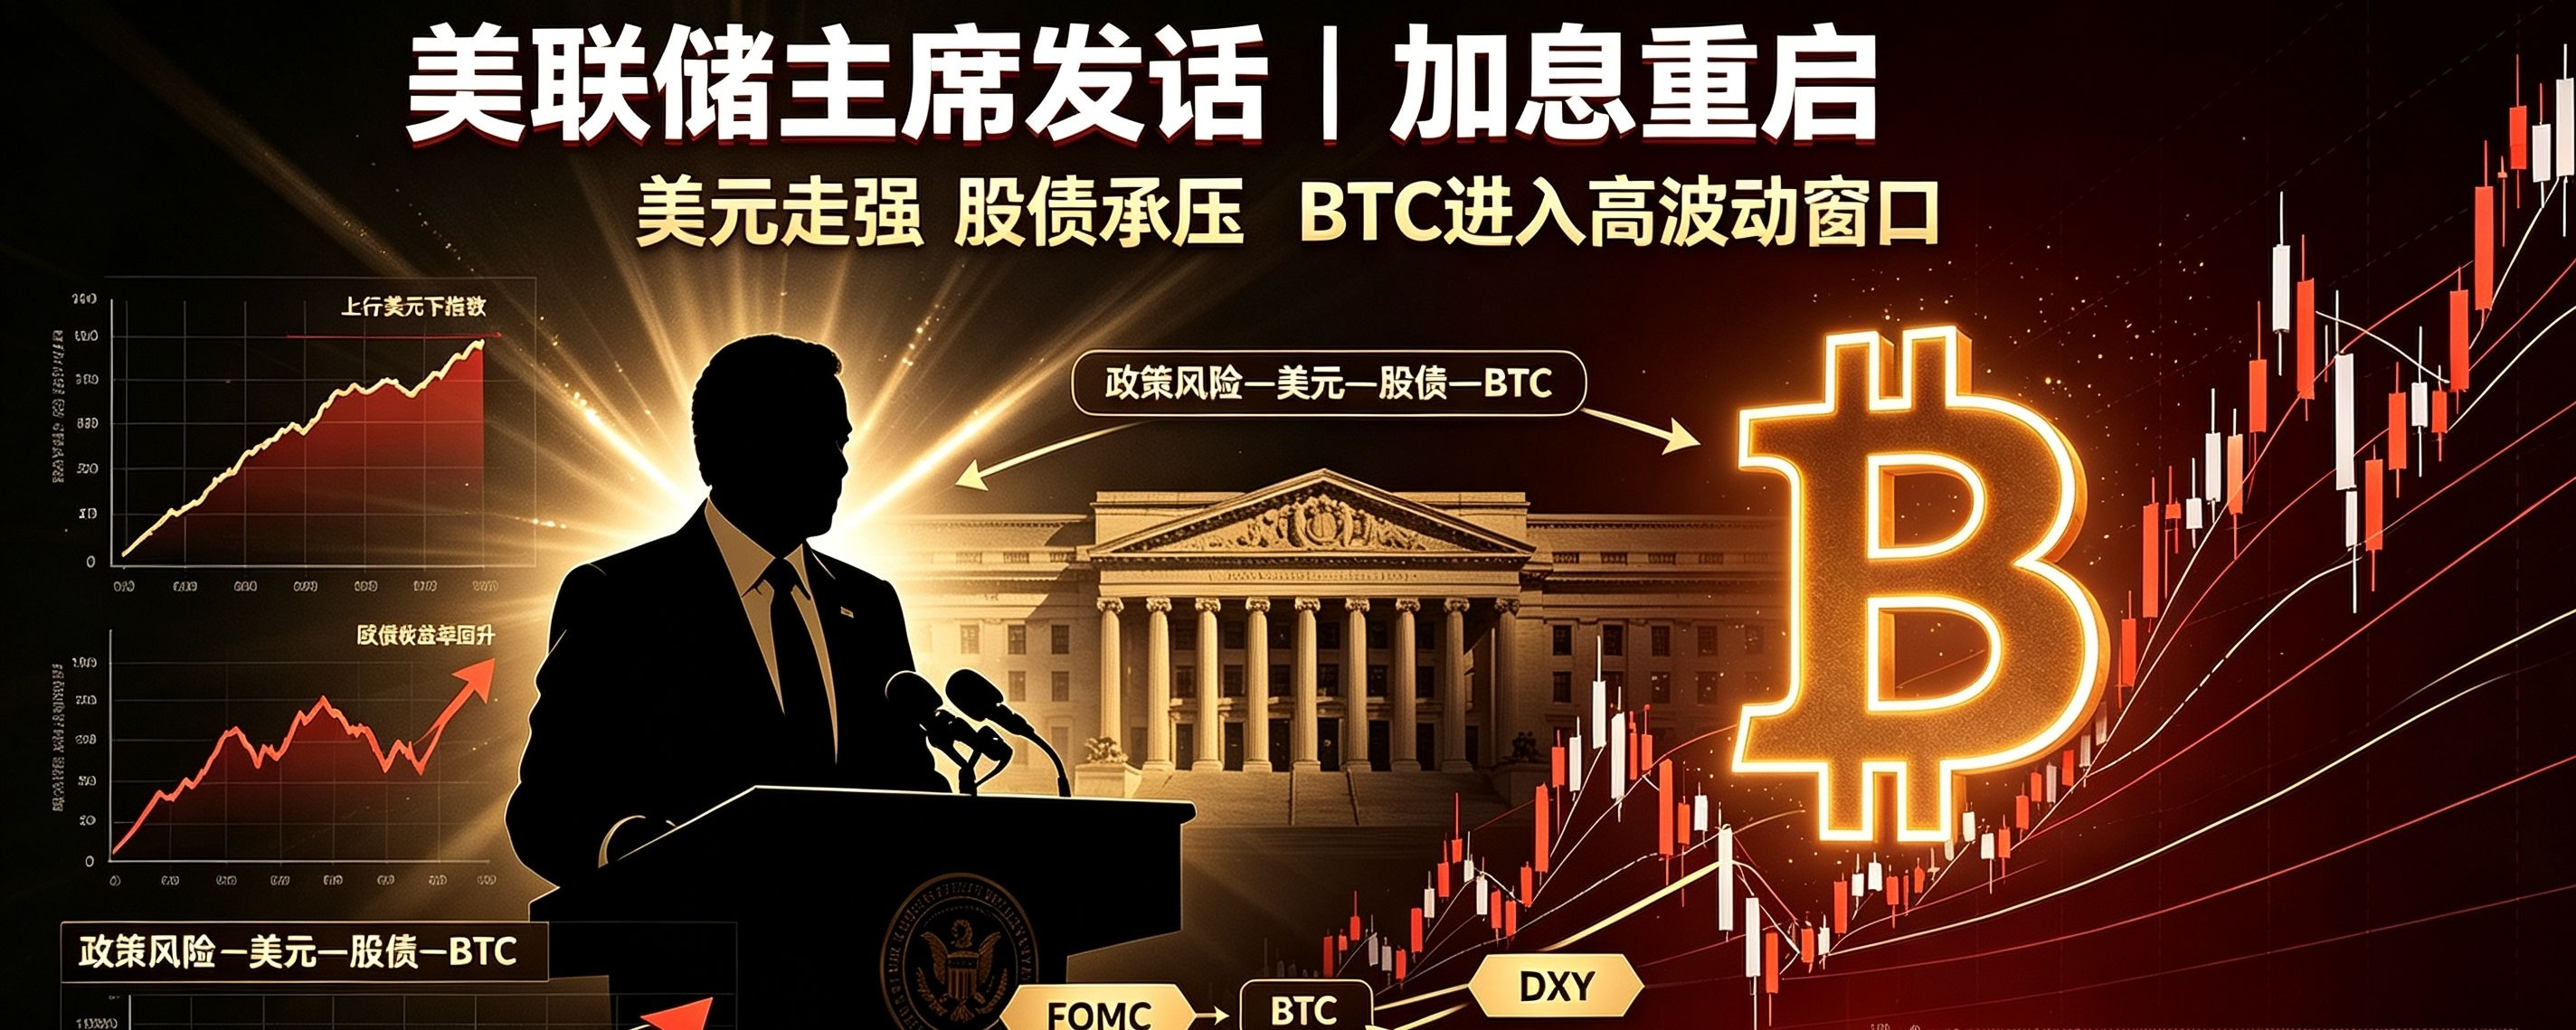

Dans la nuit du 17 septembre, à 2 h (heure de Pékin), la Réserve fédérale a annoncé une hausse de 25 points de base. Le corridor cible du taux des fonds fédéraux est relevé à 3,75 %—4,00 %, soit la première hausse depuis 2023. La décision a été adoptée à l’unanimité, et les prévisions les plus récentes indiquent aussi la possibilité de nouvelles hausses de taux dans l’année.
À 2 h 30 du matin, le président Wosch a souligné lors de la conférence de presse que l’inflation reste encore trop élevée. Les données de l’été n’ont pas montré une amélioration nette de la tendance de l’inflation sous-jacente, et la Réserve fédérale continuera de faire de la maîtrise de l’inflation une priorité.
Deux annonces ont répondu à deux questions : de combien cette fois-ci, et y aura-t-il d’autres hausses ensuite. Après la mise en place de 25 points de base, le marché devra encore évaluer le niveau et la durée des taux à venir.
Actions US : repli global, sans vente panique généralisée. Le Dow Jones clôture en baisse de 1,21 %, le S&P 500 recule de 0,45 % et le Nasdaq ne baisse que de 0,01 %. Le relèvement des taux augmente les coûts de financement des entreprises et réduit la valeur actuelle des profits futurs, ce qui pèse sur les valorisations. Mais le Nasdaq est proche de la clôture, ce qui montre que la performance des secteurs reste différenciée : on ne peut pas simplement conclure que « toutes les actions baisseront après la hausse des taux ».
Obligations US : les rendements montent et les prix des obligations subissent une pression. Le jour même, le rendement des bons du Trésor américain à deux ans touche 4,725 %, et celui à dix ans atteint 5,003 %. Une hausse des rendements signifie que le rendement des nouvelles obligations achetées devient plus attrayant, tandis que les prix des obligations à taux fixe déjà détenues sont sous pression. La progression des taux longs se transmet aussi aux prêts hypothécaires et au financement des entreprises.
Dollar : soutenu, mais cela ne signifie pas forcément une baisse du yuan. L’indice du dollar a renforcé après la décision et touche environ son plus haut en cinq semaines. Des taux américains plus élevés augmentent l’attrait des actifs libellés en dollars. En revanche, l’indice du dollar reflète surtout la performance du dollar face à un panier de devises ; le taux de change du yuan dépend aussi des politiques domestiques, des flux de capitaux et des besoins en achats/ventes de devises.
Or : à court terme, l’or subit une double pression liée au dollar et aux taux. L’or au comptant a chuté de plus de 1 % après la hausse des taux. L’or ne verse pas d’intérêt : lorsque le rendement du dollar et des obligations augmente, le coût d’opportunité de détenir de l’or augmente aussi. Le raffermissement du dollar exerce également une pression sur l’or libellé en dollars. Toutefois, une baisse à court terme ne suffit pas à juger la tendance de long terme : les risques géopolitiques et la demande de valeur refuge continuent d’influencer le prix.
BTC : l’environnement macro est plutôt tendu, mais on ne peut pas attribuer l’ensemble de la baisse précédente à la hausse des taux. D’après Reuters, au moment de la publication, le bitcoin se maintenait autour de 75 809 dollars, après avoir déjà reculé d’environ 4 % la veille, et sous l’effet aussi du blocage de la progression de la législation américaine sur les cryptos. Les taux élevés sont généralement défavorables à l’appétit pour le risque, mais la trajectoire réelle dépend aussi des flux de capitaux, des liquidations liées à l’effet de levier et des nouvelles du secteur.
Économie réelle : le coût de l’emprunt commence à être relevé. JPMorgan Chase, Bank of America et d’autres grandes banques augmentent leur taux préférentiel d’emprunt de 6,75 % à 7 %. Cela pèsera sur une partie des financements à taux variable, comme les prêts aux entreprises et les cartes de crédit, et réduira progressivement l’espace de consommation et d’investissement.
La suite dépendra principalement de trois variables : l’inflation peut-elle continuer à reculer ? l’emploi se dégrade-t-il ? le prix du pétrole continue-t-il de faire grimper les coûts ? Si l’inflation ne baisse pas et que l’emploi reste solide, la probabilité d’autres hausses de taux augmente ; si la demande et l’emploi se refroidissent nettement, l’espace pour de nouvelles hausses de taux se réduira.
