La hausse des taux est actée : le BTC doit encore regarder la trajectoire des taux de l’an prochain
Je ne considérerai pas cette hausse des taux actée comme la fin de la pression macroéconomique sur le BTC. Pour ceux qui envisagent de recourir à l’effet de levier, le risque le plus important n’est pas une simple baisse mécanique après l’annonce, mais plutôt l’éventuel échec de l’attente que « l’on baisse vite en 2025 ».
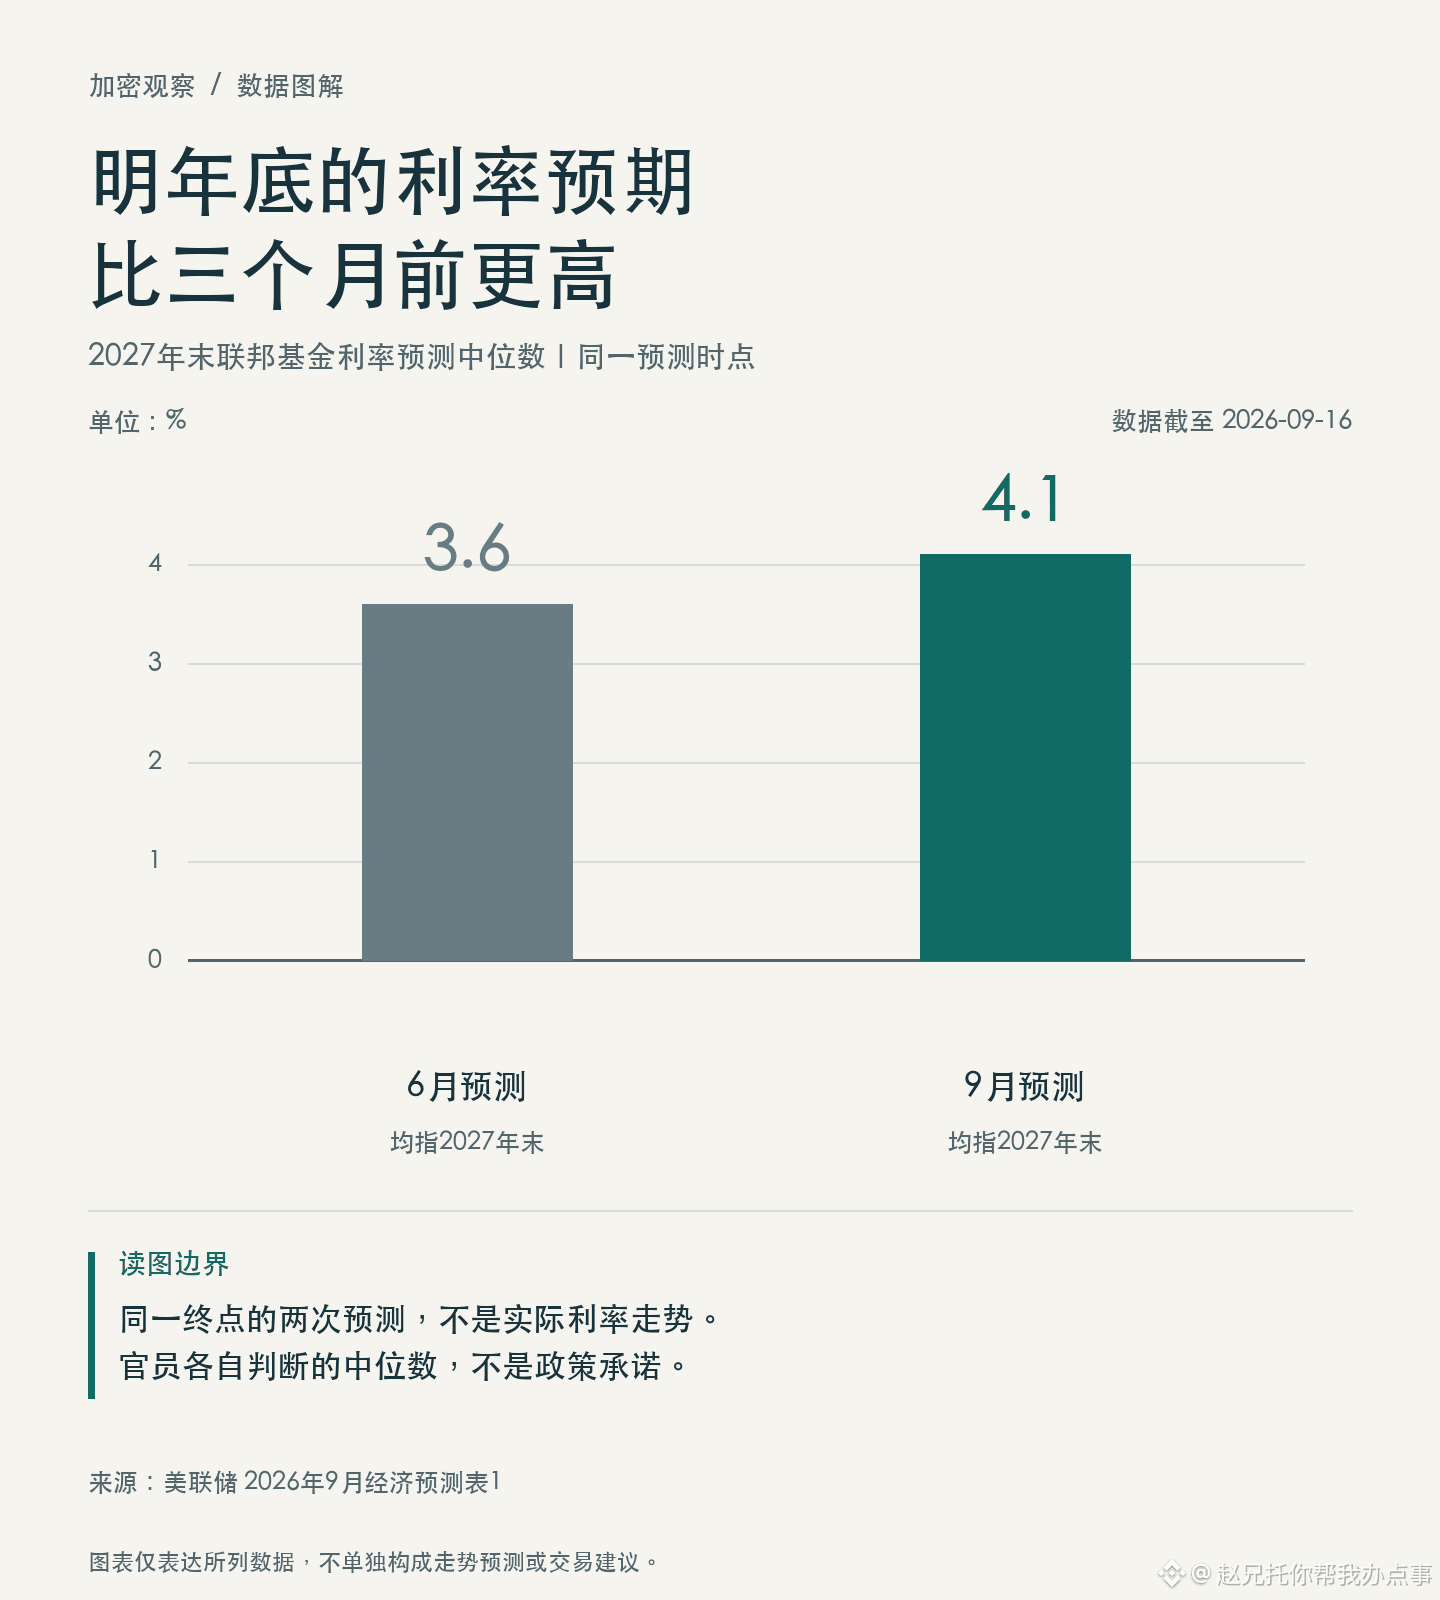
Le 16 septembre, la Réserve fédérale a décidé à l’unanimité d’augmenter les taux de 0,25 point de pourcentage, portant la fourchette cible à 3,75 %—4 %. Dans les prévisions économiques publiées le même jour, la médiane des prévisions du taux des fonds fédéraux à la fin de 2027 est passée de 3,6 % en juin à 4,1 %. Ce n’est pas seulement qu’aujourd’hui c’est plus cher : c’est que le coût des capitaux pourrait rester élevé sur une période plus longue.
Ces deux valeurs de prévision correspondent au même moment dans le temps, et ne reflètent pas une trajectoire de taux déjà réalisée ; ce sont des médianes des jugements respectifs des responsables, et non des engagements qui doivent nécessairement être exécutés l’an prochain. Les variations de l’inflation et de l’emploi peuvent encore modifier la trajectoire de politique monétaire.
Pour le BTC, des taux élevés signifient un coût d’opportunité plus important pour détenir des actifs sans rendement, et un financement qui devient aussi moins facilement avantageux. Mais le prix du BTC reflète un différentiel d’anticipations : selon CoinDesk, cette hausse était déjà largement anticipée avant l’annonce, si bien qu’au début de la publication, l’évolution du BTC a été relativement stable par rapport à avant l’annonce. Ce constat ne prouve pas que les mauvaises nouvelles sont totalement digérées, mais il nous rappelle qu’on ne peut pas déduire directement l’ampleur de la baisse à partir de la seule hausse des taux.
Au cours des deux prochains jours de bourse complets aux États-Unis, je vérifierai le rendement des bons du Trésor américain à deux ans ainsi que les flux nets de souscriptions/rachats des ETF spot BTC aux États-Unis ; je ne prendrai pas comme représentant les achats après la décision les flux intervenus avant celle-ci. Si les rendements continuent de refluer et que les ETF enregistrent des entrées nettes continues, je réviserai à la hausse mon évaluation de la capacité d’absorption du BTC. Si, au contraire, les rendements continuent de monter et s’accompagnent de sorties nettes, je réduirai mes attentes d’une poursuite du rebond. Pour vraiment réviser le jugement vers l’idée que « les taux élevés dureront plus longtemps », il faudra que les baisses ultérieures de l’inflation et l’assouplissement des indications de politique monétaire se confirment mutuellement.
#比特币 #美联储 #Observation macro
Je ne considérerai pas cette hausse des taux actée comme la fin de la pression macroéconomique sur le BTC. Pour ceux qui envisagent de recourir à l’effet de levier, le risque le plus important n’est pas une simple baisse mécanique après l’annonce, mais plutôt l’éventuel échec de l’attente que « l’on baisse vite en 2025 ».
Le 16 septembre, la Réserve fédérale a décidé à l’unanimité d’augmenter les taux de 0,25 point de pourcentage, portant la fourchette cible à 3,75 %—4 %. Dans les prévisions économiques publiées le même jour, la médiane des prévisions du taux des fonds fédéraux à la fin de 2027 est passée de 3,6 % en juin à 4,1 %. Ce n’est pas seulement qu’aujourd’hui c’est plus cher : c’est que le coût des capitaux pourrait rester élevé sur une période plus longue.
Ces deux valeurs de prévision correspondent au même moment dans le temps, et ne reflètent pas une trajectoire de taux déjà réalisée ; ce sont des médianes des jugements respectifs des responsables, et non des engagements qui doivent nécessairement être exécutés l’an prochain. Les variations de l’inflation et de l’emploi peuvent encore modifier la trajectoire de politique monétaire.
Pour le BTC, des taux élevés signifient un coût d’opportunité plus important pour détenir des actifs sans rendement, et un financement qui devient aussi moins facilement avantageux. Mais le prix du BTC reflète un différentiel d’anticipations : selon CoinDesk, cette hausse était déjà largement anticipée avant l’annonce, si bien qu’au début de la publication, l’évolution du BTC a été relativement stable par rapport à avant l’annonce. Ce constat ne prouve pas que les mauvaises nouvelles sont totalement digérées, mais il nous rappelle qu’on ne peut pas déduire directement l’ampleur de la baisse à partir de la seule hausse des taux.
Au cours des deux prochains jours de bourse complets aux États-Unis, je vérifierai le rendement des bons du Trésor américain à deux ans ainsi que les flux nets de souscriptions/rachats des ETF spot BTC aux États-Unis ; je ne prendrai pas comme représentant les achats après la décision les flux intervenus avant celle-ci. Si les rendements continuent de refluer et que les ETF enregistrent des entrées nettes continues, je réviserai à la hausse mon évaluation de la capacité d’absorption du BTC. Si, au contraire, les rendements continuent de monter et s’accompagnent de sorties nettes, je réduirai mes attentes d’une poursuite du rebond. Pour vraiment réviser le jugement vers l’idée que « les taux élevés dureront plus longtemps », il faudra que les baisses ultérieures de l’inflation et l’assouplissement des indications de politique monétaire se confirment mutuellement.
#比特币 #美联储 #Observation macro