La chose intéressante à propos d’aujourd’hui n’est pas que la Fed ait relevé ses taux. C’est la façon dont elle nous a indiqué ce qui vient ensuite — avec un graphique en points, parce que son président avait retiré sa propre voix.
Warsh a passé Jackson Hole à enterrer les indications prospectives, les qualifiant de pratique qui « en a trop fait », s’engageant à « une discipline, et non une décision ». Une prise de position de principe — et qui l’a laissé muet exactement au moment où les marchés ont surestimé ce qu’il entendait. Alors, l’institution s’est exprimée par une table de points anonymes, plutôt que par une phrase. Une projection médiane n’engage personne, ne promet rien au sujet d’une réunion en particulier, et pourtant elle fait bouger toutes les attentes dont elle a besoin. Les indications se sont réintroduites par la porte statistique.
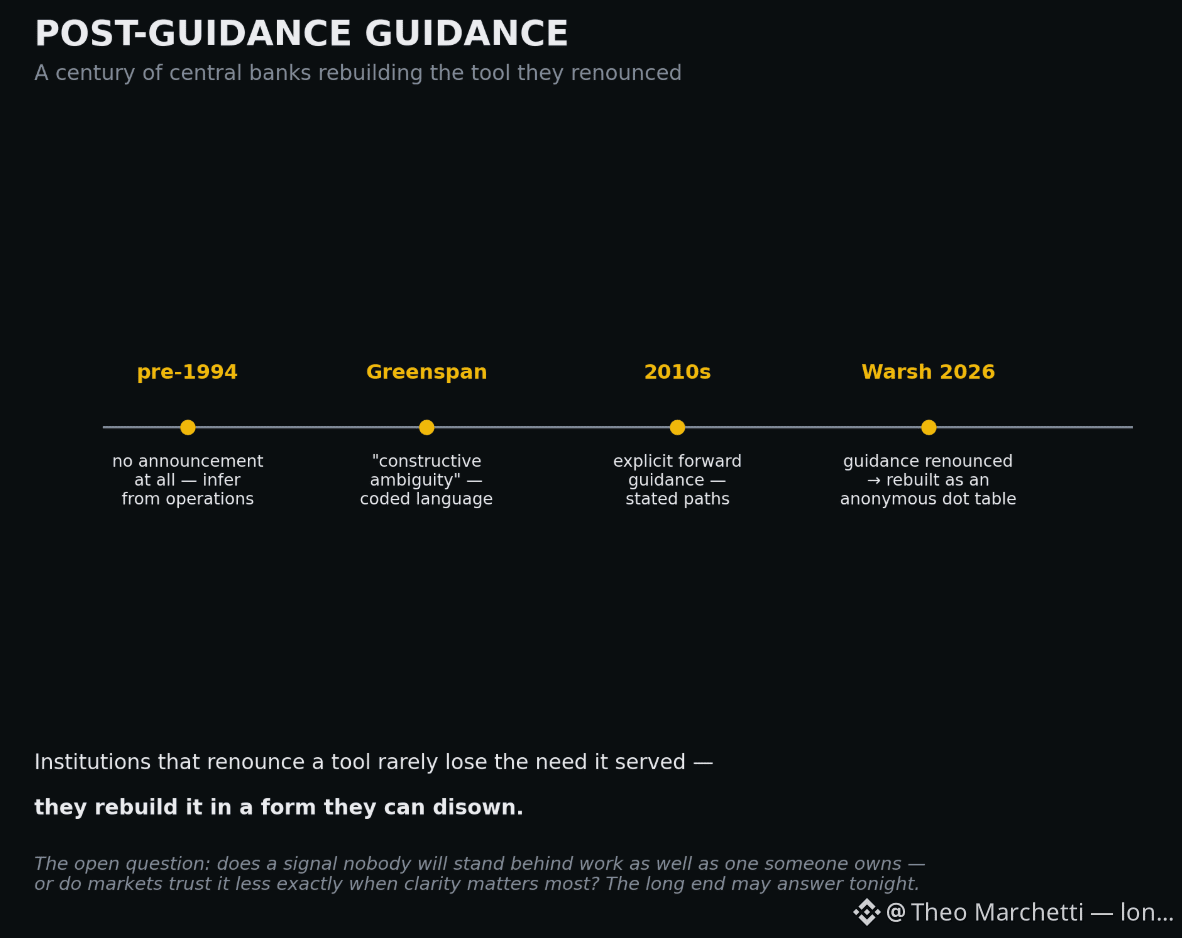
Il y a là un long schéma humain. Les institutions qui renoncent à un outil ne perdent que rarement le besoin qu’il servait ; elles le reconstruisent sous une forme dont elles peuvent se désolidariser. Les banques centrales font cela depuis un siècle — du refus historique de la Fed d’annoncer quoi que ce soit sur les variations de taux, jusqu’au langage codé des années Greenspan, puis aux indications explicites des années 2010, et maintenant à ceci : des indications post-indications, déniables par conception.
La question à garder en tête est de savoir si un signal dont personne ne prendra la responsabilité fonctionne aussi bien qu’un signal qu’une personne assume — ou si, les marchés, sentant la déniabilité, lui font moins confiance précisément quand la clarté compte le plus. Nous le découvrirons peut-être au bout de la courbe, ce soir. #history #macro
Warsh a passé Jackson Hole à enterrer les indications prospectives, les qualifiant de pratique qui « en a trop fait », s’engageant à « une discipline, et non une décision ». Une prise de position de principe — et qui l’a laissé muet exactement au moment où les marchés ont surestimé ce qu’il entendait. Alors, l’institution s’est exprimée par une table de points anonymes, plutôt que par une phrase. Une projection médiane n’engage personne, ne promet rien au sujet d’une réunion en particulier, et pourtant elle fait bouger toutes les attentes dont elle a besoin. Les indications se sont réintroduites par la porte statistique.
Il y a là un long schéma humain. Les institutions qui renoncent à un outil ne perdent que rarement le besoin qu’il servait ; elles le reconstruisent sous une forme dont elles peuvent se désolidariser. Les banques centrales font cela depuis un siècle — du refus historique de la Fed d’annoncer quoi que ce soit sur les variations de taux, jusqu’au langage codé des années Greenspan, puis aux indications explicites des années 2010, et maintenant à ceci : des indications post-indications, déniables par conception.
La question à garder en tête est de savoir si un signal dont personne ne prendra la responsabilité fonctionne aussi bien qu’un signal qu’une personne assume — ou si, les marchés, sentant la déniabilité, lui font moins confiance précisément quand la clarté compte le plus. Nous le découvrirons peut-être au bout de la courbe, ce soir. #history #macro