
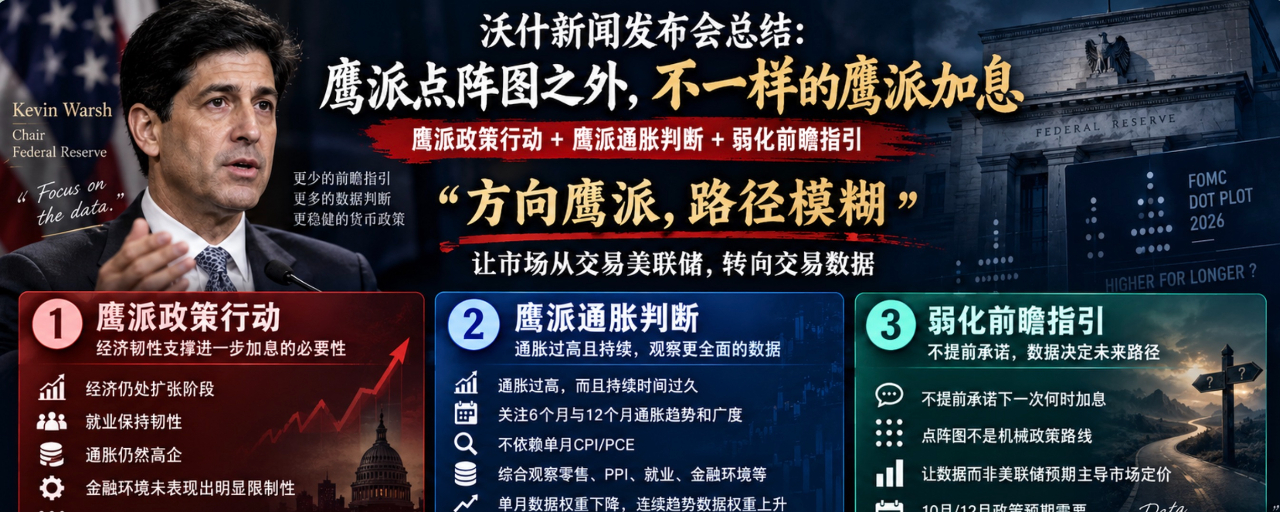

Résumé de la conférence de presse de Powell : un relèvement de taux hawkish « autre chose » en dehors de la projection par points hawkish !
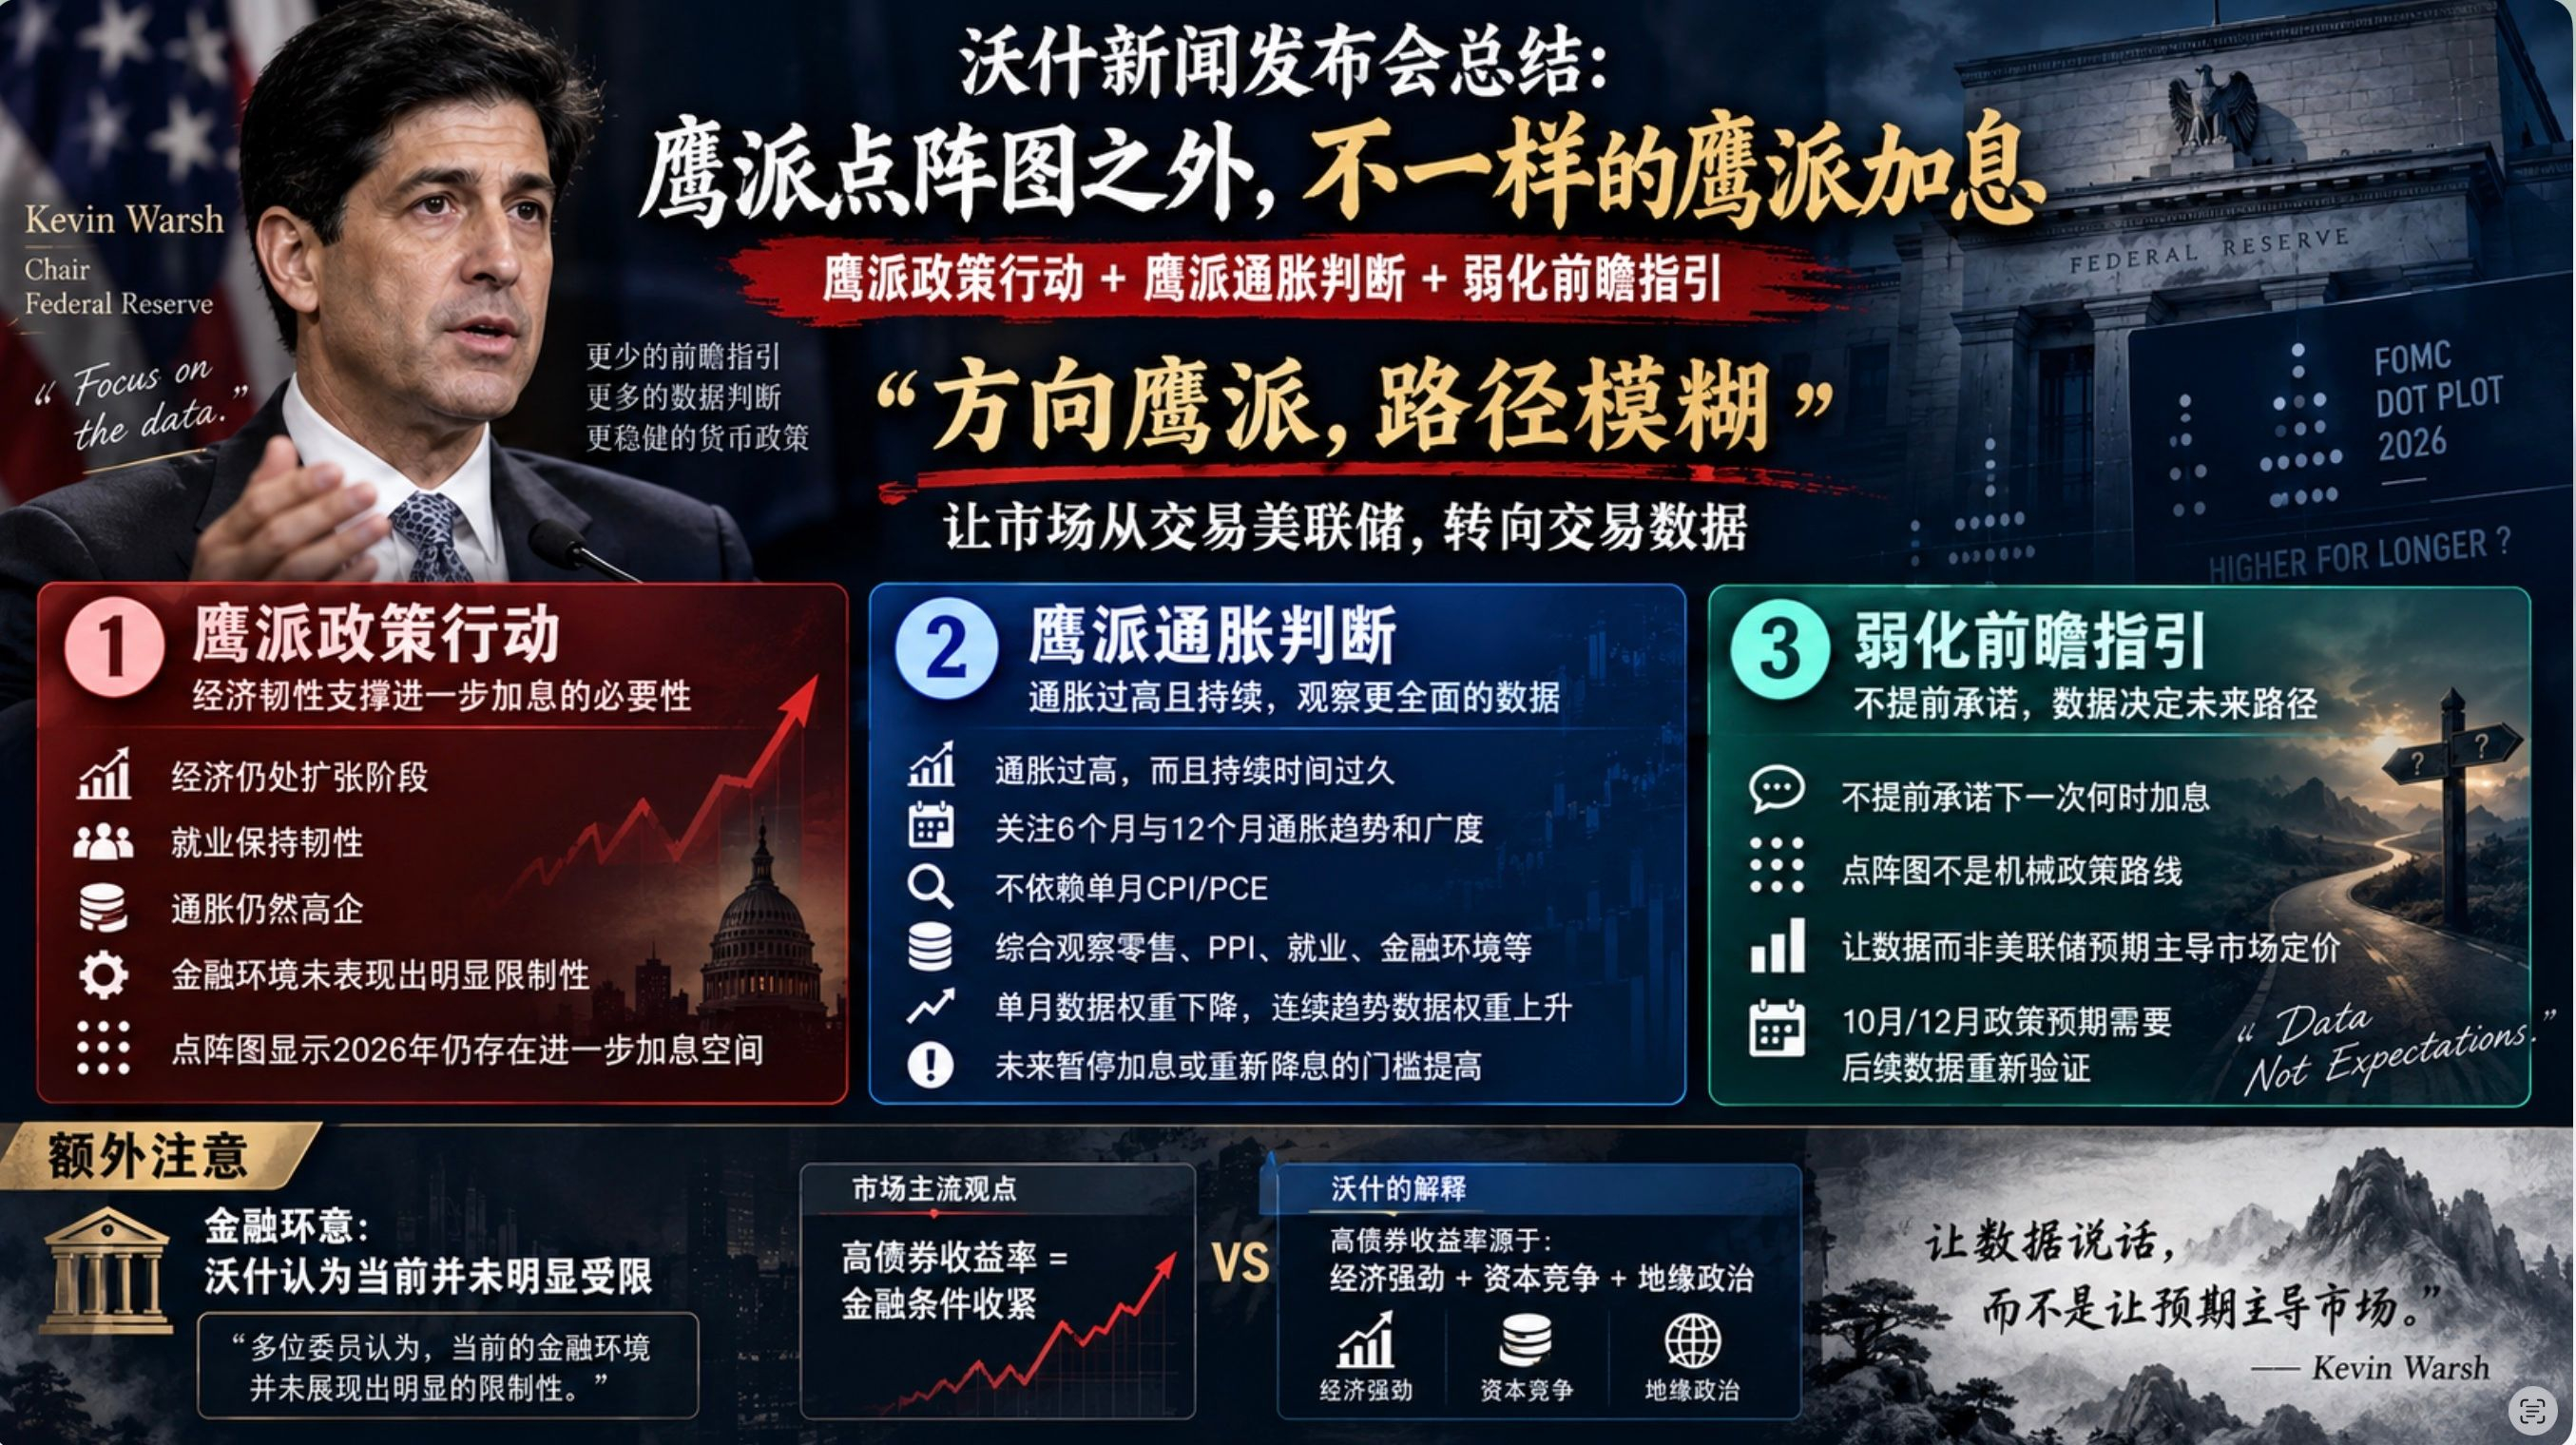
Le discours de Powell ce soir peut se résumer simplement à un relèvement de taux hawkish différent : actions de politique hawkish + jugement hawkish sur l’inflation + affaiblissement des indications prospectives
Actions de politique hawkish : #美联储加息是否已成定局
Une fois que la projection par points a livré une lecture hawkish, Powell a renforcé davantage sa position, notamment parce qu’il estime que l’économie se trouve dans une phase d’expansion, que l’emploi reste résilient, et que l’inflation demeure encore élevée. La plupart des membres considèrent que les conditions financières actuelles ne sont pas suffisamment restrictives, ce qui ne fait que renforcer la thèse hawkish transmise par la projection par points.
Jugement hawkish sur l’inflation :
Waller estime que le taux d’inflation est trop élevé et qu’il a été maintenu assez longtemps. Il pense que trop d’indicateurs d’inflation, après 6 à 12 mois, restent à plus de 3%. Waller considère aussi que l’observation de l’inflation ne se limite pas à regarder l’indice CPI ou PCE d’un seul mois : il faut plutôt analyser la tendance de l’inflation sur 6 mois. Il faut également tenir compte d’autres données, par exemple le détail de la consommation (ventes au détail), le PPI, l’emploi, les conditions financières, etc. Il est évident que cela relève le seuil pour une pause dans les hausses de taux à l’avenir, ou un retour à la baisse des taux.
Atténuation des indications prospectives :
Continuer à consolider sa politique de repli des indications prospectives. Bien que la matrice des points indique une nouvelle hausse en 2026, Waller n’a pas précisé clairement ce scénario : c’est une forme de désamorçage à court terme pour soulager le marché. Toutefois, pour affaiblir les attentes de hausse en octobre ou en décembre, il faudra ensuite de meilleures données d’inflation.
Si l’on résume en une phrase le discours de Waller ce soir, cela revient à : plutôt « hawkish » sur le fond, mais flou sur la trajectoire. Évidemment, Waller veut que le marché passe du trading autour de la Fed à un trading guidé par les données. C’est aussi la position politique de Waller dès le départ.
En comparant la matrice des points, le contenu du discours de Waller paraît un peu moins ferme. Néanmoins, pour l’avenir, s’agissant d’ajuster les anticipations de politique de la Fed via des données économiques, cela relève clairement le seuil. Par le passé, un affaiblissement/renforcement de l’inflation sur un seul mois ou des données d’emploi pouvait modifier l’ajustement des anticipations du marché concernant la politique de la Fed. Mais sous l’influence de Waller, l’effet de ces attentes a été considérablement réduit. Le rôle des données sur un seul mois est affaibli : il faut davantage de données continues et orientées par des tendances !
Points supplémentaires à surveiller :
Le discours de Waller cette nuit révèle également un autre point clé caché : Waller indique que plusieurs membres estiment que les conditions financières actuelles ne montrent pas clairement de caractère restrictif. Cela contredit les attentes principales du marché actuelles.
Selon les attentes principales du marché, la hausse fulgurante des rendements obligataires comprime les conditions financières, faisant entrer celles-ci dans une phase relativement restrictive. Cependant, Waller n’admet pas cela.
Par ailleurs, l’explication de Waller sur les taux élevés du marché obligataire est la suivante : une économie forte + une concurrence pour le capital + la géopolitique. Cette justification paraît quelque peu fragile, mais elle signifie que Waller ne veut pas que le marché pense que le changement de politique de la Fed est lié au pilotage des taux.