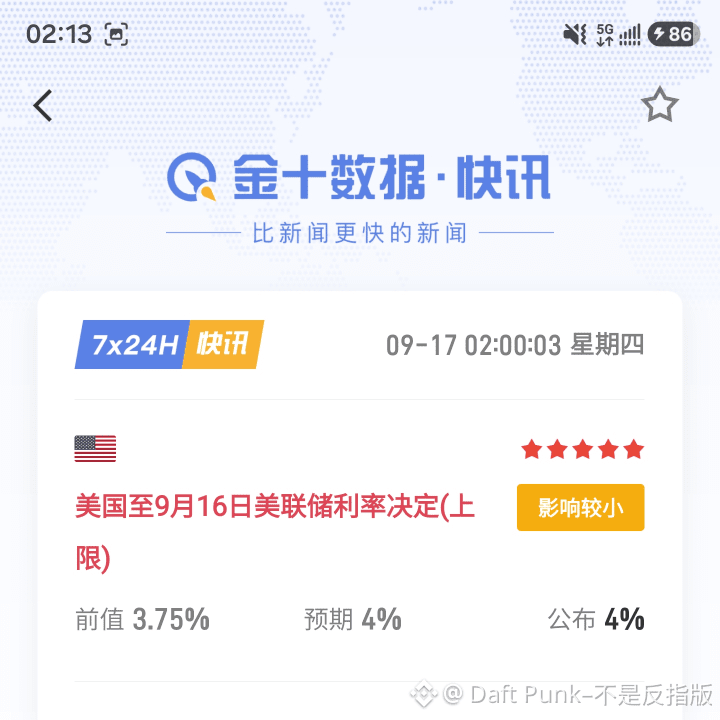

Les chaussures sont tombées. La Réserve fédérale a annoncé une hausse de taux de 25 points de base, portant le taux des fonds fédéraux dans une fourchette de 3,75 % à 4 %. C’est la première hausse de taux en trois ans. Après la publication de la nouvelle, le marché n’a pas paniqué ; au contraire, il s’est lentement redressé. Ce détail mérite davantage d’être analysé que la hausse elle-même.
La réponse est contenue dans les anticipations. Avant même la réunion, le marché des swaps de taux avait déjà intégré cette hausse avec une probabilité de plus de 90 %, ce qui revient à dire qu’un resserrement d’environ 23 points de base avait déjà été pris en compte dans les prix. Wash a préparé progressivement l’état d’esprit du marché avec ses déclarations résolument « hawkish » à Jackson Hole, puis avec les données de l’emploi solides d’août, et enfin avec la hausse des prix du pétrole, alimentée par la situation au Moyen-Orient. En quelques semaines, les traders ont ajusté leur couverture de position : les vendeurs à découvert ont construit ce qu’ils devaient construire, l’effet de levier a été réduit comme il fallait. Au moment où la décision a été annoncée, les mauvaises nouvelles n’avaient plus de force de frappe supplémentaire ; on observait même des signes de sur-exposition au pessimisme.
C’est précisément une version inversée typique du « acheter l’anticipation, vendre le fait ». Les mauvaises nouvelles, déjà « consommées » au stade de la tarification, une fois actées, se transforment au contraire en disparition de l’incertitude. L’épée suspendue au-dessus de la tête est tombée au sol : la pire éventualité a désormais des limites. Les capitaux d’observation peuvent donc naturellement revenir, et le rebond en est l’expression directe.
Pour la suite, le point clé ne réside pas dans ces 25 points de base cette fois-ci, mais dans le chemin à suivre. La manière dont on trace la matrice des points, le ton de Wash concernant les hausses ultérieures, et la capacité de l’inflation à rester sous contrôle malgré le choc énergétique : ce sont ces éléments qui détermineront combien de temps les capitaux oseront rester. Pour les investisseurs, assimiler l’absorption d’une seule hausse à la fin du cycle de resserrement n’est pas correct. Le contexte de remontée du « centre » des taux pourrait se prolonger jusqu’en 2027. Pour l’instant, l’entrée « en toute confiance » relève d’un rétablissement psychologique ; les positions devront ensuite suivre les données. Ne faites pas d’une seule mauvaise nouvelle déjà digérée la raison unique d’un retournement de tendance. $ZEC
La réponse est contenue dans les anticipations. Avant même la réunion, le marché des swaps de taux avait déjà intégré cette hausse avec une probabilité de plus de 90 %, ce qui revient à dire qu’un resserrement d’environ 23 points de base avait déjà été pris en compte dans les prix. Wash a préparé progressivement l’état d’esprit du marché avec ses déclarations résolument « hawkish » à Jackson Hole, puis avec les données de l’emploi solides d’août, et enfin avec la hausse des prix du pétrole, alimentée par la situation au Moyen-Orient. En quelques semaines, les traders ont ajusté leur couverture de position : les vendeurs à découvert ont construit ce qu’ils devaient construire, l’effet de levier a été réduit comme il fallait. Au moment où la décision a été annoncée, les mauvaises nouvelles n’avaient plus de force de frappe supplémentaire ; on observait même des signes de sur-exposition au pessimisme.
C’est précisément une version inversée typique du « acheter l’anticipation, vendre le fait ». Les mauvaises nouvelles, déjà « consommées » au stade de la tarification, une fois actées, se transforment au contraire en disparition de l’incertitude. L’épée suspendue au-dessus de la tête est tombée au sol : la pire éventualité a désormais des limites. Les capitaux d’observation peuvent donc naturellement revenir, et le rebond en est l’expression directe.
Pour la suite, le point clé ne réside pas dans ces 25 points de base cette fois-ci, mais dans le chemin à suivre. La manière dont on trace la matrice des points, le ton de Wash concernant les hausses ultérieures, et la capacité de l’inflation à rester sous contrôle malgré le choc énergétique : ce sont ces éléments qui détermineront combien de temps les capitaux oseront rester. Pour les investisseurs, assimiler l’absorption d’une seule hausse à la fin du cycle de resserrement n’est pas correct. Le contexte de remontée du « centre » des taux pourrait se prolonger jusqu’en 2027. Pour l’instant, l’entrée « en toute confiance » relève d’un rétablissement psychologique ; les positions devront ensuite suivre les données. Ne faites pas d’une seule mauvaise nouvelle déjà digérée la raison unique d’un retournement de tendance. $ZEC