Au sein des infrastructures DeFi, il y en a deux qui sont particulièrement intéressantes :
🇺🇸 La branche américaine : $LINK
🇪🇺 La branche européenne : $AAVE
L’un résout le problème de « comment relier le monde on-chain au monde off-chain », tandis que l’autre s’attaque à « comment les fonds on-chain peuvent être empruntés et prêtés ».
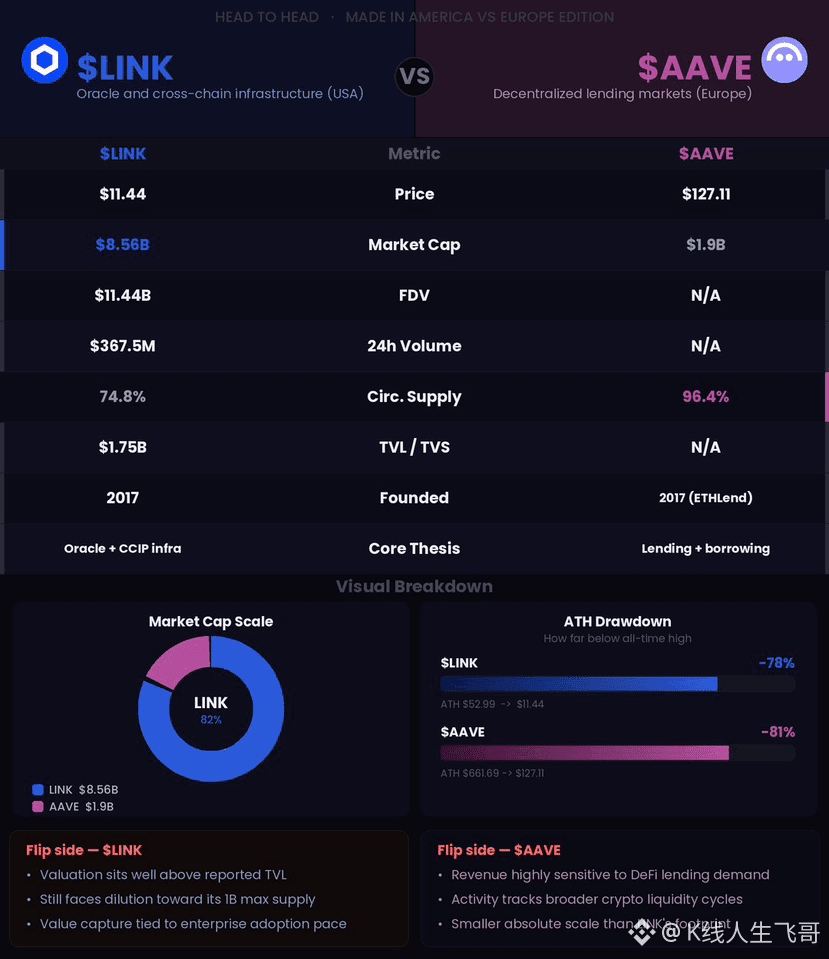
Derrière LINK se trouve Chainlink, dont le cœur de métier regroupe les oracles, le CCIP et l’infrastructure de données. Son prix actuel est d’environ 11,44, sa capitalisation boursière est d’environ 8,56 milliards, l’offre en circulation d’environ 748 millions / 1 milliard, et son TVL est d’environ 1,75 milliard. D’après les données de septembre 2026, Chainlink a permis environ 34,18 billions de dollars de valeur de transactions, et les transferts CCIP cumulés atteignent environ 24,12 milliards.
Mais le problème de LINK est aussi très clair : par rapport à son propre TVL, la valorisation n’est pas faible, et il reste encore une marge de dilution avant d’atteindre la quantité maximale de 1 milliard d’unités.
AAVE, lui, parie purement sur le prêt-emprunt DeFi. Aave est issu d’ETHLend, et le fondateur Stani Kulechov entretient des liens très étroits avec la Finlande. Aujourd’hui, sa capitalisation est d’environ 1,9 milliard, ses frais sur 24 h d’environ 1,84 million, et ses revenus de protocole d’environ 250 000. Les dépôts cumulés s’élèvent déjà à 2,685 billions de dollars, les prêts cumulés à environ 780 milliards, et le V4 a commencé à être déployé sur plusieurs chaînes.
Donc ces deux projets, dans l’essence, reposent sur deux logiques d’investissement DeFi différentes :
LINK = une infrastructure entre la blockchain et le monde réel.
$AAVE = le protocole central du marché de prêt décentralisé.
L’un est davantage orienté vers l’infrastructure, l’autre consomme directement les activités financières DeFi.
Si on ne regarde que les rendements du bull market, vous préférez LINK ou AAVE ???
🇺🇸 La branche américaine : $LINK
🇪🇺 La branche européenne : $AAVE
L’un résout le problème de « comment relier le monde on-chain au monde off-chain », tandis que l’autre s’attaque à « comment les fonds on-chain peuvent être empruntés et prêtés ».
Derrière LINK se trouve Chainlink, dont le cœur de métier regroupe les oracles, le CCIP et l’infrastructure de données. Son prix actuel est d’environ 11,44, sa capitalisation boursière est d’environ 8,56 milliards, l’offre en circulation d’environ 748 millions / 1 milliard, et son TVL est d’environ 1,75 milliard. D’après les données de septembre 2026, Chainlink a permis environ 34,18 billions de dollars de valeur de transactions, et les transferts CCIP cumulés atteignent environ 24,12 milliards.
Mais le problème de LINK est aussi très clair : par rapport à son propre TVL, la valorisation n’est pas faible, et il reste encore une marge de dilution avant d’atteindre la quantité maximale de 1 milliard d’unités.
AAVE, lui, parie purement sur le prêt-emprunt DeFi. Aave est issu d’ETHLend, et le fondateur Stani Kulechov entretient des liens très étroits avec la Finlande. Aujourd’hui, sa capitalisation est d’environ 1,9 milliard, ses frais sur 24 h d’environ 1,84 million, et ses revenus de protocole d’environ 250 000. Les dépôts cumulés s’élèvent déjà à 2,685 billions de dollars, les prêts cumulés à environ 780 milliards, et le V4 a commencé à être déployé sur plusieurs chaînes.
Donc ces deux projets, dans l’essence, reposent sur deux logiques d’investissement DeFi différentes :
LINK = une infrastructure entre la blockchain et le monde réel.
$AAVE = le protocole central du marché de prêt décentralisé.
L’un est davantage orienté vers l’infrastructure, l’autre consomme directement les activités financières DeFi.
Si on ne regarde que les rendements du bull market, vous préférez LINK ou AAVE ???