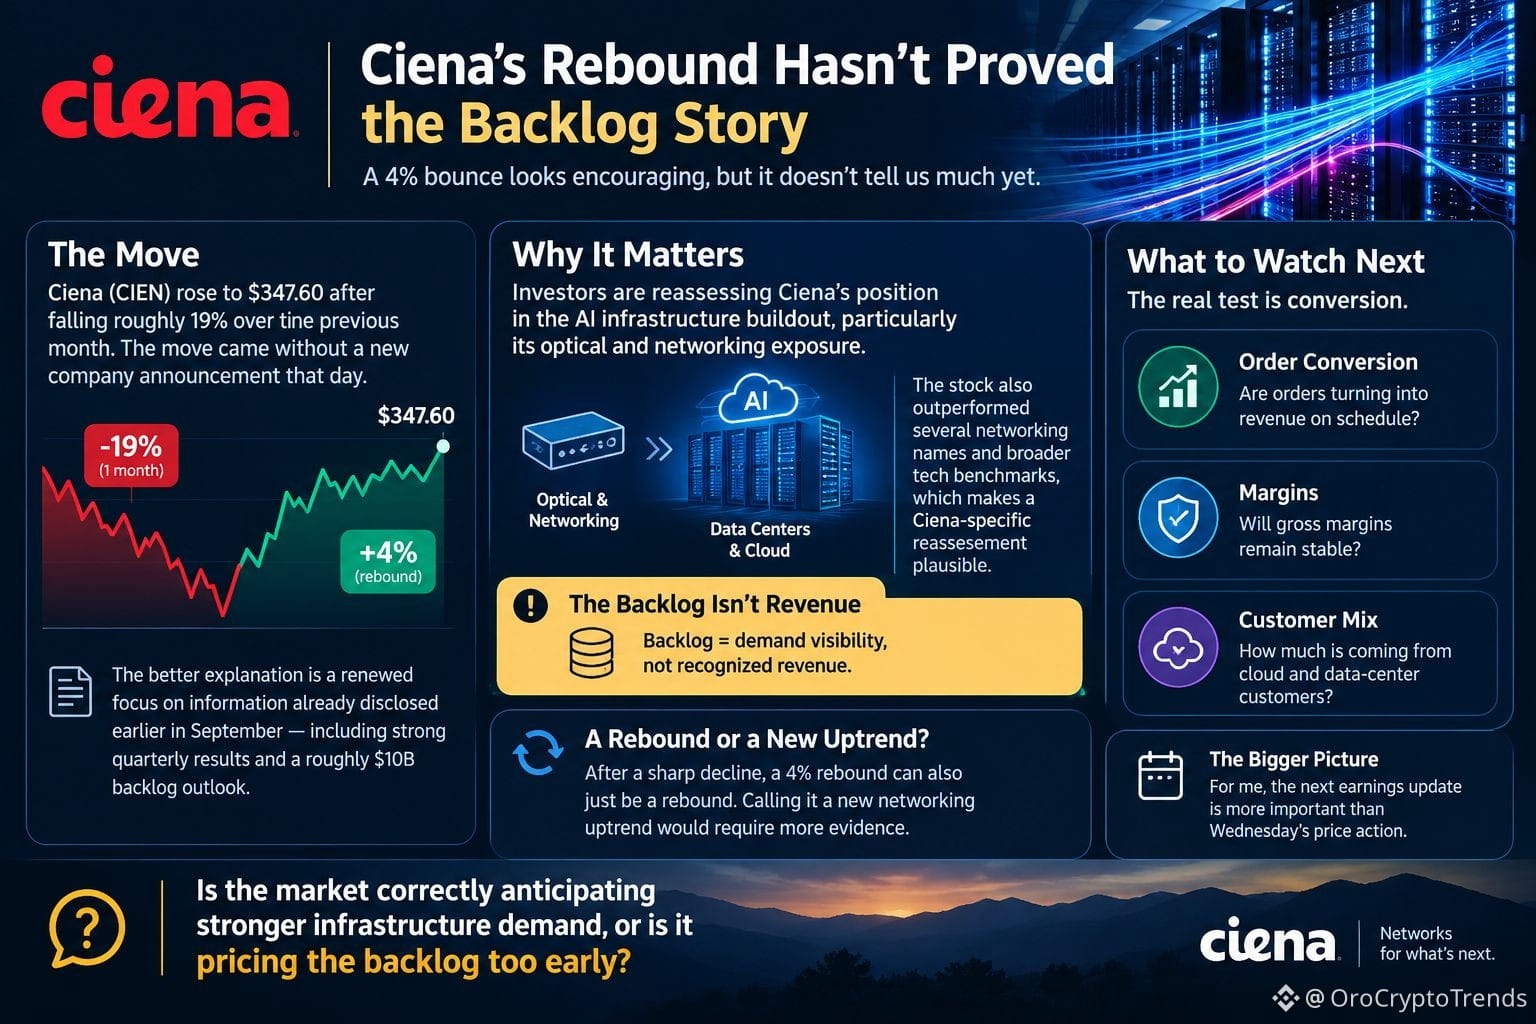
Le rebond de Ciena est intéressant. Mais je ne pense pas que la hausse de 4 % prouve grand-chose pour l’instant.
Ciena (CIEN) a grimpé à 347,60 $ après avoir chuté d’environ 19 % le mois précédent. Le mouvement est intervenu sans nouvelle annonce de l’entreprise ce jour-là ; la meilleure explication est donc un regain d’attention porté à la gestion de l’information, déjà divulgué plus tôt en septembre, avec notamment de solides résultats trimestriels et une perspective de carnet de commandes d’environ 10 Md$.
Cette distinction compte.
D’après moi, les investisseurs réévaluent la position de Ciena dans le déploiement de l’infrastructure liée à l’IA, en particulier son exposition aux segments optiques et au réseau. Le titre a aussi évolué plus fortement que plusieurs valeurs de réseaux proches et que les principaux indices technologiques, ce qui rend plausible une réévaluation spécifique à Ciena.
Mais il y a un problème à considérer le carnet de commandes comme un signal de croissance immédiat.
Le carnet de commandes traduit une visibilité sur la demande, pas un chiffre d’affaires comptabilisé.
Le véritable test, c’est la conversion. Les résultats à venir devraient nous dire si les commandes se transforment en revenus dans les délais prévus, si les marges brutes restent stables et dans quelle mesure les clients cloud et data center contribuent.
Après une forte baisse, un rebond de 4 % peut aussi simplement être cela : un rebond. Pour en faire une nouvelle tendance haussière du secteur du réseau, il faudrait davantage d’éléments.
Pour moi, la prochaine mise à jour des résultats est plus importante que l’évolution des cours de mercredi.
Le marché anticipe-t-il correctement une demande d’infrastructure plus forte, ou évalue-t-il le carnet de commandes trop tôt ?
#Ciena
Ciena (CIEN) a grimpé à 347,60 $ après avoir chuté d’environ 19 % le mois précédent. Le mouvement est intervenu sans nouvelle annonce de l’entreprise ce jour-là ; la meilleure explication est donc un regain d’attention porté à la gestion de l’information, déjà divulgué plus tôt en septembre, avec notamment de solides résultats trimestriels et une perspective de carnet de commandes d’environ 10 Md$.
Cette distinction compte.
D’après moi, les investisseurs réévaluent la position de Ciena dans le déploiement de l’infrastructure liée à l’IA, en particulier son exposition aux segments optiques et au réseau. Le titre a aussi évolué plus fortement que plusieurs valeurs de réseaux proches et que les principaux indices technologiques, ce qui rend plausible une réévaluation spécifique à Ciena.
Mais il y a un problème à considérer le carnet de commandes comme un signal de croissance immédiat.
Le carnet de commandes traduit une visibilité sur la demande, pas un chiffre d’affaires comptabilisé.
Le véritable test, c’est la conversion. Les résultats à venir devraient nous dire si les commandes se transforment en revenus dans les délais prévus, si les marges brutes restent stables et dans quelle mesure les clients cloud et data center contribuent.
Après une forte baisse, un rebond de 4 % peut aussi simplement être cela : un rebond. Pour en faire une nouvelle tendance haussière du secteur du réseau, il faudrait davantage d’éléments.
Pour moi, la prochaine mise à jour des résultats est plus importante que l’évolution des cours de mercredi.
Le marché anticipe-t-il correctement une demande d’infrastructure plus forte, ou évalue-t-il le carnet de commandes trop tôt ?
#Ciena