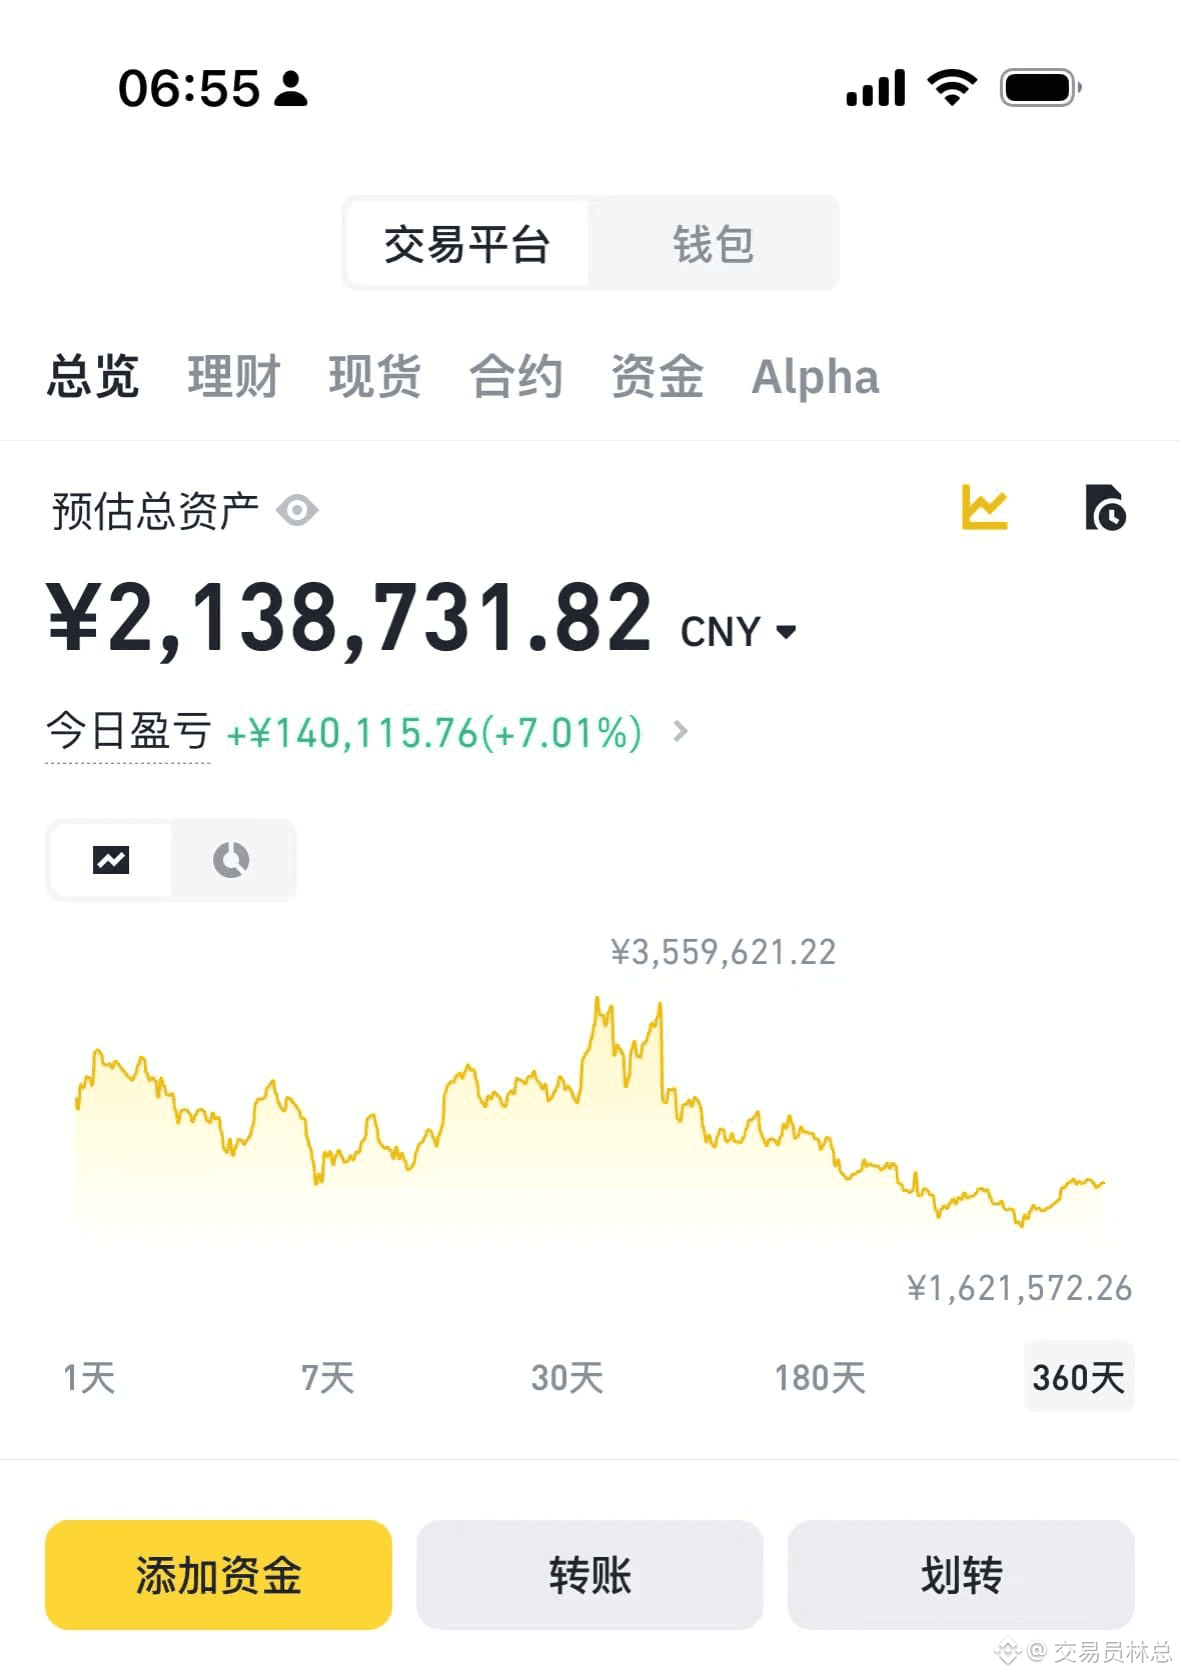
Gagner de l’argent, et ne pas oser le retirer… à la fin, il ne reste peut-être que quelques captures d’écran montrant des gains.
L’an dernier, j’ai eu un ami qui a investi 10 000 U. Le marché a été favorable et, petit à petit, il a porté son compte à 50 000 U. À ce moment-là, il était particulièrement en forme : tous les quelques jours, il postait ses rendements. Quand les gens lui demandaient, sa réponse était à chaque fois : « C’est déjà à plus de 50 000. »
Je lui ai demandé : « Tu prévois d’en sortir combien, d’abord ? »
Il a dit : « Pas encore. Le marché n’est pas fini. »
Plus tard, le compte est tombé à 40 000. Il trouvait ça normal, un simple ajustement. Puis il est descendu à plus de 30 000 : il s’est dit qu’il fallait attendre le rebond pour réduire. Et comme ça, il a sans cesse repoussé… au final, il a rendu une grande partie des profits accumulés au début.
Quand on a mangé ensemble, il n’en finissait pas de ressasser : « À l’époque, si j’avais retiré d’abord 20 000, et peu importe ensuite la suite, au moins cet argent-là serait déjà resté. »
À 50 000, son cerveau ne pensait plus qu’à combien il pouvait encore gagner ; il n’arrivait pas à se résoudre à retirer ne serait-ce qu’un peu, et à réduire sa position.
Beaucoup ont ce défaut. On a mal quand on perd un peu ; quand on a gagné sur une longue période, on se dit plutôt que ça peut encore monter.
De 10 000 à 20 000, on commence à penser à 30 000 ; une fois arrivé à 30 000, on vise encore 50 000. Quand le compte atteint 50 000, 100 000 semble soudain à portée de main.
Plus on relève l’objectif, plus on repousse le moment de « concrétiser ». Mais tant que l’argent reste bloqué dans les positions, il faut encaisser la prochaine vague de fluctuations. Même si, entre-temps, on a clôturé et encaissé en totalité, et qu’on remet tout pour ouvrir de nouvelles opérations, on peut encore tout reperdre dans les transactions suivantes.
Alors, aujourd’hui, ma habitude est simple : après une série de gains, je matérialise une partie des profits, j’en retire aussi une partie, et je n’ajoute plus à la transaction.
Le montant n’a pas besoin d’être énorme : il suffit de vous laisser quelque chose de tangible. Le reste des fonds continue selon le plan. S’il continue à monter, tant mieux : je reconnais que j’aurai gagné un peu moins. Et si le marché se corrige, je n’ai pas besoin de regarder tout le profit fondre d’un coup.
Les mouvements à la hausse comme à la baisse, c’est très normal. L’argent gagné n’a pas besoin d’accompagner tout le trajet en montagnes russes. Après avoir fait des transactions longtemps, je suis déjà moins têtu quant à vendre au plus haut.
À la fin d’une phase de marché, l’argent qui reste vraiment entre mes mains est, pour moi, plus rassurant que le montant maximal que le compte a pu atteindre. @交易员林总 $AKE
L’an dernier, j’ai eu un ami qui a investi 10 000 U. Le marché a été favorable et, petit à petit, il a porté son compte à 50 000 U. À ce moment-là, il était particulièrement en forme : tous les quelques jours, il postait ses rendements. Quand les gens lui demandaient, sa réponse était à chaque fois : « C’est déjà à plus de 50 000. »
Je lui ai demandé : « Tu prévois d’en sortir combien, d’abord ? »
Il a dit : « Pas encore. Le marché n’est pas fini. »
Plus tard, le compte est tombé à 40 000. Il trouvait ça normal, un simple ajustement. Puis il est descendu à plus de 30 000 : il s’est dit qu’il fallait attendre le rebond pour réduire. Et comme ça, il a sans cesse repoussé… au final, il a rendu une grande partie des profits accumulés au début.
Quand on a mangé ensemble, il n’en finissait pas de ressasser : « À l’époque, si j’avais retiré d’abord 20 000, et peu importe ensuite la suite, au moins cet argent-là serait déjà resté. »
À 50 000, son cerveau ne pensait plus qu’à combien il pouvait encore gagner ; il n’arrivait pas à se résoudre à retirer ne serait-ce qu’un peu, et à réduire sa position.
Beaucoup ont ce défaut. On a mal quand on perd un peu ; quand on a gagné sur une longue période, on se dit plutôt que ça peut encore monter.
De 10 000 à 20 000, on commence à penser à 30 000 ; une fois arrivé à 30 000, on vise encore 50 000. Quand le compte atteint 50 000, 100 000 semble soudain à portée de main.
Plus on relève l’objectif, plus on repousse le moment de « concrétiser ». Mais tant que l’argent reste bloqué dans les positions, il faut encaisser la prochaine vague de fluctuations. Même si, entre-temps, on a clôturé et encaissé en totalité, et qu’on remet tout pour ouvrir de nouvelles opérations, on peut encore tout reperdre dans les transactions suivantes.
Alors, aujourd’hui, ma habitude est simple : après une série de gains, je matérialise une partie des profits, j’en retire aussi une partie, et je n’ajoute plus à la transaction.
Le montant n’a pas besoin d’être énorme : il suffit de vous laisser quelque chose de tangible. Le reste des fonds continue selon le plan. S’il continue à monter, tant mieux : je reconnais que j’aurai gagné un peu moins. Et si le marché se corrige, je n’ai pas besoin de regarder tout le profit fondre d’un coup.
Les mouvements à la hausse comme à la baisse, c’est très normal. L’argent gagné n’a pas besoin d’accompagner tout le trajet en montagnes russes. Après avoir fait des transactions longtemps, je suis déjà moins têtu quant à vendre au plus haut.
À la fin d’une phase de marché, l’argent qui reste vraiment entre mes mains est, pour moi, plus rassurant que le montant maximal que le compte a pu atteindre. @交易员林总 $AKE