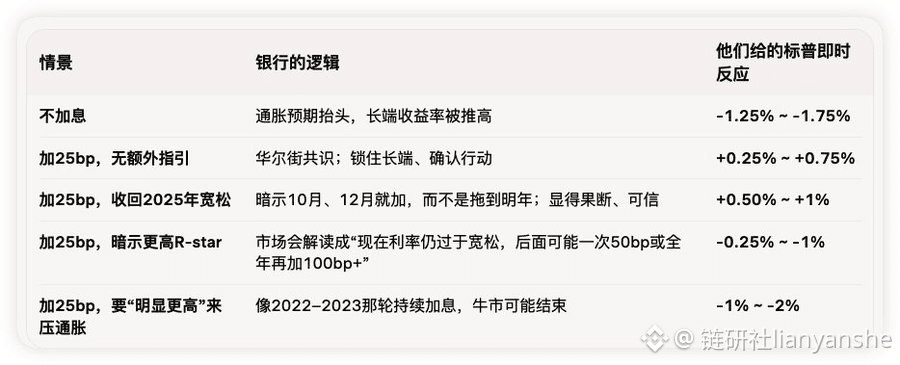
Soirée de décryptage de la réunion de la Fed : l’idée centrale des transactions tient en une phrase : lorsque les hausses de taux ont déjà été anticipées, le marché récompense les faucons crédibles et avec de la mesure, et sanctionne ceux qui renoncent à lutter contre l’inflation en devenant des faucons illimités.
Cette hausse de taux est la première depuis juillet 2023 ; en 2025, il y a eu trois baisses.
Faucon extrêmement accommodant : aucune hausse de taux, et cela est perçu comme une atteinte à la crédibilité (Warsh vient juste d’expliquer qu’il faut agir si l’inflation n’est pas conforme). Le long terme monte car la prime d’inflation augmente, ce qui est négatif pour les actions américaines : elles pourraient chuter.
Bon faucon : on ajoute un peu + on récupère les engagements de baisse pris l’an dernier ; au contraire, cela est perçu comme un signal positif, car le marché obligataire pourrait estimer que la Fed est sérieuse et que la prime d’inflation à long terme baisse.
Mauvais faucon : seulement lorsque la communication trace une trajectoire où il faudrait encore fortement et durablement relever les taux, en mode faucon extrême, alors l’évaluation (notamment pour les actions de croissance à longue duration) sera attaquée.
Cette hausse de taux est la première depuis juillet 2023 ; en 2025, il y a eu trois baisses.
Faucon extrêmement accommodant : aucune hausse de taux, et cela est perçu comme une atteinte à la crédibilité (Warsh vient juste d’expliquer qu’il faut agir si l’inflation n’est pas conforme). Le long terme monte car la prime d’inflation augmente, ce qui est négatif pour les actions américaines : elles pourraient chuter.
Bon faucon : on ajoute un peu + on récupère les engagements de baisse pris l’an dernier ; au contraire, cela est perçu comme un signal positif, car le marché obligataire pourrait estimer que la Fed est sérieuse et que la prime d’inflation à long terme baisse.
Mauvais faucon : seulement lorsque la communication trace une trajectoire où il faudrait encore fortement et durablement relever les taux, en mode faucon extrême, alors l’évaluation (notamment pour les actions de croissance à longue duration) sera attaquée.