
Le 11 septembre 2026, une scène un peu étrange est apparue dans le monde des crypto-actifs. Le « dollar qui n’est pas USDT » est entré par la porte principale dans TRON, le plus grand réseau de paiements en USDT au monde. Le visiteur, c’est Ethena Labs. Le bagage, c’est USDe et sUSDe. Quiconque a un peu gratté la surface de l’histoire de la finance devrait ressentir un air de déjà-vu en voyant ça. La réponse se trouve dans la seconde partie. D’abord, réglons les faits.
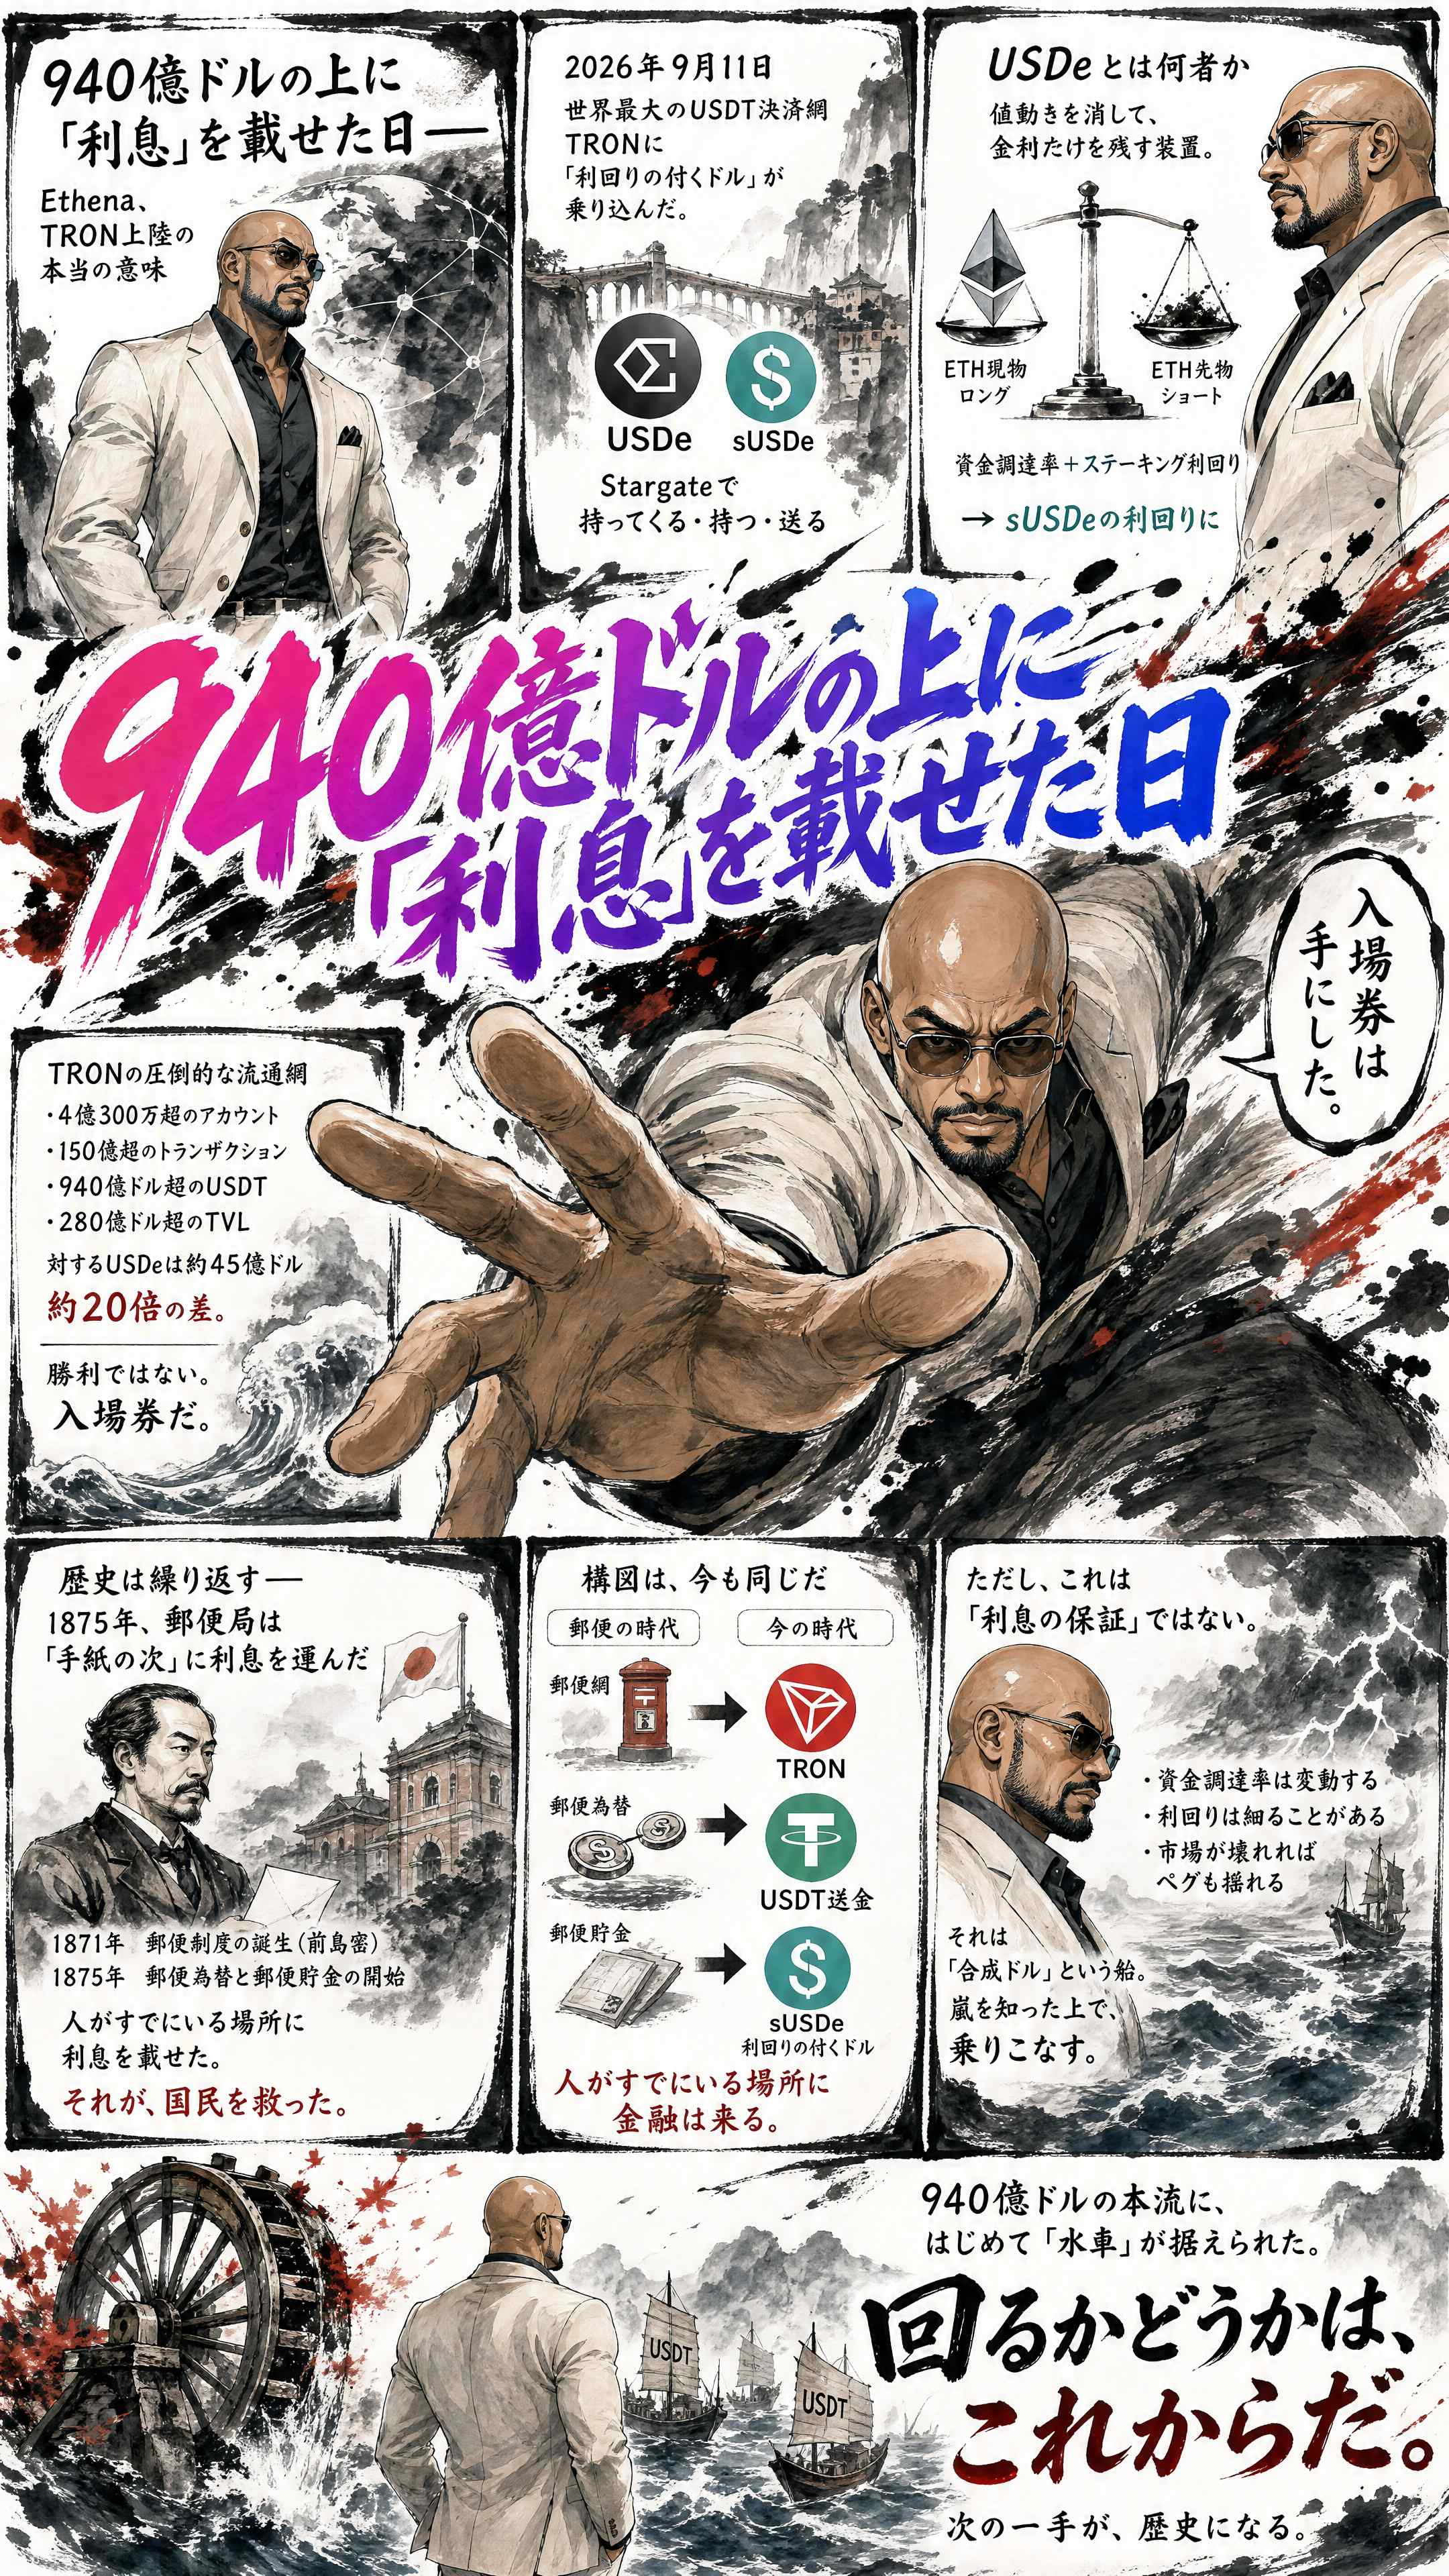
Le 11 septembre, TRON DAO et Ethena Labs ont annoncé que USDe et sUSDe commençaient à fonctionner sur le réseau TRON. Les utilisateurs peuvent faire transiter ces deux actifs vers TRON via Stargate Finance, puis les détenir et envoyer des fonds sur le réseau.
À titre de précaution, je le répète : Stargate n’est pas une porte vers l’espace. C’est le nom du pont qui transfère des actifs entre chaînes. Autrement dit, ce qu’on peut faire aujourd’hui tient en trois choses : « apporter », « détenir » et « envoyer ». Pour l’instant, pas de fonctionnalité spectaculaire. Mais dès que ces trois éléments banals sont réunis, c’est toujours là que commence, dans l’histoire, la « mise en place » des infrastructures financières.
Qu’est-ce que USDe ? — La philosophie de conception du « dollar sans réserves »
Voilà le premier point clé. USDe n’est pas un dollar adossé, comme l’USDT, par des dépôts bancaires ou des bons du Trésor américain. USDe est un dollar synthétique adossé par des transactions de type delta-neutral : il consiste à longuer des actifs réels comme l’ETH mis en staking, puis à short le même montant d’ETH en contrats perpétuels. Les variations de prix se compensent : le taux de financement reçu côté short et le rendement du staking côté spot s’accumulent pour les stakers de sUSDe.
Dit simplement, c’est un dispositif qui « efface les mouvements de prix et ne laisse que les intérêts ». USDe en est le cœur, tandis que sUSDe est une version où l’on dépose USDe et où les récompenses s’accumulent. Pour une société de gestion, c’est assez proche de la relation entre un compte d’épargne ordinaire et un produit d’épargne programmé. Selon l’explication d’Ethena, USDe est le crypto-actif libellé en dollars qui a le plus rapidement grandi dans l’histoire ; Fidelity, Franklin Templeton, Dragonfly, Binance Labs, Bybit, OKX, etc. y ont investi. Le fait, à lui seul, que des institutions financières de premier plan mettent de l’argent dans des « dollars sans réserves » constitue déjà une actualité en soi.
La prise en charge par les principaux DeFi de TRON, comme JustLend DAO ou SUN.io, sera déployée progressivement dans les prochaines semaines, puis l’expansion vers les portefeuilles, les exchanges et les applications de paiement suivra. Et l’émission et le rachat continueront d’avoir lieu sur Ethereum ; sur TRON, la fourniture ne se fait que via l’accès par pont (bridge).
Autrement dit, au 16 septembre, sur TRON, USDe est dans un état où l’on peut « le posséder et l’envoyer », mais pas encore « le prêter » ni « l’augmenter ». Cependant, ce n’est pas isolé. Les USDe sur TRON restent connectés à la liquidité des autres réseaux que traite Ethena, et les USDe sont déjà compatibles avec plus de 12 réseaux. Les tuyaux d’eau sont raccordés ; il ne reste plus qu’à installer les robinets.
En alignant les chiffres, on voit clairement l’asymétrie de ce partenariat. TRON possède plus de 430 millions de comptes, plus de 15 milliards de transactions, plus de 94 milliards de dollars en USDT, et plus de 28 milliards de dollars de TVL. En face, USDe représente environ 4,5 milliards de dollars, à la mi-septembre 2026. Soit environ 20 fois d’écart.
Et de plus, Ethena n’est pas un élève irréprochable indemne. USDe s’est gonflé jusqu’à dépasser 14 milliards de dollars en 2025, atteignant près de 5 % du marché des stablecoins ; puis il a brusquement rétréci lors du déleveraging du T4 2025, et lors du flash-crash du 10 octobre 2025, il s’est temporairement dépeg jusqu’à 0,97 dollar. Après avoir encaissé un aller-retour violent, la « prochaine tentative » a débarqué sur TRON.
Alors, l’objectif est clair. Ethena veut ce réseau de circulation que sont 400 millions de comptes. TRON veut une nouvelle option : « des dollars qui rapportent du rendement ». Justin Sun a déclaré : « TRON est un réseau que des dizaines de millions de personnes utilisent chaque jour pour payer, épargner et envoyer des fonds ; l’intégration de USDe et sUSDe élargit les choix des utilisateurs et renforce TRON en tant qu’infrastructure décentralisée pour un usage quotidien ». Et Guy Young a ajouté : « Les utilisateurs de TRON, qui détiennent et déplacent déjà de grandes quantités de dollars, pourront désormais détenir des dollars sur lesquels les récompenses s’accumulent sur le réseau qu’ils utilisent toujours ».
Résumons l’essentiel en une phrase. L’ouverture du bridge n’est pas une victoire : c’est un billet d’entrée. Comme l’a aussi noté Crypto Times, ce que cette annonce montre, c’est la possibilité d’utilisation en cross-chain, et ce n’est pas une preuve que la liquidité de USDe ait fortement augmenté sur TRON.
Faire écho à l’histoire — En 1875, le bureau de poste a « transporté » des intérêts après les lettres
Voici l’identité de ce sentiment de déjà-vu au début. La scène, c’est le Japon de l’ère Meiji. Le protagoniste, c’est le bureau de poste.
En 1871, Masa Maejima a mis en place le système postal. C’était un réseau chargé de transporter les lettres partout dans le pays. Puis, en 1875, deux produits financiers ont été ajoutés sur ce réseau. D’abord le mandat postal, c’est-à-dire la fonction de « transporter l’argent ». Ensuite l’épargne-poste, c’est-à-dire la fonction de « faire fructifier l’argent ». Le modèle était la banque d’épargne postale lancée par William Gladstone en 1861, au Royaume-Uni.
À l’époque, il n’y avait quasiment pas de banques au Japon. La création de la Première Banque nationale date de 1873 ; les réseaux de succursales, c’était quasiment un rêve. Pour les gens ordinaires, « l’endroit où l’on gagne des intérêts » n’existait pas. Or, les bureaux de poste, eux, étaient déjà présents jusqu’aux coins les plus reculés des villages. Mettre des intérêts sur un réseau que les gens utilisent déjà : cette idée a engendré par la suite l’une des plus grandes institutions d’épargne au monde.
« La finance vient là où les gens sont déjà »
Reconstituons la logique. Le réseau postal étendu à l’échelle nationale, c’est TRON. C’est un réseau utilisé par plusieurs millions de personnes chaque jour, avec plus de 400 millions de comptes. Le mandat postal, c’est l’envoi de USDT. Des dollars d’une valeur de 94 milliards se déplacent chaque jour sur ce réseau. Et l’épargne-poste, c’est sUSDe.
La leçon de l’histoire est cruellement simple. Ce ne sont pas les meilleurs produits financiers qui gagnent. Gagne celui qui est placé à l’endroit où se trouvent déjà les gens. L’épargne-poste n’a pas surpassé les banques et s’est donc propagée. C’est parce que le bureau de poste était déjà là en premier qu’elle s’est propagée. Si Ethena ne s’est pas contentée de sa propre chaîne ni de ses DeFi prestigieux sur Ethereum, mais a choisi de s’attaquer délibérément au « cœur » des USDT, la raison tient entièrement dans ceci.
En fin de compte, le principal de l’épargne-poste était garanti par l’État. Ce qui garantit sUSDe, ce ne sont que des formules, le hedging et le taux de financement du marché à terme. Si le financement passe en territoire négatif, le rendement se rétrécit ; si le marché se brise, comme en octobre 2025, le peg vacille temporairement. Ce n’est pas un « dollar qui porte des intérêts », mais un « dollar synthétique qui pourrait porter des intérêts ».
Pourtant, j’appelle cette manœuvre « la répétition de l’histoire ». Le bureau de poste a transporté, après les lettres, non pas autre chose… mais des intérêts. Et TRON transporte aussi des intérêts après les dollars. Dans la rivière principale où s’écoulent 94 milliards de dollars, on installe pour la première fois une « roue à aubes ». Quant à savoir si elle tournera, c’est JustLend DAO et SUN.io qui nous le diront dans quelques semaines.