Décryptage de ce rapport CoinGecko
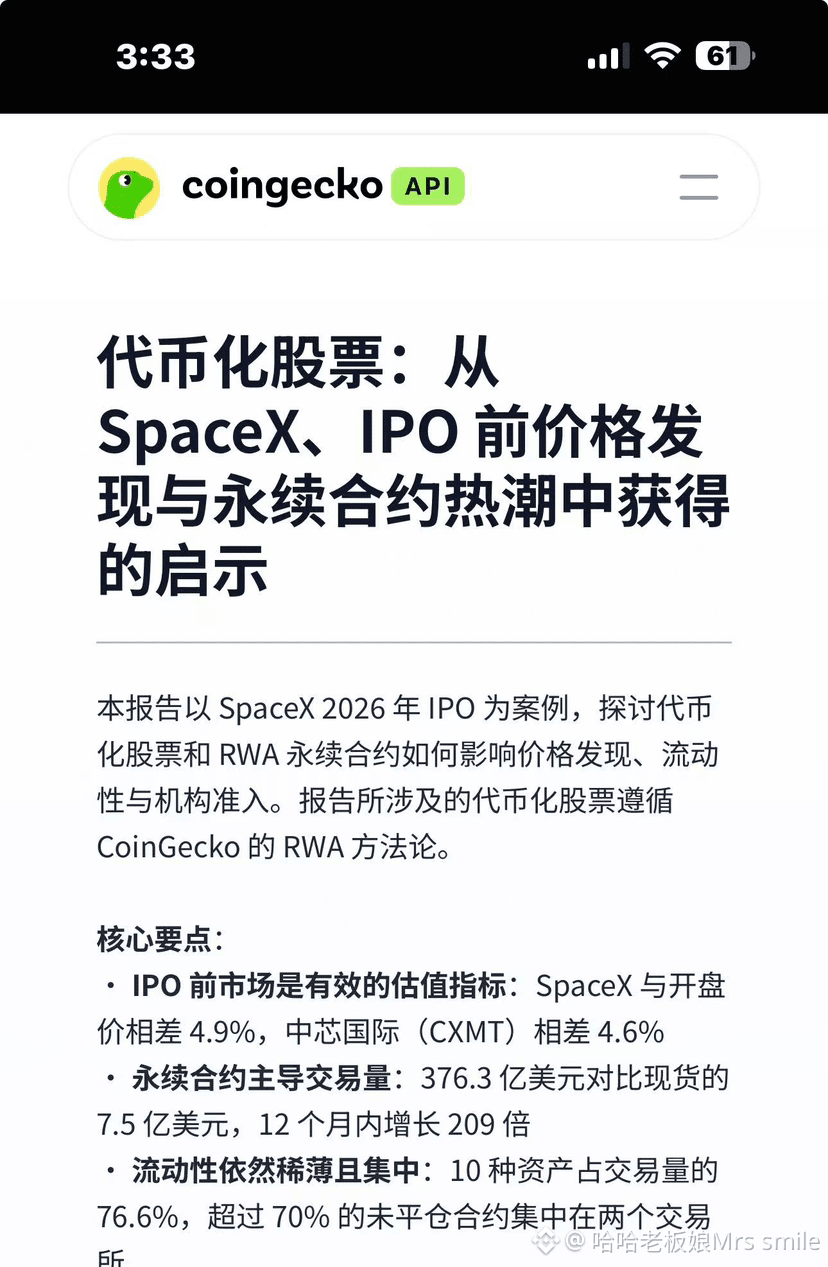
Sujet du rapport : actions tokenisées (RWA — actifs du monde réel). Étude de cas : l’introduction en Bourse de SpaceX, pour analyser le marché des contrats perpétuels continus « avant IPO » (avant la cotation).
Une phrase : avant que SpaceX ne soit officiellement cotée au Nasdaq, les plateformes crypto ont déjà lancé des contrats perpétuels qui suivent sa valorisation. Ainsi, tout le monde peut prendre des positions longues ou courtes à l’avance et fixer un prix pour cette licorne avant même son IPO.
5 points clés
1. Marché pré-IPO : l’estimation de la valeur est étonnamment précise
Le prix des contrats sur la chaîne pour SpaceX et son prix d’ouverture lors de l’IPO officielle ne diffèrent que de 4,9 % ; pour la société Semiconductors International (CXMT), l’écart est de 4,6 %.
Point de vue du rapport : le trading en amont, sur le marché crypto, permet d’intégrer plus tôt la valeur réelle attendue des entreprises non cotées ; c’est un outil de découverte des prix.
2. Des volumes très fortement orientés vers les contrats perpétuels, peu vers le spot
Les contrats perpétuels totalisent 37,63 milliards de dollars de volume, contre seulement 0,75 milliard pour le spot ; sur 12 mois, le volume a explosé, soit +209 fois.
👉 Cela indique que la plupart des gens ne cherchent pas à acheter des « preuves de détention de parts », mais plutôt à faire de la spéculation sur les prix avec effet de levier.
3. Forte concentration de la liquidité : marché fragile
• Seulement 10 sous-jacents, qui captent 76,6 % de l’ensemble du volume
• Plus de 70 % des contrats ouverts sont concentrés sur deux plateformes
Ce que cela signifie : si l’une de ces deux plateformes rencontre un problème, ou si de gros volumes de vente/règlements interviennent, la liquidité peut s’assécher très facilement, rendant difficile voire impossible la clôture des positions.
4. Le risque juridique est le plus gros « piège » (point clé)
Des cas où des transferts de parts ont été jugés invalides ont déjà eu lieu (Anthropic, OpenAI), entraînant une chute brutale de 40 % des prix des contrats concernés.
Point clé : dans ces contrats perpétuels « pré-IPO », il s’agit le plus souvent de dérivés synthétiques qui suivent le cours de l’action. Acheter ce contrat ≠ détenir de véritables actions de la société. Il n’y a ni droit de vote, ni droit à dividendes, ni détention d’actions réelles. Si, au niveau du droit, la structure de propriété de la société sous-jacente change, le contrat s’effondre directement.
5. La prochaine vague de tendance : les contrats pré-IPO sur des licornes IA sont déjà lancés
Les contrats perpétuels pré-IPO d’Anthropic et d’OpenAI sont déjà en cours de négociation ; le marché teste la capacité de ce type d’actifs à résister aux risques.
Deux notions à distinguer
• Actions tokenisées (RWA) : dans l’idéal, un token on-chain correspond à une vraie action. Mais, dans ce rapport, la plupart des contrats perpétuels pré-IPO sont des dérivés synthétiques, pas des actions ou des droits réels.
• Contrats perpétuels : pas de date d’échéance, possibilité d’utiliser l’effet de levier. Pari sur la hausse ou la baisse du prix, avec règlement en espèces.
Sujet du rapport : actions tokenisées (RWA — actifs du monde réel). Étude de cas : l’introduction en Bourse de SpaceX, pour analyser le marché des contrats perpétuels continus « avant IPO » (avant la cotation).
Une phrase : avant que SpaceX ne soit officiellement cotée au Nasdaq, les plateformes crypto ont déjà lancé des contrats perpétuels qui suivent sa valorisation. Ainsi, tout le monde peut prendre des positions longues ou courtes à l’avance et fixer un prix pour cette licorne avant même son IPO.
5 points clés
1. Marché pré-IPO : l’estimation de la valeur est étonnamment précise
Le prix des contrats sur la chaîne pour SpaceX et son prix d’ouverture lors de l’IPO officielle ne diffèrent que de 4,9 % ; pour la société Semiconductors International (CXMT), l’écart est de 4,6 %.
Point de vue du rapport : le trading en amont, sur le marché crypto, permet d’intégrer plus tôt la valeur réelle attendue des entreprises non cotées ; c’est un outil de découverte des prix.
2. Des volumes très fortement orientés vers les contrats perpétuels, peu vers le spot
Les contrats perpétuels totalisent 37,63 milliards de dollars de volume, contre seulement 0,75 milliard pour le spot ; sur 12 mois, le volume a explosé, soit +209 fois.
👉 Cela indique que la plupart des gens ne cherchent pas à acheter des « preuves de détention de parts », mais plutôt à faire de la spéculation sur les prix avec effet de levier.
3. Forte concentration de la liquidité : marché fragile
• Seulement 10 sous-jacents, qui captent 76,6 % de l’ensemble du volume
• Plus de 70 % des contrats ouverts sont concentrés sur deux plateformes
Ce que cela signifie : si l’une de ces deux plateformes rencontre un problème, ou si de gros volumes de vente/règlements interviennent, la liquidité peut s’assécher très facilement, rendant difficile voire impossible la clôture des positions.
4. Le risque juridique est le plus gros « piège » (point clé)
Des cas où des transferts de parts ont été jugés invalides ont déjà eu lieu (Anthropic, OpenAI), entraînant une chute brutale de 40 % des prix des contrats concernés.
Point clé : dans ces contrats perpétuels « pré-IPO », il s’agit le plus souvent de dérivés synthétiques qui suivent le cours de l’action. Acheter ce contrat ≠ détenir de véritables actions de la société. Il n’y a ni droit de vote, ni droit à dividendes, ni détention d’actions réelles. Si, au niveau du droit, la structure de propriété de la société sous-jacente change, le contrat s’effondre directement.
5. La prochaine vague de tendance : les contrats pré-IPO sur des licornes IA sont déjà lancés
Les contrats perpétuels pré-IPO d’Anthropic et d’OpenAI sont déjà en cours de négociation ; le marché teste la capacité de ce type d’actifs à résister aux risques.
Deux notions à distinguer
• Actions tokenisées (RWA) : dans l’idéal, un token on-chain correspond à une vraie action. Mais, dans ce rapport, la plupart des contrats perpétuels pré-IPO sont des dérivés synthétiques, pas des actions ou des droits réels.
• Contrats perpétuels : pas de date d’échéance, possibilité d’utiliser l’effet de levier. Pari sur la hausse ou la baisse du prix, avec règlement en espèces.