

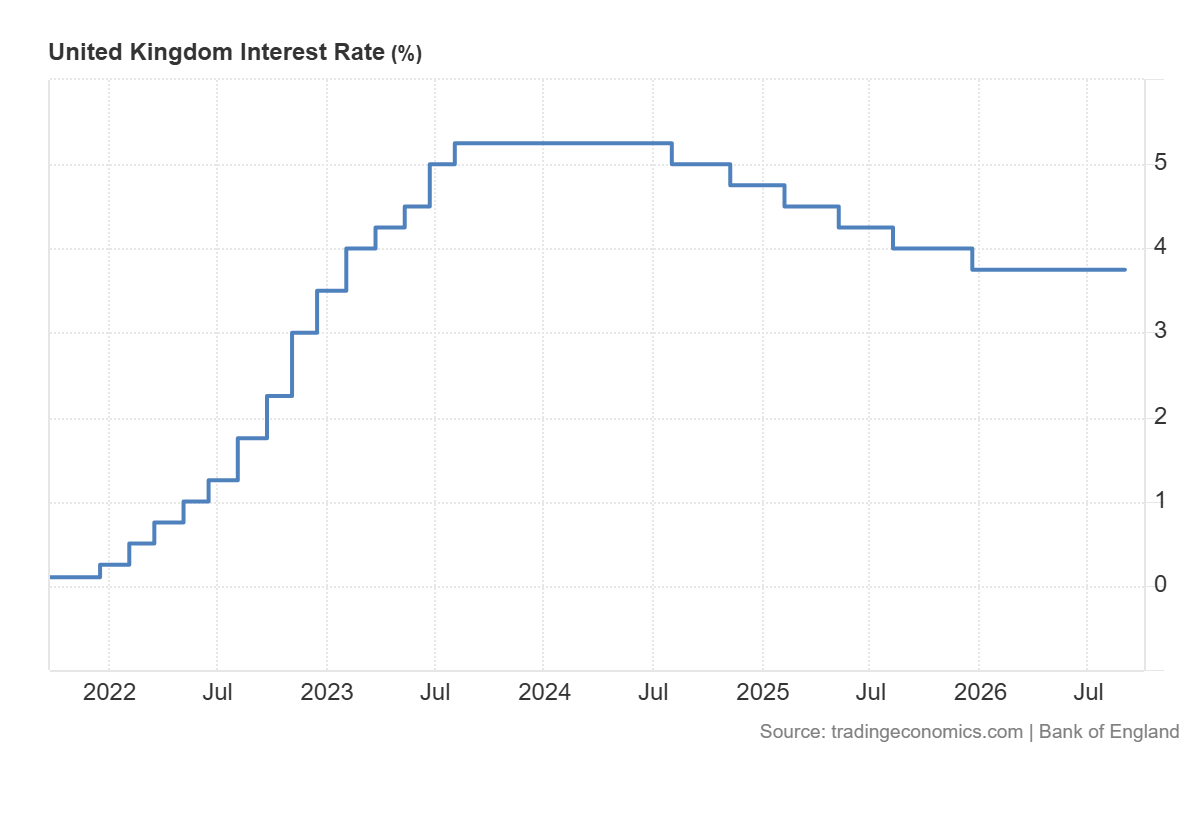
La Banque d’Angleterre semble presque certaine de laisser les taux d’intérêt inchangés à 3,75 % lorsque le Comité de politique monétaire se réunira jeudi 17 septembre. Ce serait la sixième décision consécutive de maintien depuis décembre, et, sur le papier, il s’agirait d’une décision plutôt peu mouvementée.
Dans la pratique, le contexte s’est davantage compliqué. L’inflation devrait désormais culminer à un niveau plus élevé que ce que les économistes tablaient il y a quelques mois, en grande partie parce que la guerre entre l’Iran et les États-Unis continue de faire pression sur les prix du pétrole, et que les responsables politiques doivent mettre cela en balance avec un marché du travail qui montre clairement des signes de ralentissement.
Un comité fantôme presque aussi divisé que le comité réel
City AM fait tourner son propre Comité monétaire fantôme (Shadow Monetary Policy Committee), un panel d’économistes indépendants qui votent sur les décisions de taux en parallèle du dispositif réel, et sa lecture est un maintien, mais pas un maintien confortable.
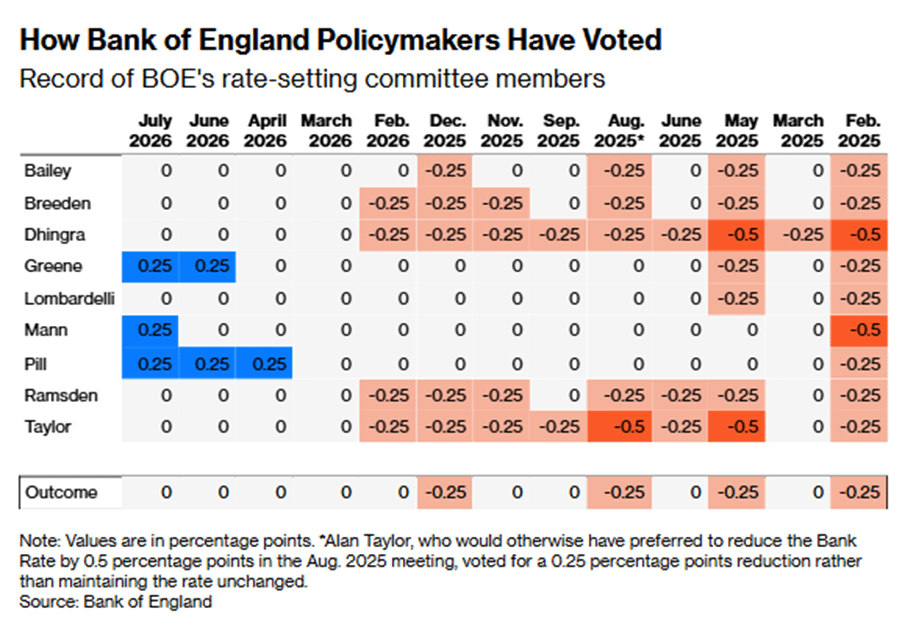
Le panel a tranché par 6 voix contre 3 en faveur d’un statu quo. Trois membres ont toutefois voté pour une hausse de 25 points de base. La plupart des économistes concernés, qui participaient indépendamment des institutions pour lesquelles ils travaillent, ont estimé que l’arbitrage était finement équilibré, et certains de ceux qui ont finalement soutenu le maintien ont admis que le dossier en faveur d’une attente était "mince".
C’est à peu près là que se situait aussi le vrai MPC en juillet. À cette réunion, les décideurs ont voté 6-3 pour maintenir le taux de référence à 3,75%, Huw Pill, Megan Greene et Catherine Mann votant tous pour le porter à 4%. Les économistes s’attendent à ce que les mêmes trois membres votent encore contre cette fois-ci.
Fait intéressant, une fois la poussière retombée, les marchés n’ont pas interprété ce vote comme particulièrement "hawkish". Au contraire : la probabilité que les traders assignent à un statu quo en septembre est passée de 53,6% avant la décision de juillet à 73% après.
Le gouverneur Bailey s’est lui-même appuyé sur une lecture plus accommodante (« dovish »), en disant que le Comité ne se rapprochait pas d’une hausse malgré la division 6-3. Néanmoins, le nombre de membres du MPC qui poussent pour une politique plus restrictive grimpe progressivement réunion après réunion, et cela n’échappe à personne qui regarde le décompte des voix.
L’inflation augmente, mais pas partout en même temps
L’inflation CPI britannique a atteint 2,9% en juillet, contre 2,6% en juin, et il s’agit du niveau le plus élevé depuis mars. L’inflation CPI hors éléments volatils (core) s’est maintenue à 2,6%, avec une hausse de l’inflation des biens à 2,7% contre 2,2% et une inflation des services inchangée à 3,4%. Cela compte parce que les services représentent la plus grande part de l’économie britannique, et une baisse à ce niveau suggère que le type d’effets de deuxième tour que les décideurs redoutent (des revendications salariales qui s’alimentent dans les prix, des majorations plus larges au détail) ne se manifeste pas encore réellement.
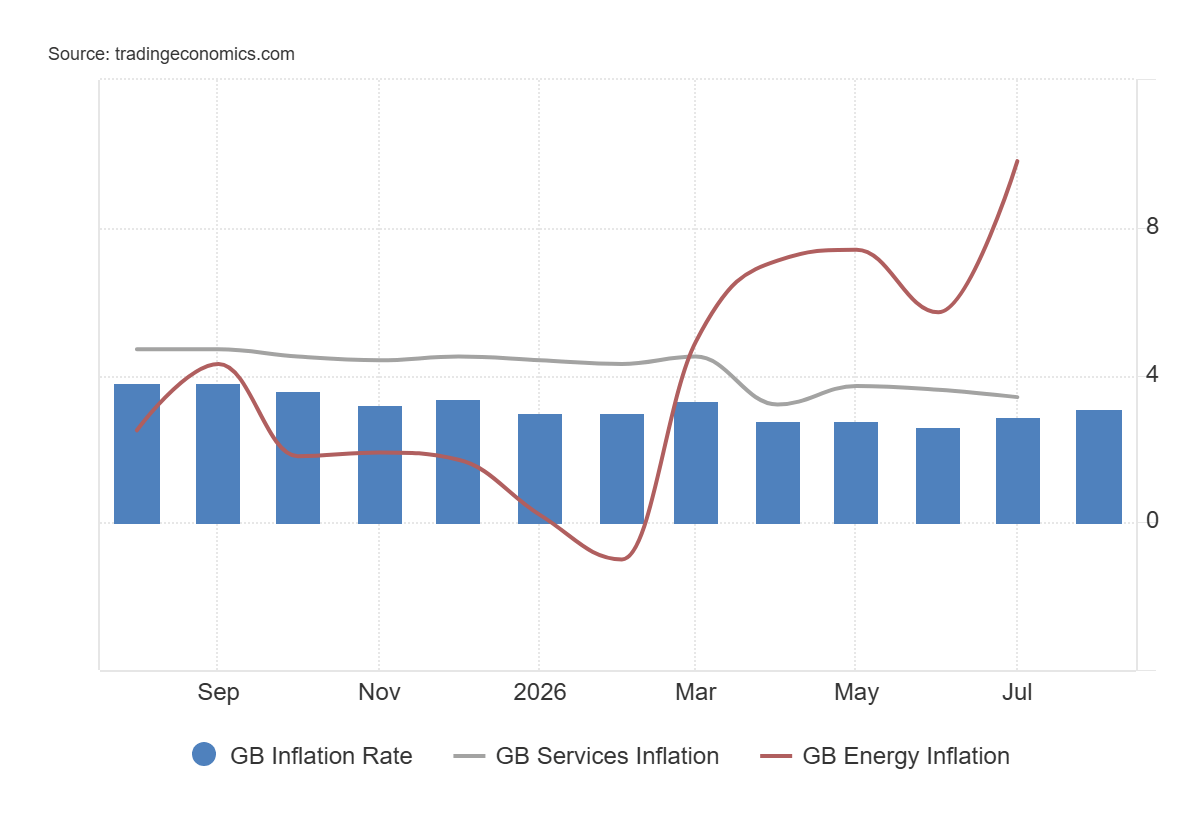
Les prix de l’énergie font l’essentiel du travail ; s’il y a une chose qui incline le sentiment vers un resserrement éventuel, c’est bien l’énergie. Dans l’estimation CPI d’août, les coûts de transport, en particulier les carburants, ont apporté la plus grande contribution haussière au taux annuel : l’inflation des transports est passée à 4,6% contre 3,6% en juillet.
Les tensions qui montent au Moyen-Orient ont fait grimper les prix du pétrole, ravivant les inquiétudes sur l’inflation au moment même où les banques centrales commençaient à se sentir plus confiantes dans le fait que les tensions sur les prix s’atténuaient.
Le prochain plafond tarifaire d’Ofgem entre en vigueur en octobre et augmentera les factures de 4% pour un ménage type à double énergie, ce qui donne à la Banque une raison assez concrète de s’attendre à une hausse supplémentaire de l’inflation à court terme. Cela dit, des coûts énergétiques plus élevés ne justifient pas automatiquement, à eux seuls, des taux plus élevés, et cela alimente des commentaires "hawkish" sur les marchés quant à l’atterrissage d’une hausse avant la fin de l’année.
UBS a décrit la décision de taux à venir comme un changement plus large de ton, qui rend une future hausse bien moins improbable qu’elle ne l’était pendant l’été. Le scénario, tel que le présente UBS, est assez simple : maintenir les taux maintenant, mais conserver une rhétorique "hawkish".
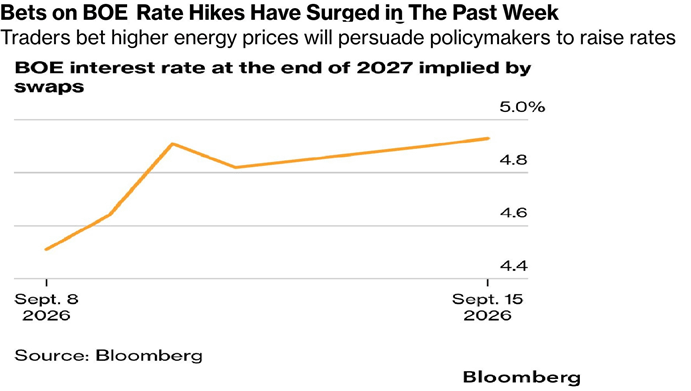
Les marchés monétaires sont devenus nettement plus "hawkish" (en faveur d’un relèvement des taux) à mesure que la flambée des prix de l’énergie ravive les craintes d’inflation, et les swaps intègrent désormais cinq hausses distinctes de 25 points de base de la Banque d’Angleterre. Certains analystes vont même plus loin, estimant que les chances d’une baisse de taux à court terme s’éteignent rapidement et que la probabilité que le prochain mouvement de la Banque soit une hausse plutôt qu’une baisse devient de plus en plus difficile à écarter.
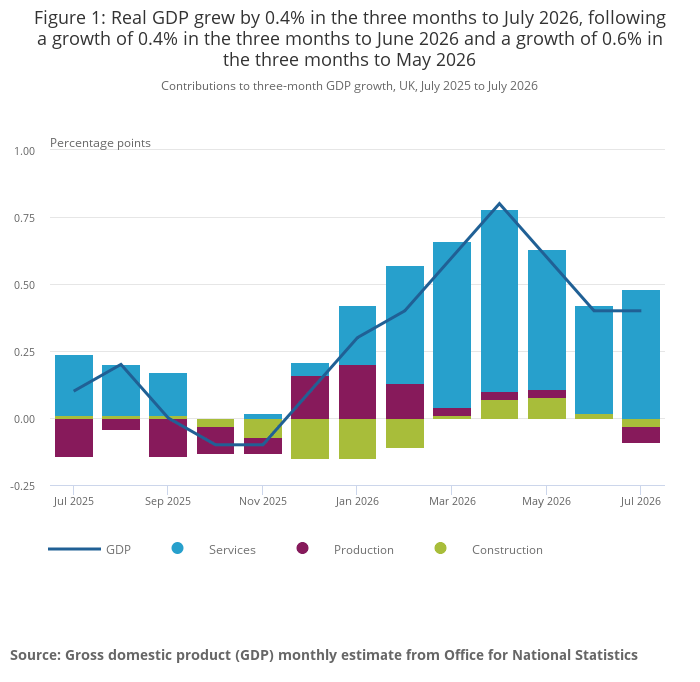
Pendant ce temps, la croissance est ressortie plus forte que prévu. De nouveaux chiffres montrent que l’économie a progressé de 0,4% en juillet, contre 0,3% en juin, avec des gains répartis assez uniformément sur l’ensemble des secteurs :
Services : +0,4%
Production : +0,2%
Construction : +0,1%
L’activité économique s’est renforcée dans les services, la production et la construction, ce qui correspond à une donnée suffisamment large pour rendre plus difficile pour le MPC de justifier de rester les bras croisés indéfiniment.
Une inflation en hausse, combinée à une économie plus solide, pourrait suffire à pousser les décideurs à envisager un relèvement dans les mois à venir, ont suggéré plusieurs acteurs de marché.
Wealth Club : une hausse avant Noël est « un peu plus probable »
Susannah Streeter, stratégiste en chef des investissements chez Wealth Club, estime que la Banque fera une pause, mais pense que les chiffres de croissance plus solides changent la donne. « Une croissance plus forte que prévu rend une hausse des taux avant Noël « un peu plus probable » », et cela pourrait signifier que trois hausses supplémentaires se profilent à l’horizon, a-t-elle déclaré.
« La grande inquiétude, c’est que des coûts énergétiques plus élevés soient répercutés sous forme de prix plus élevés par les entreprises et les consommateurs, mais le comité voudra probablement voir davantage de preuves de cela avant de déclencher des hausses de taux », a déclaré Streeter.
Compte tenu toutefois des turbulences sur les marchés de l’énergie et de la dette, a ajouté Streeter, on s’attend à voir trois, voire quatre, hausses de taux au cours de l’année à venir. En revanche, si l’économie ralentit et si les consommateurs deviennent plus prudents, cette réticence pourrait faire une partie du travail nécessaire pour juguler l’inflation, du moins pour la Banque.
Mais le marché du travail va dans la direction opposée
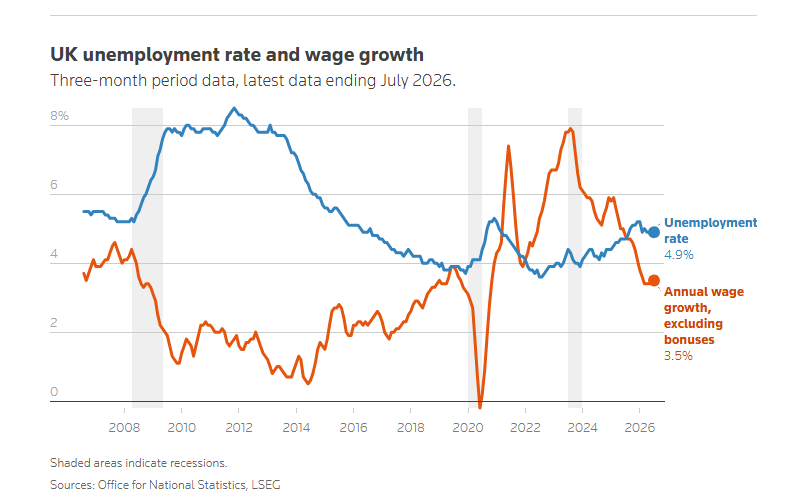
Alors que les chiffres sur l’inflation et la croissance construisent un argument en faveur d’un resserrement, les données sur l’emploi vont dans l’autre sens et pourraient finir par tempérer une partie de cette rhétorique "hawkish". Le dernier rapport sur le marché du travail montre que le nombre de salariés sur les paies des entreprises britanniques a reculé de 26 000 en août et s’est contracté de 145 000 par rapport à août 2025.
Le taux de chômage des personnes âgées de 16 ans et plus est resté à 4,9% sur le trimestre de mai à juillet, mais la progression des salaires se refroidit clairement. La croissance totale des salaires, primes comprises, a ralenti à 3,9% sur les trois mois jusqu’à juillet, contre 4,2% sur la période précédente de trois mois. La progression des salaires réguliers, qui exclut les primes, est restée stable à 3,5%.
Felix Feather, économiste chez Aberdeen, voit dans cette faiblesse la principale chose qui maintient jusqu’ici un frein aux anticipations de hausse des taux, même avec le choc sur l’énergie en arrière-plan.
« La faiblesse du marché du travail était la variable clé qui freinait jusqu’ici les anticipations de hausses de taux en réponse au choc persistant lié aux coûts de l’énergie », a-t-il déclaré. « Mais les marchés ont maintenant évolué vers une tarification de hausses agressives. Nous voyons la Banque d’Angleterre ne relever les taux que deux fois, en novembre et en février 2027. »
À quoi cela laisse la décision de jeudi
Les marchés à terme intègrent actuellement un cycle de hausse démarrant en novembre, qui porterait le taux directeur à environ 4,50% d’ici mars, contre 3,75% aujourd’hui. Pour l’instant, la plupart des économistes continuent d’attendre que la Banque privilégie une approche attentiste, notamment parce qu’une grande partie de la pression inflationniste actuelle est liée à un conflit au Moyen-Orient dont les retombées économiques sont encore en train de se matérialiser.
Un statu quo jeudi semble être l’option la plus sûre. Ce qui se passera ensuite dépendra probablement de la question de savoir si le marché du travail se tasse assez vite pour compenser un choc lié à l’énergie qui, pour l’instant, ne montre aucun signe réel d’atténuation.