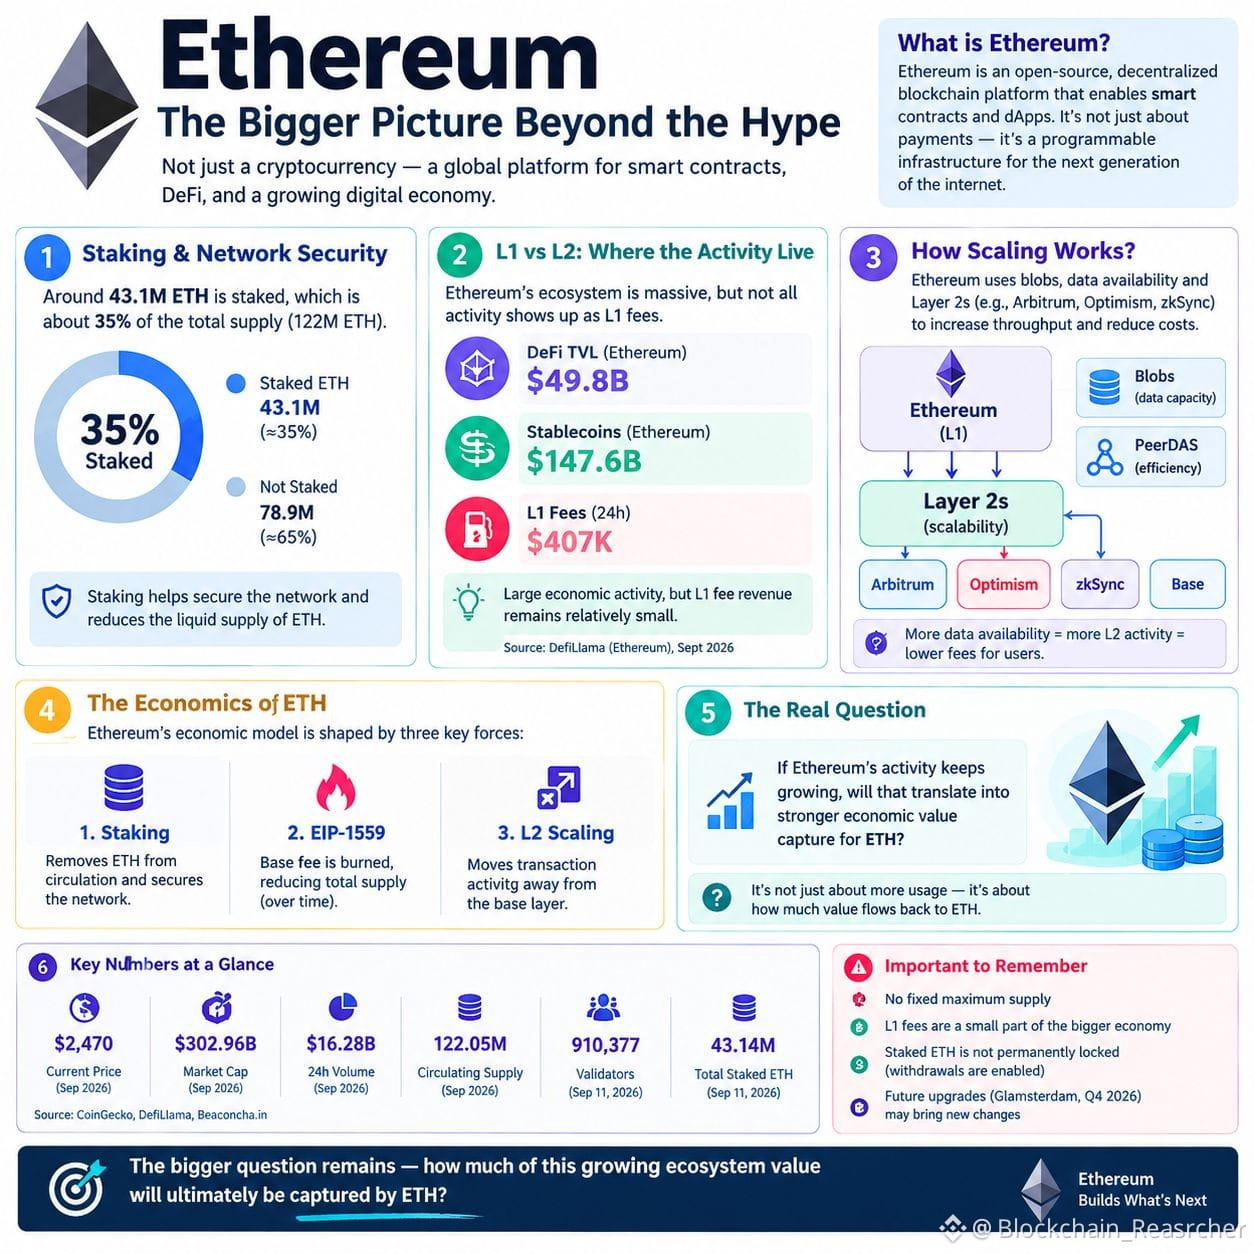

Un nombre a attiré mon attention avec Ethereum : environ 43,1 M d’ETH sont désormais mis en jeu (stakés), pour une offre totale d’environ 122 M.
Cela signifie que près de 35 % de tous les ETH sont liés à la sécurisation du réseau plutôt qu’à rester simplement inactifs.
Mais la partie la plus intéressante, c’est ce qui se passe en dessous de ce chiffre.
Ethereum ne suit désormais plus un modèle simple « plus d’usage = plus de frais L1 ». DefiLlama indique actuellement environ 49,8 Md$ de TVL DeFi et 147,6 Md$ de stablecoins sur Ethereum, tandis que les frais L1 rapportés ne sont qu’autour de 407 K$ sur 24 heures. Dans le même temps, la feuille de route de montée en charge d’Ethereum pousse davantage d’activité vers les solutions de couche 2 grâce à la capacité des blobs et à PeerDAS.
Ainsi, le réseau peut soutenir un énorme écosystème économique sans que toute cette activité apparaisse comme des revenus directs de frais L1.
C’est, selon moi, la partie qu’on peut facilement manquer.
Les fondamentaux économiques de l’ETH sont de plus en plus façonnés simultanément par trois forces : le staking retire une partie de l’offre de la circulation immédiate, EIP-1559 brûle la commission de base, et le scaling en couche 2 déplace l’activité de transaction hors de la couche de base.
Tout cela ne signifie pas automatiquement que l’ETH est sous-évalué ou haussier. Cela veut simplement dire que les anciens indicateurs doivent être interprétés différemment.
La grande question pour Ethereum n’est désormais pas seulement de savoir si l’activité augmente.
C’est de savoir si, au final, cette croissance se traduit par une valeur économique plus forte capturée par l’ETH lui-même
$ETH @Ethereum #EthereumNews
Cela signifie que près de 35 % de tous les ETH sont liés à la sécurisation du réseau plutôt qu’à rester simplement inactifs.
Mais la partie la plus intéressante, c’est ce qui se passe en dessous de ce chiffre.
Ethereum ne suit désormais plus un modèle simple « plus d’usage = plus de frais L1 ». DefiLlama indique actuellement environ 49,8 Md$ de TVL DeFi et 147,6 Md$ de stablecoins sur Ethereum, tandis que les frais L1 rapportés ne sont qu’autour de 407 K$ sur 24 heures. Dans le même temps, la feuille de route de montée en charge d’Ethereum pousse davantage d’activité vers les solutions de couche 2 grâce à la capacité des blobs et à PeerDAS.
Ainsi, le réseau peut soutenir un énorme écosystème économique sans que toute cette activité apparaisse comme des revenus directs de frais L1.
C’est, selon moi, la partie qu’on peut facilement manquer.
Les fondamentaux économiques de l’ETH sont de plus en plus façonnés simultanément par trois forces : le staking retire une partie de l’offre de la circulation immédiate, EIP-1559 brûle la commission de base, et le scaling en couche 2 déplace l’activité de transaction hors de la couche de base.
Tout cela ne signifie pas automatiquement que l’ETH est sous-évalué ou haussier. Cela veut simplement dire que les anciens indicateurs doivent être interprétés différemment.
La grande question pour Ethereum n’est désormais pas seulement de savoir si l’activité augmente.
C’est de savoir si, au final, cette croissance se traduit par une valeur économique plus forte capturée par l’ETH lui-même
$ETH @Ethereum #EthereumNews