


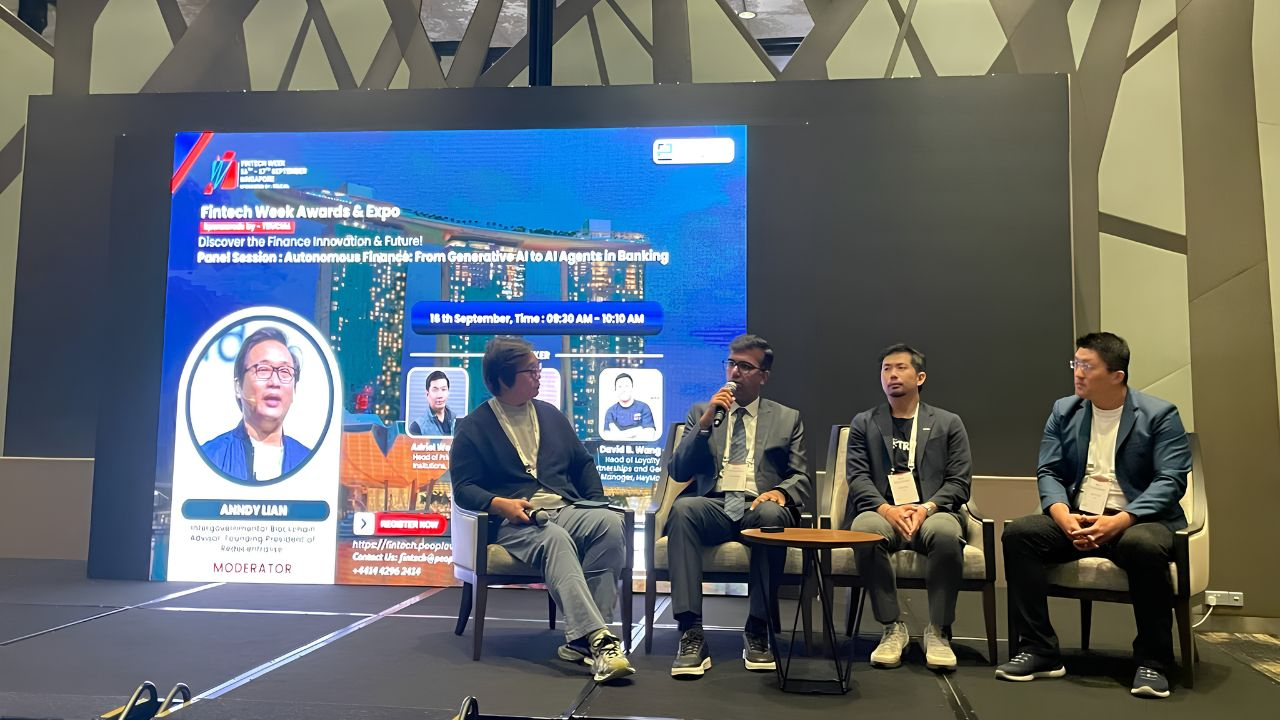
L’industrie financière évolue rapidement, passant d’expérimentations avec l’IA générative vers des agents autonomes capables d’exécuter des tâches, de formuler des recommandations et, à terme, d’effectuer des transactions au nom des clients. Lors d’une table ronde intitulée « Autonomous Finance : From Generative AI to AI Agents in Banking », le modérateur Anndy Lian, auteur à succès de Web4 : The Age of Autonomous Intelligence, a guidé les panélistes David B. Wang de HeyMax, Adriel Wong de TRM Labs et Ankit Lathigara de Nasdaq à travers les opportunités, les goulots d’étranglement et les questions humaines qui façonnent cette transition.
Lian a commencé par la question centrale : « Quelle est la plus grande opportunité qu’offrent les agents d’IA pour la banque au cours des trois à cinq prochaines années ? » Pour Wang, la réponse est l’hyper-personnalisation. Les banques parlent depuis longtemps de segments clients, mais l’IA peut enfin fournir au niveau individuel. « Là où l’IA devient incroyablement puissante, c’est de l’apporter au niveau réellement individualisé… et de répondre véritablement aux besoins de chaque personne en fonction de son comportement selon ses habitudes », a déclaré Wang. Il a fait valoir que les banques détiennent “une tonne de données utilisateurs” — mode de vie, comportements d’achat et profils de fidélité — qui peuvent être converties en une relation bien plus ciblée.
Wong a abordé l’opportunité sous l’angle de la conformité et des opérations. Même si une grande partie de l’attention se porte sur l’expérience client côté front, il voit la plus forte valeur à court terme dans l’efficacité côté back. « Une grande partie de cette captation de valeur se fait en back-end », a déclaré Wong. Il a pointé du doigt les 1 milliard de dollars de valeur économique générés, selon les informations pour DBS, essentiellement grâce à des améliorations de processus pilotées par l’IA, par exemple l’automatisation des workflows de notes de crédit pour les responsables de relation. Pour Wong, la capacité de l’IA à comprimer les délais et à réduire les frictions est là où les banques peuvent générer une valeur économique immédiate.
Lathigara a acquiescé, indiquant que 70 à 80 % des coûts bancaires se situent dans les opérations. Il a décrit l’IA comme un moyen de remettre en ordre des systèmes patrimoniaux fragmentés et de rendre chaque canal plus intelligent. « L’IA va être un grand accélérateur — ou un accélérateur, si vous voulez — dans les 12 à 18 prochains mois », a-t-il déclaré. Au-delà de la réduction des coûts, il voit l’IA aider les banques à repenser la manière dont elles utilisent leurs talents humains et la façon dont elles délivrent l’expérience, un peu comme les magasins Apple offrent un parcours client différenciant.
Mais le panel a également été clair sur les barrières. Lathigara a identifié la confiance comme le goulot d’étranglement fondamental. « La confiance constitue l’épine dorsale de la façon dont vous allez automatiser », a-t-il déclaré, en expliquant que les humains doivent pouvoir faire confiance aux résultats automatisés sans avoir à vérifier deux ou trois fois chaque décision. Cela nécessite de l’explicabilité, un raisonnement étape par étape, ainsi que des fonctions de conformité complètes intégrées aux systèmes d’IA.
Wong a redoublé d’efforts sur le défi de la conformité. « Bon nombre de ces décisions opérationnelles ainsi que de conformité doivent être auditées de manière très rigoureuse », a-t-il déclaré. Dans les environnements réglementés, une IA “boîte noire” ne suffit pas. Il a aussi souligné qu’on ne peut pas déléguer la responsabilité à une machine. « Je ne pense pas qu’il existe aujourd’hui, dans le monde, une juridiction qui vous permette de désigner un agent IA comme votre MLR », a déclaré Wong, en référence à l’agent déclarant pour la lutte contre le blanchiment. Pour les banques et les fintechs, l’humain doit rester responsable de la déclaration réglementaire et de la responsabilité juridique.
Wang a ajouté que la culture interne et l’interopérabilité restent des obstacles pratiques. De nombreuses banques sont encore intimidées par l’IA, et son adoption dépend souvent de consignes données du haut vers le bas. Il a aussi noté que même si l’adoption de la blockchain et de la GenAI progresse, l’interopérabilité entre les systèmes demeure faible. Son conseil n’était pas d’éviter l’IA, mais de trouver des partenaires et de tester des solutions dans des environnements de type sandbox. « Ne laissez pas cela entraver l’innovation », les a-t-il encouragés.
Concernant le rôle des humains, Wang s’est montré pragmatique. « L’IA n’est pas la solution ultime à tout », a-t-il dit. « C’est, au final, un outil. » Son conseil aux banquiers : « Ne laissez pas l’IA vous piloter. C’est vous qui devez piloter l’IA. » Wong était d’accord, mais a prévenu que « l’humain dans la boucle » peut devenir une pente glissante s’il réintroduit toute la friction que l’IA était censée supprimer. La vraie question est de savoir quelles tâches peuvent être déléguées en toute sécurité et lesquelles doivent conserver la responsabilité humaine.
Lathigara a proposé une vision en quatre quadrants de l’écosystème financier : les entreprises technologiques, les fintechs, les grandes institutions réglementées et les régulateurs. Chacun avancera à un rythme différent. Les fonctions de conformité et de finance à haut risque nécessiteront encore une supervision humaine, tandis que les tâches à plus faible risque et plus proches de l’utilisateur pourront être automatisées.
Enfin, Lian a demandé comment la cryptomonnaie et les stablecoins s’intègrent dans l’ère de la finance autonome. Wang voit les stablecoins principalement comme une solution interbancaire ou pour une banque au sein même de l’organisation. « Je vois personnellement la cryptomonnaie davantage comme une solution interbancaire… moins du côté de l’adoption par les consommateurs », a-t-il déclaré. Wong voit des cas d’usage plus solides au détail dans les paiements transfrontaliers et les transferts de fonds, en particulier lorsque les circuits en monnaie fiduciaire sont lents. « L’agent est la couche d’orchestration, mais vous avez encore fondamentalement besoin d’un circuit de paiement », a déclaré Wong, notant que les blockchains prennent déjà en charge le règlement atomique. Lathigara a ajouté que la crypto a poussé les bourses traditionnelles vers des opérations 24h/24 et 7j/7, et que l’IA pourrait transformer la crypto en « argent programmable ». Mais il a mis en garde : « Trop de transparence n’est pas non plus sain à un moment donné. »
Lian a conclu en se tournant vers l’avenir : « L’intelligence autonome va tout changer, de l’argent programmable, à la crypto, aux stablecoins jusqu’aux voies de la finance traditionnelle. » Le message du panel était clair : l’avenir de la banque sera piloté par l’IA, mais il devra être construit sur la confiance, l’explicabilité et la responsabilité humaine.