
Je reviens sans cesse à un petit détail lorsque j’observe cette réunion de la Réserve fédérale de septembre : presque chaque élément important des données économiques semble raconter une histoire légèrement différente, mais aucun d’entre eux ne peut vraiment être ignoré. L’inflation reste au-dessus de l’objectif fixé par la Réserve fédérale, le marché du travail ne se détériore plus aussi rapidement, la croissance tient bon, et, en même temps, il y a suffisamment de signes de tension pour rendre une nouvelle prolongation d’une politique restrictive mal à l’aise. C’est ce qui rend la réunion du FOMC des 15–16 septembre si intéressante. La question n’est pas simplement de savoir si les responsables veulent des taux d’intérêt plus bas ou plus élevés. La question est de savoir si l’économie leur fournit enfin assez de preuves pour avancer dans une direction sans créer un nouveau problème ailleurs.
Le Comité fédéral de l’open market (FOMC) aborde cette réunion avec sa fourchette cible pour le taux des fonds fédéraux, entre 3,50 % et 3,75 %. Cette fourchette n’a pas changé depuis les réunions de juin et de juillet, et juillet a été notable parce que la décision n’a pas été unanime. Trois membres votants — Beth Hammack, Neel Kashkari et Lorie Logan — préféraient une hausse d’un quart de point. Le vote officiel a été de 9 contre 3.
Ce détail compte parce que la réunion de septembre n’a pas lieu après une période de consensus clair. Le désaccord était déjà visible en juillet. Depuis, ce qui a changé, c’est que les responsables ont reçu un autre mois de données d’inflation, un autre rapport sur l’emploi, de nouvelles informations sur les prix à la production et des éléments supplémentaires sur les dépenses des ménages et l’activité économique. Septembre est donc moins une question de découverte du problème qu’une question de savoir avec quel poids considérer chaque côté de celui-ci.
La Fed aborde septembre avec un problème d’inflation difficile
La partie la plus facile de l’histoire à comprendre est aussi celle qui refuse de disparaître.
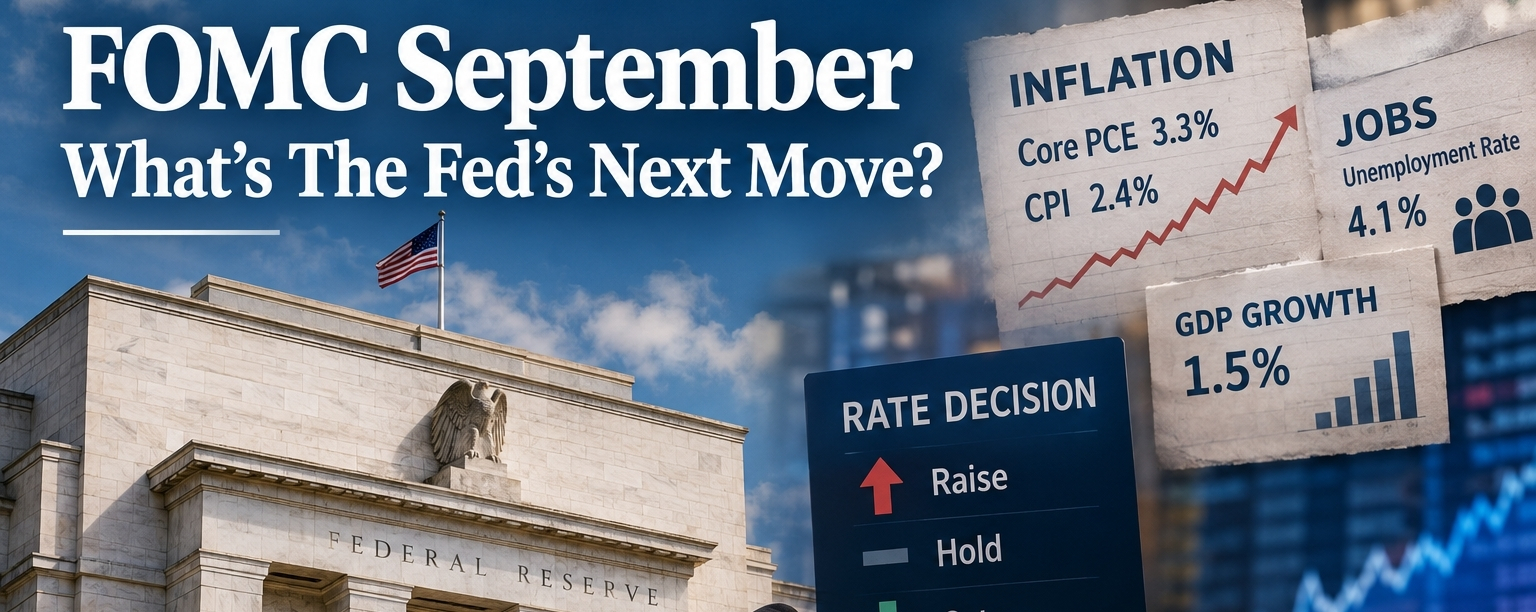
L’objectif officiel d’inflation de la Fed est de 2 % sur le long terme, mesuré par la variation annuelle de l’indice des prix des dépenses de consommation personnelles (PCE). En juillet, l’inflation PCE globale était à 3,7 % sur un an, tandis que l’inflation PCE sous-jacente, qui exclut l’alimentation et l’énergie, était à 3,3 %. Les deux indices mensuels ont augmenté de 0,2 % en juillet.
Ces chiffres sont bien inférieurs à la flambée de l’inflation observée en 2021 et 2022, mais ils restent nettement au-dessus de l’objectif déclaré de la banque centrale. Cette distinction est cruciale. La question à laquelle les décideurs sont confrontés n’est plus de savoir si l’inflation s’est améliorée par rapport à son précédent pic. C’est clairement le cas. La question plus difficile est de savoir si l’inflation restante continue de converger vers 2 % suffisamment rapidement pour justifier une politique moins restrictive.
Le rapport sur l’IPC d’août, publié le 11 septembre, a donné aux responsables une réponse mitigée.
L’IPC global (CPI) a augmenté de 0,4 % en août après avoir augmenté de 0,1 % en juillet. Sur 12 mois, l’IPC global était en hausse de 3,4 %. L’indice IPC sous-jacent a progressé de 0,3 % en août et était 2,4 % plus élevé qu’un an plus tôt. L’énergie a joué un rôle important dans la hausse de l’indice global : les prix de l’essence ont augmenté de 3,9 % en août, tandis que l’indice énergétique plus large a progressé de 2,1 % sur le mois et de 16,3 % sur l’année.
À première vue, le chiffre de CPI sous-jacent annuel à 2,4 % paraît nettement plus apaisé que la mesure PCE sous-jacente annuelle à 3,3 %. Mais l’élan mensuel est plus difficile à écarter. Le logement (shelter) a augmenté de 0,3 % en août, les services hors énergie ont aussi augmenté de 0,3 %, et plusieurs catégories ont enregistré des hausses mensuelles importantes.
Cela rend le tableau de l’inflation exceptionnellement dépendant de ce que les responsables jugent temporaire et de ce qu’ils jugent persistant.
L’énergie en est un exemple évident. Une hausse des prix de l’essence peut faire grimper l’inflation headline sans dire grand-chose aux décideurs sur la tendance sous-jacente sur laquelle la politique monétaire peut agir. Mais si les coûts énergétiques plus élevés commencent à se répercuter sur le transport, les services, les salaires, la production et les anticipations, l’histoire change. La Fed doit observer non seulement la première hausse de prix, mais ce qui suit.
Le même problème apparaît dans les droits de douane et les pressions côté offre. Les minutes du FOMC de juillet montrent que les participants étaient conscients de hausses de prix généralisées dans une gamme de biens et services. Certains responsables ont observé que même après avoir retiré les éléments les plus directement touchés par les droits de douane et l’énergie, l’inflation sous-jacente semblait encore élevée. D’autres ont noté des pressions sur les prix affectant des intrants liés aux centres de données ainsi que des produits comme les smartphones, l’équipement informatique, les logiciels et l’électricité.
C’est une des raisons pour lesquelles la décision de septembre est plus difficile que de se contenter de regarder le dernier chiffre de l’IPC.
Le marché du travail ne donne plus à la Fed une raison évidente de relâcher la politique
L’autre moitié du mandat de la Fed concerne le plein emploi, et ici aussi les éléments de preuve sont plus complexes que ce que pourraient laisser penser les seuls chiffres de l’headline.
Le rapport sur l’emploi d’août montre que l’emploi des non-salariés (hors agriculture) a augmenté de 162 000 et que le taux de chômage est resté à 4,1 %. Le gain salarial horaire moyen a progressé de 0,3 % sur le mois et de 3,1 % par rapport à un an plus tôt.
À première vue, cela ne ressemble pas à un marché du travail en déclin urgent.
Mais l’histoire de l’emploi devient plus nuancée une fois que les révisions sont incluses. Le BLS a révisé à la hausse l’emploi de juin de 31 000 et l’emploi de juillet de 44 000. Après ces révisions, l’emploi combiné en juin et juillet s’établissait à 55 000 de plus que ce qui avait été précédemment déclaré.
C’est exactement le type de détail qui empêche une lecture simple du rapport.
Le rythme des embauches n’est pas particulièrement explosif, mais il ne s’agit pas non plus d’un effondrement évident. Le taux de chômage s’établit à 4,1 %, et la croissance des salaires tourne autour de 3,1 % en glissement annuel. La Fed a donc de la marge pour se concentrer sur l’inflation sans paraître ignorer un marché du travail qui se dégrade nettement. Dans le même temps, le rythme plus lent des embauches signifie que les responsables ne peuvent pas supposer simplement que l’emploi restera confortable indéfiniment.
Cette tension est apparue à plusieurs reprises dans les commentaires de la Réserve fédérale cette année.
Le président Kevin Warsh, qui s’exprimait à Jackson Hole le 28 août, a déclaré que les marchés du travail étaient stables et a décrit des conditions compatibles avec le plein emploi. Il a aussi souligné que les gains mensuels d’emplois ont naturellement tendance à être plus faibles lorsque l’offre de travail ne progresse que légèrement.
C’est un rappel utile : un chiffre mensuel de paie plus bas n’équivaut pas nécessairement à une économie faible. Le marché du travail doit être jugé selon la rapidité à laquelle la main-d’œuvre s’étend, le nombre de personnes qui changent d’emploi, le nombre d’entreprises qui recrutent et ce que fait le chômage.
Le gouverneur Christopher Waller a formulé un point similaire dans un discours du 3 septembre. Il a décrit le marché du travail comme stable et a dit que le taux de chômage à 4,1 % restait faible selon des standards historiques. Il a aussi pointé les demandes de chômage, comme mesure en temps réel, qui demeuraient relativement solides.
L’implication concrète est importante : le FOMC de septembre n’est pas contraint de passer en mode de réponse d’urgence en raison des conditions de l’emploi.
Cela laisse l’inflation au cœur de l’argument.
Pourtant, la croissance elle-même ne s’emballe pas
Il y a une autre raison pour laquelle cette réunion ne s’inscrit pas clairement dans un cadre « faucon » ou « colombe » : l’économie continue de croître, mais le rythme n’est pas uniforme selon les indicateurs.
La deuxième estimation de la croissance du PIB réel au deuxième trimestre a montré une hausse au rythme annualisé de 1,5 %, contre 2,1 % au premier trimestre. Ce ralentissement reflète un affaiblissement de la dépense publique et une croissance plus lente de l’investissement et des exportations, même si la consommation des ménages s’est accélérée. Les ventes finales réelles à des acheteurs domestiques privés — souvent considérées comme un indicateur utile de la demande privée sous-jacente — ont augmenté à un rythme annualisé de 4,2 % au deuxième trimestre.
Cet ensemble dit quelque chose d’intéressant sur l’économie actuelle.
Le taux global de croissance de la headline était modeste. Mais la demande privée restait relativement ferme.
Le gouverneur Waller a noté au début septembre que le PIB réel avait progressé à un rythme annualisé de 1,8 % au cours du premier semestre 2026 et que les achats finaux domestiques privés réels avaient augmenté d’environ 3 %. Il a décrit l’investissement des entreprises comme solide, en particulier dans les domaines liés à la construction de centres de données et à la technologie.
Le Rapport sur la politique monétaire de juillet de la Réserve fédérale a tiré une conclusion générale similaire. Il décrivait l’activité économique comme s’étendant à un rythme solide, avec une croissance de la productivité et des investissements en capital solides, et des gains d’emplois globalement au même rythme que la main-d’œuvre. Dans le même temps, il indiquait que l’inflation restait élevée par rapport à l’objectif de 2 %.
Donc la Fed ne regarde pas une économie classique en récession.
On observe une économie qui s’est montrée étonnamment résiliente, tandis que l’inflation reste inconfortable.
C’est un problème de politique très différent de celui auquel les banques centrales sont confrontées lorsque croissance et inflation baissent en même temps.
Ce qui s’est passé en juillet peut nous en dire plus qu’un seul chiffre de une
La réunion de juillet mérite une attention particulière parce que les minutes montrent comment les décideurs réfléchissaient avant l’arrivée des dernières données.
Le Comité a maintenu le taux directeur à 3,50 %–3,75 %, mais trois membres voulaient une hausse d’un quart de point. La majorité estimait qu’il valait mieux attendre des informations supplémentaires, en particulier compte tenu de l’incertitude entourant les chaînes d’approvisionnement, l’investissement et les évolutions géopolitiques.
Les minutes montrent aussi une divergence dans la façon dont les responsables percevaient les risques liés à l’inflation.
La plupart des participants s’attendaient à ce que l’inflation baisse plus tard dans l’année, à mesure que les effets des droits de douane et les hausses antérieures des prix de l’énergie s’estompaient. Dans le même temps, beaucoup de participants reconnaissaient le risque que l’inflation se révèle plus persistante que prévu.
C’est presque une configuration parfaite pour une réunion de septembre difficile.
Si les responsables pensaient que juillet n’était qu’une pause avant un nouveau cycle de resserrement, les données d’inflation d’août leur ont donné quelque chose sur quoi s’appuyer. Les prix à la production ont augmenté de 0,4 % en août, et l’indice des prix à la production pour la demande finale était à 5,4 % au-dessus de son niveau d’il y a un an.
Mais s’ils estimaient que l’attente était judicieuse parce que des chocs d’offre pourraient s’atténuer, alors une partie des données d’inflation peut aussi être interprétée comme la preuve que la situation reste inégale plutôt que continuellement en accélération.
Cette distinction est essentielle.
En général, les banques centrales ont plus de marge pour tolérer une hausse temporaire des prix lorsqu’elles pensent que les anticipations restent ancrées et que la tendance globale de l’inflation baisse. Elles ont beaucoup moins de marge lorsque des prix plus élevés commencent à se généraliser et à persister.
Les responsables de la Réserve fédérale ont souligné à maintes reprises cette différence.
Waller a donné une image inhabituellement claire du processus de décision
Parmi toutes les récentes prises de parole publiques des responsables de la Fed, le discours du 3 septembre de Waller pourrait fournir l’une des fenêtres les plus claires sur le choix auquel sont confrontés les décideurs.
Il a dit que l’inflation restait sensiblement au-dessus de l’objectif des 2 % mais que les informations récentes montraient certains signes de désinflation. Il a aussi subordonné son action privilégiée aux données qui arriveraient avant la réunion de septembre. Si cette amélioration se poursuivait, a-t-il dit, il serait enclin à soutenir le maintien de la cible du taux des fonds fédéraux à son niveau actuel. Si les données d’août montraient que cette amélioration n’a été que passagère, a-t-il dit, une hausse en septembre pourrait être appropriée.
C’est révélateur car cela montre quelque chose d’important sur la politique monétaire en ce moment : la Fed ne suit pas un script fixe.
Waller a décrit cela explicitement comme une fonction de réaction. Dans son explication, des données futures peuvent modifier l’action de politique qu’il privilégie, et le fait de communiquer cette condition est différent de promettre une trajectoire future précise des taux.
Cette approche correspond aussi aux remarques de Warsh à Jackson Hole.
Warsh a soutenu qu’une orientation prospective excessive peut rendre les banques centrales moins flexibles et que les responsables doivent faire attention à ne pas laisser les anticipations concernant les taux d’intérêt futurs devenir des engagements. Il a insisté sur l’importance d’observer les tendances plutôt que des points de données isolés et a dit que la Fed devait rester humble quant à la quantité d’informations qu’elle peut connaître avec précision.
Pris ensemble, ces commentaires donnent à penser que la décision de septembre ne devrait pas être lue simplement à travers le prisme de ce que la Fed a dit qu’elle pourrait faire il y a des mois.
La question la plus utile est donc ce que disent les informations les plus récentes sur l’équilibre entre persistance de l’inflation et risque pour l’emploi.
Les projections de juin commencent déjà à devenir obsolètes
Un autre élément important de la réunion de septembre est qu’elle inclut un nouveau Résumé des projections économiques (SEP).
Les dernières projections complètes ont été publiées en juin. À ce moment-là, le participant médian au FOMC projetait une croissance réelle du PIB en 2026 de 2,2 %, un taux de chômage de 4,3 %, une inflation PCE globale de 3,6 % et une inflation PCE sous-jacente de 3,3 %. Le taux des fonds fédéraux projeté médian à la fin de 2026 était de 3,8 %.
Il y a beaucoup de choses dans ces chiffres.
La projection de juin indiquait déjà que les responsables s’attendaient à ce que l’inflation reste au-dessus de la cible sur l’année, puis qu’elle baisse progressivement par la suite. Elle montrait aussi que le taux de politique médian en fin d’année se situait seulement modestement au-dessus du point médian en vigueur de la fourchette cible à ce moment-là.
Depuis lors, toutefois, les données réelles ont évolué.
Le taux de chômage est désormais de 4,1 %, en dessous de la projection de juin à 4,3 %. L’inflation PCE de juillet s’est établie à 3,7 % pour le chiffre headline et 3,3 % pour le sous-jacent. L’IPC d’août est resté élevé, tandis que la croissance du PIB au deuxième trimestre était de 1,5 % annualisée.
Les projections de septembre ont donc une tâche difficile.
Elles doivent refléter un monde où la croissance a ralenti par rapport au premier trimestre, mais où la demande privée reste assez solide ; où le chômage est inférieur à ce qui était projeté en juin, mais où l’embauche ne s’emballe pas ; et où l’inflation est tombée fortement par rapport à ses sommets liés à la pandémie, tout en restant bien au-dessus de 2 %.
Les « dots », à eux seuls, ne répondront pas à la question de politique. Leur valeur viendra des hypothèses qui les sous-tendent.
Une projection d’inflation sensiblement plus élevée indiquerait que les responsables voient les pressions actuelles comme plus persistantes. Une projection de chômage nettement plus basse pourrait signaler que les conditions de l’emploi restent plus solides que prévu. Une trajectoire de taux de politique plus haute ou plus basse serait utile, mais elle dépend encore des projections économiques sous-jacentes.
C’est pourquoi les nouvelles projections de septembre pourraient être plus instructives que la décision sur le taux seule.
Qu’est-ce qui pourrait pousser la Fed à relever ses taux ?
Le cas en faveur d’une cible plus élevée des fonds fédéraux repose sur la persistance.
Le principal argument est que l’inflation ne s’est pas rapprochée assez vite de l’objectif de 2 % de la Fed. Le PCE sous-jacent de juillet est resté à 3,3 %, le PCE headline à 3,7 %, l’IPC d’août a montré une hausse mensuelle de 0,3 % des prix sous-jacents, et les prix à la production ont augmenté de 0,4 % en août.
Un autre élément de l’argument vient de la largeur de la diffusion des hausses de prix.
Warsh a noté fin août que 54 % des composantes des biens et services en PCE avaient augmenté de plus de 3 % sur l’année précédente, contre 32 % au cours des deux décennies précédant la pandémie. Il a également indiqué que 49 % augmentaient à un rythme annualisé supérieur à 3 % sur les six mois précédents. Son point n’était pas que chaque composante devenait plus inflationniste, mais que l’inflation restante était suffisamment large pour qu’il ne voie pas de preuves convaincantes d’un retour rapide à l’objectif de la Fed.
Une troisième considération est que, comme l’a décrit Warsh, les conditions financières ne semblaient pas globalement restrictives. Il a pointé une forte activité de crédit aux entreprises, des standards d’octroi de crédit relativement faciles et un investissement des entreprises robuste.
Si la demande reste raisonnablement saine tandis que l’inflation demeure élevée, les responsables peuvent craindre qu’en laissant la position de politique inchangée trop longtemps, on permette à l’inflation de s’ancrer davantage.
C’est essentiellement la logique derrière les trois votes dissidents en juillet.
On comprend aisément pourquoi certains responsables préféraient alors relever les taux, et les données d’inflation d’août n’ont pas effacé cet argument.
Qu’est-ce qui pourrait pousser la Fed à maintenir ?
Le cas en faveur d’un maintien est différent.
L’idée centrale est que la politique monétaire est déjà suffisamment restrictive pour influencer l’économie, tandis que certaines pressions inflationnistes pourraient encore agir en répercussion des chocs antérieurs.
Les minutes du FOMC de juillet ont montré que de nombreux participants s’attendaient à ce que l’inflation se replie à mesure que les effets des droits de douane et les hausses antérieures des prix de l’énergie s’estompaient.
Le marché de l’emploi laisse aussi aux responsables une marge pour attendre. Le taux de chômage est stable à 4,1 %, la croissance des salaires est modérée et les effectifs augmentent. Il n’y a pas d’urgence évidente qui forcerait la Fed à baisser immédiatement, mais il n’y a pas non plus de raison de supposer que les conditions d’emploi peuvent absorber un resserrement illimité sans conséquences.
Un maintien préserverait donc la flexibilité.
Les responsables peuvent laisser le taux directeur où il est, surveiller si l’inflation continue de ralentir, et recueillir davantage d’informations avant de décider si un autre mouvement est nécessaire.
C’est particulièrement pertinent car plusieurs des pressions sur les prix visibles aujourd’hui dans les données officielles ont des éléments côté offre. L’énergie, les droits de douane, les biens importés et certains intrants de production peuvent faire monter l’inflation sans être totalement corrigés par la seule hausse des taux d’intérêt.
La Fed ne peut pas produire plus de pétrole, résoudre une perturbation géopolitique ou supprimer un droit de douane simplement en modifiant le taux des fonds fédéraux.
Ce qu’elles peuvent faire, c’est empêcher des chocs temporaires de se transformer en une inflation plus large et persistante.
C’est une mission beaucoup plus étroite.
Et qu’en est-il d’une baisse des taux ?
Une baisse en septembre nécessiterait une lecture différente de l’économie de celle qui se reflétait en juillet.
L’argument devrait mettre l’accent sur l’effet cumulatif de la politique restrictive, le ralentissement de la croissance globale du PIB et la possibilité que les conditions du marché du travail puissent se détériorer davantage, même si le taux de chômage n’a pas fortement augmenté.
Il existe des éléments pour surveiller ce risque. La croissance réelle du PIB au deuxième trimestre n’a été que de 1,5 % et l’économie ne produit pas le type d’accélération généralisée qui rendrait la détérioration de l’emploi sans importance.
Mais l’obstacle immédiat, c’est l’inflation.
Les données de la Fed elles-mêmes montrent encore une inflation PCE largement supérieure à 2 %. Le PCE sous-jacent à 3,3 % n’est pas un chiffre qui, naturellement, indique une urgence à réduire les taux, d’autant plus que l’IPC et l’indice des prix à la production affichent aussi des hausses mensuelles récentes.
Cela ne rend pas une baisse impossible. Cela signifie simplement que la partie « emploi » du mandat devrait peser beaucoup plus lourd que ce que l’on pourrait penser aujourd’hui.
Pour qu’une baisse devienne l’orientation évidente, les responsables auraient probablement besoin de preuves plus convaincantes que la faiblesse du marché du travail s’installe ou que la tendance de l’inflation baisse plus vite que ne le suggèrent les chiffres en glissement annuel.
La réunion de septembre arrive avant que ce tableau ne soit pleinement établi.
La possibilité la plus intéressante pourrait être ce qui se passe après septembre.
Il est tentant de traiter la décision de septembre comme l’événement principal.
En réalité, l’information la plus révélatrice pourrait être ce que la Fed communique au sujet des réunions qui suivent.
La prochaine réunion programmée du FOMC aura lieu les 27-28 octobre, suivie d’une autre réunion en décembre.
Cela signifie que la décision de septembre s’inscrit dans une séquence.
Une hausse des taux accompagnée de projections montrant une inflation obstinément élevée enverrait un message très différent d’une hausse des taux accompagnée de prévisions selon lesquelles l’inflation baisserait rapidement ensuite.
De la même façon, un maintien accompagné de projections où les responsables s’attendent à un ralentissement continu de l’inflation signifierait autre chose qu’un maintien assorti d’une perspective d’inflation plus élevée.
Le langage autour de la décision comptera, car la Réserve fédérale est désormais exceptionnellement explicite : la politique future dépend des éléments de preuve qui arrivent.
Warsh a dit qu’il n’était pas à l’aise avec une orientation prospective trop précise. Waller a décrit la politique en termes conditionnels. Les deux approches pointent dans la même direction générale : la Fed veut de la flexibilité.
Cela rend cette réunion de septembre moins axée sur la divulgation d’une trajectoire prédéterminée et davantage sur la manière dont les responsables interprètent les données dont ils disposent maintenant.
Il se produit un autre changement au sein même de la Fed
Le débat économique se déroule aussi pendant une période de changement institutionnel.
Kevin Warsh a pris ses fonctions de président de la Fed en mai 2026 et a été sélectionné à l’unanimité par le FOMC comme président. Son mandat court jusqu’en mai 2030.