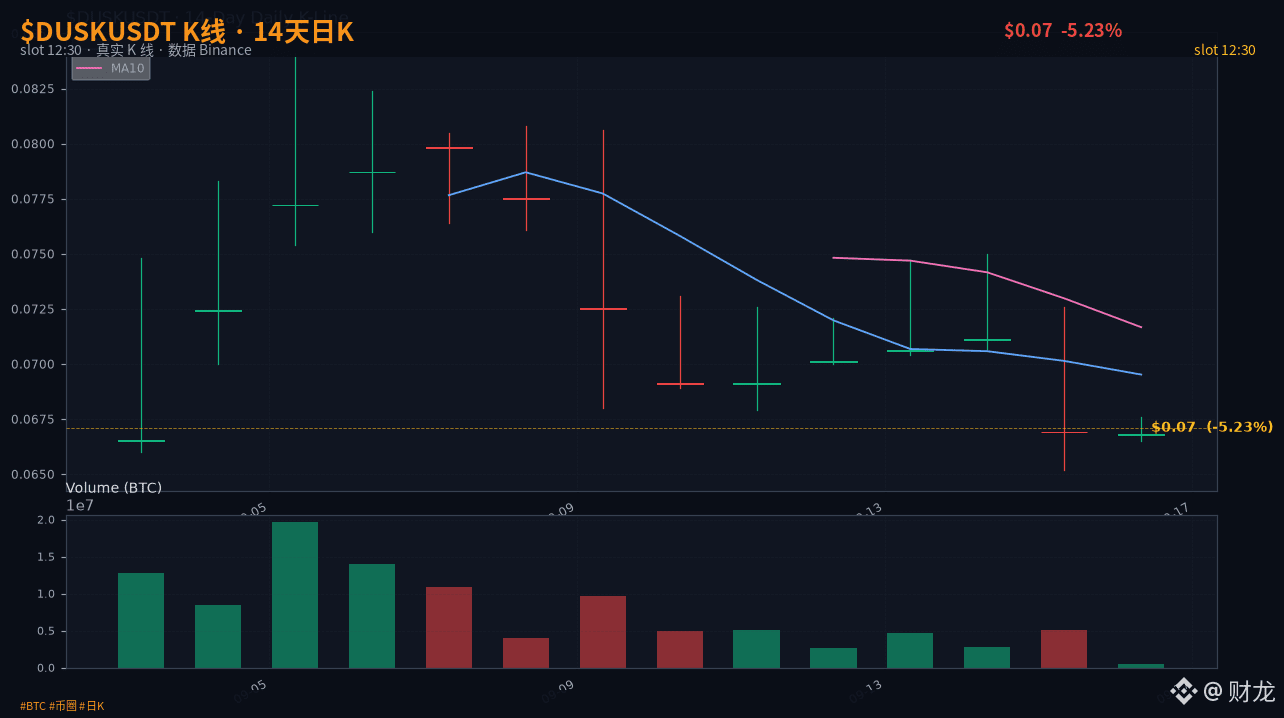

$DUSK 24 En 24 heures, une baisse de 5,367 %, de 0,0708 $ jusqu’à 0,0670 $, avec un plus bas intraday à 0,0652. Volume de transactions sur 24 heures : 352 000 USDT. La bougie est peu flatteuse, mais la ligne discrètement enterrée par @Dusk cette semaine mérite bien plus d’être décortiquée.
Le 15 septembre, Dusk a publié officiellement un dossier sur l’interopérabilité RWA (dusk.network/news/rwa-interoperability), et le 11 septembre un article sur les use cases de trading-venues-secondary-markets. Ensemble, ces deux publications pointent vers une faille non résolue sous la réglementation de l’Union européenne : comment des actifs RWA de “lien d’émission natif” passent à “un lien de circulation sur le marché secondaire” lorsque l’on doit gérer les droits des investisseurs, les preuves de propriété et l’attribution de la responsabilité réglementaire ? Dans le cadre MiCA, l’émetteur émet sur la chaîne A selon MiCA, puis l’actif est transféré vers la chaîne B pour circuler sur le marché secondaire : à qui reviennent alors les droits et les responsabilités ?
Le type de licence “règlement + négociation” comme 21X résout le problème sur une seule chaîne, et une licence comme NPEX traite le cas “côté hors-chaîne”. Mais pour l’étape inter-chaîne, la licence ne peut en couvrir qu’une partie : la couche de confidentialité des chaînes publiques (divulgation sélective de Dusk) doit être l’autre partie de la jonction. #dusk #UE sous licence
Concrètement : un gestionnaire d’actifs basé aux Pays-Bas émet un fonds sur la chaîne A selon MiCA, puis les actifs sont transférés sur la chaîne B pour leur négociation sur le marché secondaire. Pour l’étape du pont inter-chaînes, qui prend en charge les coûts de conformité ? Qui endosse la responsabilité KYC/AML envers les investisseurs particuliers sur la chaîne B ? La licence NPEX peut-elle couvrir le marché secondaire après la traversée inter-chaînes ?
Avec la version actuelle, la portion qui n’est pas couverte par la licence, la couche de confidentialité de la chaîne publique (la divulgation sélective de cette chaîne de Dusk) doit être l’autre partie de la jonction. #jonctionRWA_interchain
Le 15 septembre, Dusk a publié officiellement un dossier sur l’interopérabilité RWA (dusk.network/news/rwa-interoperability), et le 11 septembre un article sur les use cases de trading-venues-secondary-markets. Ensemble, ces deux publications pointent vers une faille non résolue sous la réglementation de l’Union européenne : comment des actifs RWA de “lien d’émission natif” passent à “un lien de circulation sur le marché secondaire” lorsque l’on doit gérer les droits des investisseurs, les preuves de propriété et l’attribution de la responsabilité réglementaire ? Dans le cadre MiCA, l’émetteur émet sur la chaîne A selon MiCA, puis l’actif est transféré vers la chaîne B pour circuler sur le marché secondaire : à qui reviennent alors les droits et les responsabilités ?
Le type de licence “règlement + négociation” comme 21X résout le problème sur une seule chaîne, et une licence comme NPEX traite le cas “côté hors-chaîne”. Mais pour l’étape inter-chaîne, la licence ne peut en couvrir qu’une partie : la couche de confidentialité des chaînes publiques (divulgation sélective de Dusk) doit être l’autre partie de la jonction. #dusk #UE sous licence
Concrètement : un gestionnaire d’actifs basé aux Pays-Bas émet un fonds sur la chaîne A selon MiCA, puis les actifs sont transférés sur la chaîne B pour leur négociation sur le marché secondaire. Pour l’étape du pont inter-chaînes, qui prend en charge les coûts de conformité ? Qui endosse la responsabilité KYC/AML envers les investisseurs particuliers sur la chaîne B ? La licence NPEX peut-elle couvrir le marché secondaire après la traversée inter-chaînes ?
Avec la version actuelle, la portion qui n’est pas couverte par la licence, la couche de confidentialité de la chaîne publique (la divulgation sélective de cette chaîne de Dusk) doit être l’autre partie de la jonction. #jonctionRWA_interchain