#us30ytreasuryyieldtops5.40% TLT : Obligations du Trésor américain (20 ans et +)
Au début de cette année, j’ai dit que je pensais que les obligations américaines allaient connaître une nouvelle grande baisse, et que les rendements allaient monter.
On m’a traité de tous les noms.
Beaucoup des réponses étaient essentiellement : « Trump ne le permettra pas ! Il va faire baisser les taux. »
Eh bien, nous y sommes presque un an plus tard.
Et c’est l’une des plus grandes incompréhensions que je vois quand les gens parlent des marchés.
Le président ne contrôle pas le marché des obligations.
Trump peut pousser pour des taux plus bas. Son administration peut modifier la politique budgétaire, les impôts, les dépenses, la réglementation et l’émission de titres du Trésor. Ces éléments comptent absolument.
Mais il ne peut pas simplement dire au marché quel rendement une obligation du Trésor à 20 ans devrait offrir.
Le marché fixe le prix.
Et si les investisseurs s’inquiètent de l’inflation, des emprunts du gouvernement, des déficits ou du volume d’obligations arrivant sur le marché, ils peuvent exiger un rendement plus élevé pour prêter de l’argent pour 20 ou 30 ans. Les tentatives récentes du Trésor pour réduire la pression sur le marché des obligations n’ont pas empêché les rendements à long terme de rester élevés.
C’est pourquoi je surveille TLT de très près.
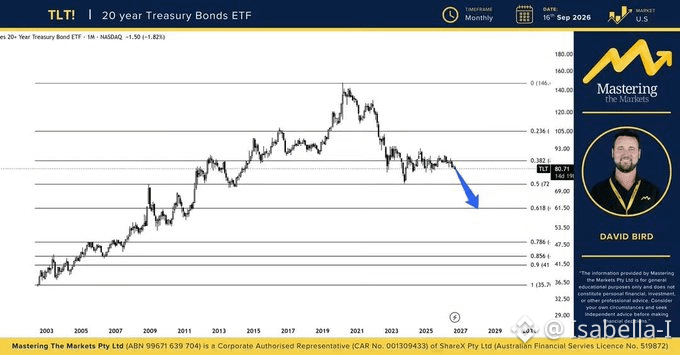
Les prix des obligations et les rendements évoluent généralement en sens inverse. Donc si TLT continue de baisser, comme je m’y attends, les rendements du Trésor à long terme auraient généralement tendance à monter.
TLT est autour de 81 $ et je vois encore un potentiel de 20 % à 30 % de baisse supplémentaire, avec le principal niveau de Fibonacci 0,618 autour de 61,50 $ sur mon graphique.
Si cela se produit, l’histoire réelle n’est pas TLT.
C’est le coût de l’argent.
Des rendements plus élevés du Trésor peuvent signifier des taux hypothécaires plus élevés, un financement des entreprises plus coûteux, des coûts de refinancement plus élevés et des conditions financières plus strictes dans l’ensemble de l’économie.
Et c’est pourquoi mon point de vue n’a pas changé.
Je pense que les États-Unis entrent potentiellement dans une nouvelle période agressive de hausse des taux et des coûts d’emprunt, similaire au changement qui a commencé en 2022.
Les politiciens peuvent vous dire ce qu’ils veulent que les taux fassent.
Le marché obligataire vous montre ce que les investisseurs exigent réellement pour leur argent.$SYN $LSK $VTHO
Au début de cette année, j’ai dit que je pensais que les obligations américaines allaient connaître une nouvelle grande baisse, et que les rendements allaient monter.
On m’a traité de tous les noms.
Beaucoup des réponses étaient essentiellement : « Trump ne le permettra pas ! Il va faire baisser les taux. »
Eh bien, nous y sommes presque un an plus tard.
Et c’est l’une des plus grandes incompréhensions que je vois quand les gens parlent des marchés.
Le président ne contrôle pas le marché des obligations.
Trump peut pousser pour des taux plus bas. Son administration peut modifier la politique budgétaire, les impôts, les dépenses, la réglementation et l’émission de titres du Trésor. Ces éléments comptent absolument.
Mais il ne peut pas simplement dire au marché quel rendement une obligation du Trésor à 20 ans devrait offrir.
Le marché fixe le prix.
Et si les investisseurs s’inquiètent de l’inflation, des emprunts du gouvernement, des déficits ou du volume d’obligations arrivant sur le marché, ils peuvent exiger un rendement plus élevé pour prêter de l’argent pour 20 ou 30 ans. Les tentatives récentes du Trésor pour réduire la pression sur le marché des obligations n’ont pas empêché les rendements à long terme de rester élevés.
C’est pourquoi je surveille TLT de très près.
Les prix des obligations et les rendements évoluent généralement en sens inverse. Donc si TLT continue de baisser, comme je m’y attends, les rendements du Trésor à long terme auraient généralement tendance à monter.
TLT est autour de 81 $ et je vois encore un potentiel de 20 % à 30 % de baisse supplémentaire, avec le principal niveau de Fibonacci 0,618 autour de 61,50 $ sur mon graphique.
Si cela se produit, l’histoire réelle n’est pas TLT.
C’est le coût de l’argent.
Des rendements plus élevés du Trésor peuvent signifier des taux hypothécaires plus élevés, un financement des entreprises plus coûteux, des coûts de refinancement plus élevés et des conditions financières plus strictes dans l’ensemble de l’économie.
Et c’est pourquoi mon point de vue n’a pas changé.
Je pense que les États-Unis entrent potentiellement dans une nouvelle période agressive de hausse des taux et des coûts d’emprunt, similaire au changement qui a commencé en 2022.
Les politiciens peuvent vous dire ce qu’ils veulent que les taux fassent.
Le marché obligataire vous montre ce que les investisseurs exigent réellement pour leur argent.$SYN $LSK $VTHO