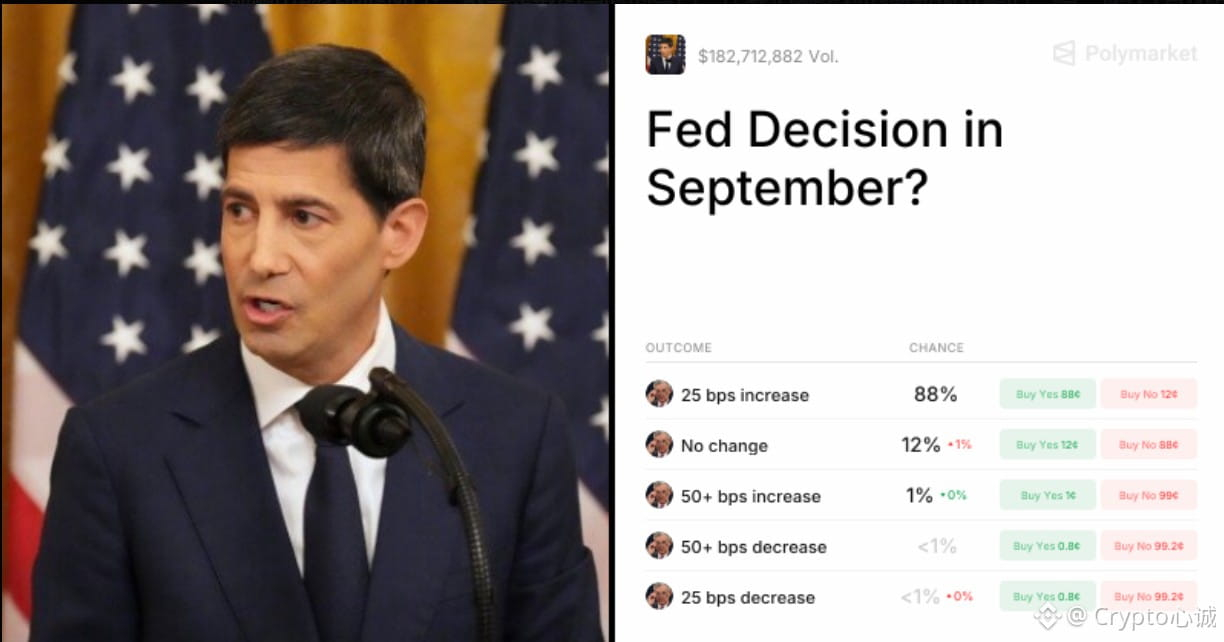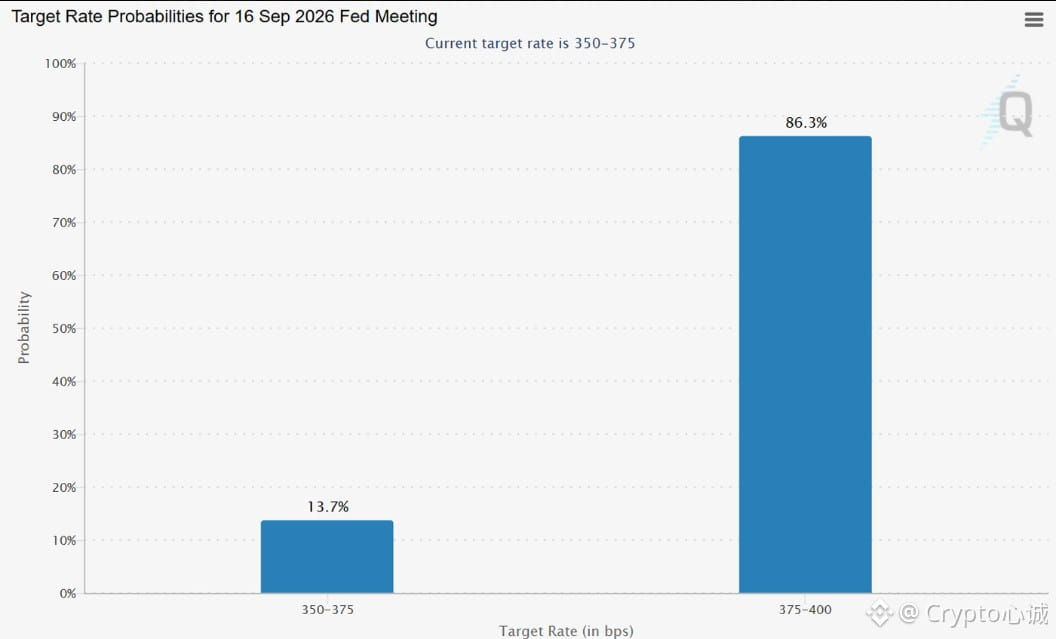
Le 17 septembre à 02h00 (heure de Pékin), la décision sur les taux sera publiée. Le marché price une hausse en septembre à 90% ; pour ma part, je ne pense pas qu’il y aura une hausse.
Je ne nie pas que l’inflation soit plutôt chaude : globalement 0,4%, hors énergie 0,3% en variation mensuelle, l’essence et le logement sont tous deux au plus haut. Le problème, c’est que ce qui est chaud, c’est surtout l’énergie ; l’inflation “core” en glissement annuel est déjà revenue à 2,4%, son point bas depuis la période post-pandémique. Pour y répondre par une hausse de 25 pb sur le prix de l’essence, on traite le symptôme plutôt que la cause : cela ne fera qu’inscrire un nouveau cycle de resserrement dans la matrice (dot plot) de la réunion suivante.
En juillet, la Fed a laissé le taux (9-3) inchangé. Il suffit d’une fois de plus, un indice global conforme aux attentes, pour qu’à la réunion du SEP la Fed change de cap, comme si elle avait été contrainte par un “squeeze” imposé par les futures. La matrice et le communiqué deviennent plus faucons : ils peuvent tout à fait se substituer à une hausse immédiate ; les options pour octobre et décembre sont encore là.
Après une hausse “achetée” et pleinement anticipée, le vrai choc, c’est de ne pas en faire. Mon scénario de référence : maintenir 3,50%–3,75%. La réfutation est simple : soit le communiqué annonce +25 pb, soit la matrice indique que deux autres hausses sont encore prévues dans l’année. Sinon, inutile de courir après le faucon sur un pricing à 90%.
$BTC
#美联储加息是否已成定局
Je ne nie pas que l’inflation soit plutôt chaude : globalement 0,4%, hors énergie 0,3% en variation mensuelle, l’essence et le logement sont tous deux au plus haut. Le problème, c’est que ce qui est chaud, c’est surtout l’énergie ; l’inflation “core” en glissement annuel est déjà revenue à 2,4%, son point bas depuis la période post-pandémique. Pour y répondre par une hausse de 25 pb sur le prix de l’essence, on traite le symptôme plutôt que la cause : cela ne fera qu’inscrire un nouveau cycle de resserrement dans la matrice (dot plot) de la réunion suivante.
En juillet, la Fed a laissé le taux (9-3) inchangé. Il suffit d’une fois de plus, un indice global conforme aux attentes, pour qu’à la réunion du SEP la Fed change de cap, comme si elle avait été contrainte par un “squeeze” imposé par les futures. La matrice et le communiqué deviennent plus faucons : ils peuvent tout à fait se substituer à une hausse immédiate ; les options pour octobre et décembre sont encore là.
Après une hausse “achetée” et pleinement anticipée, le vrai choc, c’est de ne pas en faire. Mon scénario de référence : maintenir 3,50%–3,75%. La réfutation est simple : soit le communiqué annonce +25 pb, soit la matrice indique que deux autres hausses sont encore prévues dans l’année. Sinon, inutile de courir après le faucon sur un pricing à 90%.
$BTC
#美联储加息是否已成定局