
AllScale 2026-09-16 Rapport quotidien chiffré sur la macro
1. Risque de compression de la préférence pour le risque avec les hausses de taux et le rendement des obligations longues
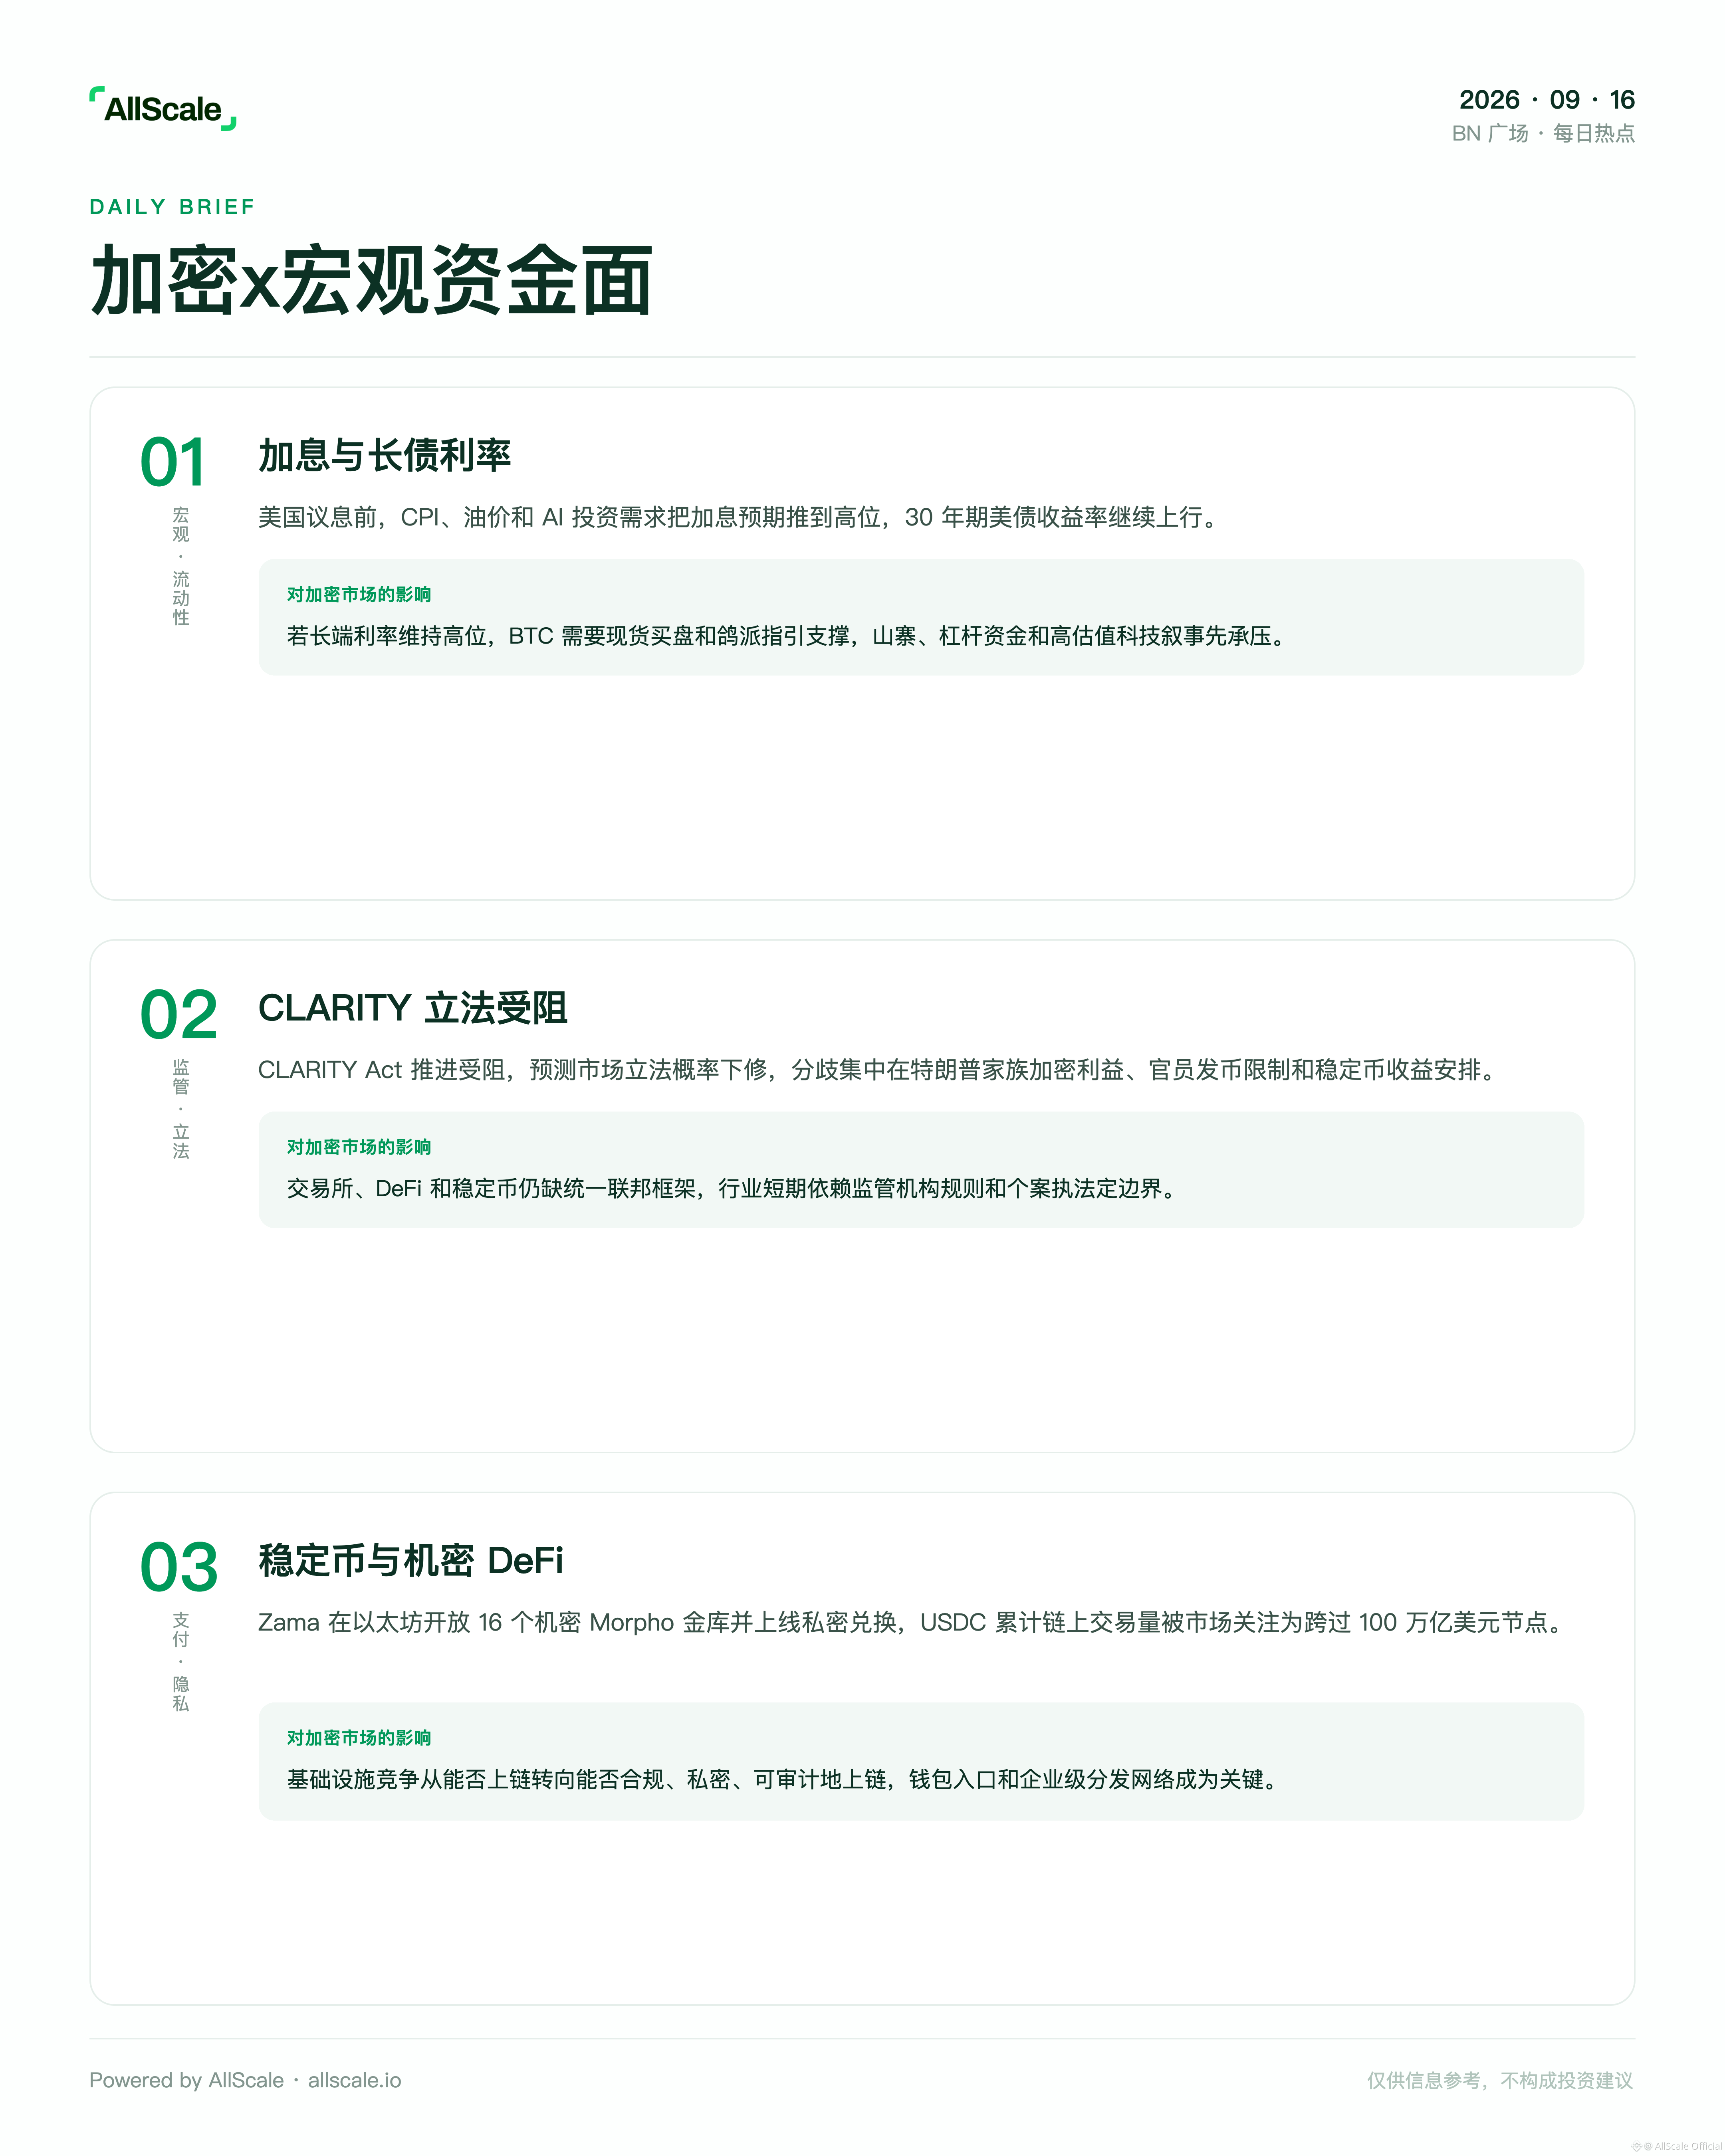
Avant la réunion de la Fed, l’inflation (CPI), le prix du pétrole et la demande d’investissements liés à l’IA ont poussé les anticipations de hausse des taux à un niveau élevé, et le rendement des bons du Trésor US à 30 ans continue de monter. Le contexte est que la pression inflationniste revient des deux extrémités que sont l’énergie et les dépenses d’investissement. Le marché commence à réévaluer un environnement de taux élevés sur une durée plus longue. L’impact : le BTC ne dépend pas seulement des achats au comptant ; il faut aussi tenir compte des déclarations après la réunion et de leur caractère plus ou moins accommodant. Si les taux longs restent élevés, les altcoins, les capitaux tirés par effet de levier et les récits tech à valorisations élevées seront d’abord sous pression.
2. Le projet de loi CLARITY : d’un avantage réglementaire à un risque politique
Le CLARITY Act avance au Sénat mais se heurte à des obstacles ; les probabilités législatives anticipées par le marché sont revues à la baisse, les divergences se concentrant sur les intérêts crypto de la famille Trump, les restrictions de l’émission de tokens pour les responsables, les pouvoirs d’exécution des procureurs généraux des États et l’aménagement des revenus des stablecoins. Le contexte : le projet de loi sur la structure du marché devait clarifier la répartition des rôles entre la SEC et la CFTC, mais les clauses éthiques deviennent un seuil pour le passage. L’impact : les bourses, la DeFi et les stablecoins manquent toujours d’un cadre fédéral unifié ; à court terme, l’industrie doit donc compter sur des règles des organismes de régulation et sur des mesures d’application au cas par cas. Les avantages des règles américaines continuent d’être grignotés par d’autres juridictions, notamment le Royaume-Uni et l’Union européenne.
3. Stablecoins et DeFi confidentielle entrent en phase de validation d’infrastructures
Zama ouvre 16 coffres Morph o confidentiels sur Ethereum et lance des échanges privés ; le volume cumulé des transactions on-chain du USDC est aussi surveillé par le marché, notamment en franchissant le cap des 1000 milliards de milliards. Le contexte : les institutions ont besoin d’une efficacité de règlement via les stablecoins, mais ne souhaitent pas exposer sur une blockchain publique leurs positions, leurs stratégies et les montants échangés. L’impact : la prochaine vague de concurrence des infrastructures passera de « pouvoir être mis on-chain » à « pouvoir être déployé de façon conforme, privée et audit-able ». Les interfaces de portefeuille, la divulgation sélective et les réseaux de distribution de niveau entreprise deviendront essentiels.
Les informations ci-dessus ne constituent qu’un récapitulatif d’informations publiques et ne constituent aucun conseil en investissement.
1. Risque de compression de la préférence pour le risque avec les hausses de taux et le rendement des obligations longues
Avant la réunion de la Fed, l’inflation (CPI), le prix du pétrole et la demande d’investissements liés à l’IA ont poussé les anticipations de hausse des taux à un niveau élevé, et le rendement des bons du Trésor US à 30 ans continue de monter. Le contexte est que la pression inflationniste revient des deux extrémités que sont l’énergie et les dépenses d’investissement. Le marché commence à réévaluer un environnement de taux élevés sur une durée plus longue. L’impact : le BTC ne dépend pas seulement des achats au comptant ; il faut aussi tenir compte des déclarations après la réunion et de leur caractère plus ou moins accommodant. Si les taux longs restent élevés, les altcoins, les capitaux tirés par effet de levier et les récits tech à valorisations élevées seront d’abord sous pression.
2. Le projet de loi CLARITY : d’un avantage réglementaire à un risque politique
Le CLARITY Act avance au Sénat mais se heurte à des obstacles ; les probabilités législatives anticipées par le marché sont revues à la baisse, les divergences se concentrant sur les intérêts crypto de la famille Trump, les restrictions de l’émission de tokens pour les responsables, les pouvoirs d’exécution des procureurs généraux des États et l’aménagement des revenus des stablecoins. Le contexte : le projet de loi sur la structure du marché devait clarifier la répartition des rôles entre la SEC et la CFTC, mais les clauses éthiques deviennent un seuil pour le passage. L’impact : les bourses, la DeFi et les stablecoins manquent toujours d’un cadre fédéral unifié ; à court terme, l’industrie doit donc compter sur des règles des organismes de régulation et sur des mesures d’application au cas par cas. Les avantages des règles américaines continuent d’être grignotés par d’autres juridictions, notamment le Royaume-Uni et l’Union européenne.
3. Stablecoins et DeFi confidentielle entrent en phase de validation d’infrastructures
Zama ouvre 16 coffres Morph o confidentiels sur Ethereum et lance des échanges privés ; le volume cumulé des transactions on-chain du USDC est aussi surveillé par le marché, notamment en franchissant le cap des 1000 milliards de milliards. Le contexte : les institutions ont besoin d’une efficacité de règlement via les stablecoins, mais ne souhaitent pas exposer sur une blockchain publique leurs positions, leurs stratégies et les montants échangés. L’impact : la prochaine vague de concurrence des infrastructures passera de « pouvoir être mis on-chain » à « pouvoir être déployé de façon conforme, privée et audit-able ». Les interfaces de portefeuille, la divulgation sélective et les réseaux de distribution de niveau entreprise deviendront essentiels.
Les informations ci-dessus ne constituent qu’un récapitulatif d’informations publiques et ne constituent aucun conseil en investissement.