

Aperçu de la réunion de septembre de la FOMC — une fois que la probabilité de hausse de 88,5 % a déjà été intégrée dans les prix, où se situe la véritable opportunité d’échange,#美联储加息是否已成定局 ?
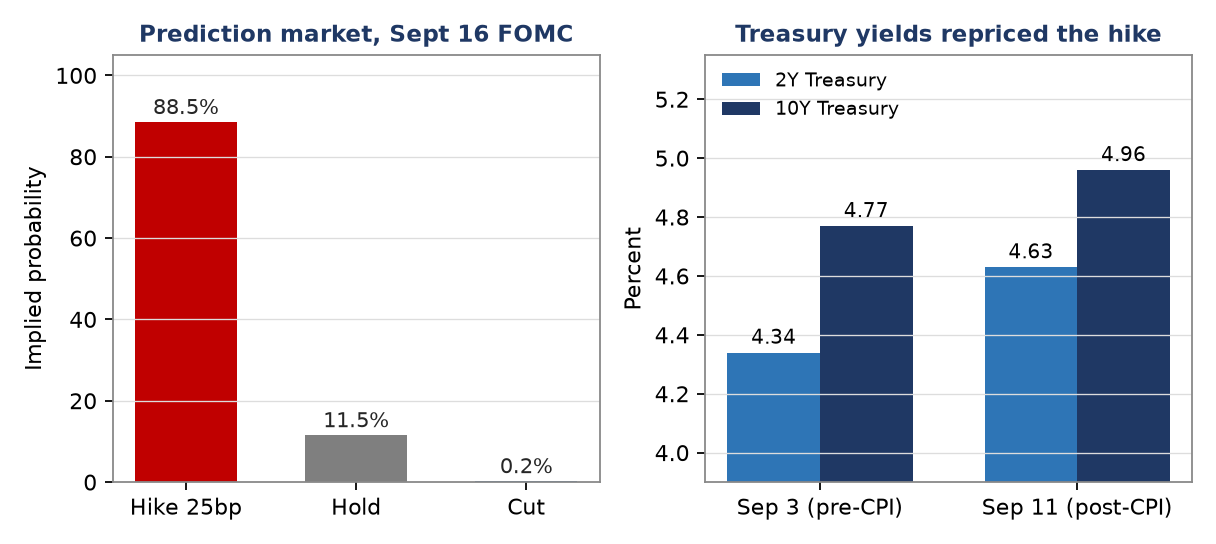
À 2 heures du matin, le 17 septembre, heure de Pékin, le bâtiment de marbre blanc situé sur l’avenue de la Constitution, à Washington, s’illuminera. Kevin Warsh — le « camp des anti-avant-propos » nommé président de la Fed seulement en mai de cette année — y annoncera sa première décision de taux pendant son mandat. À moins de 26 heures de maintenant, #FedRateWatch le marché a déjà inscrit la réponse dans les prix : sur Polymarket, la probabilité d’une hausse de 25 points de base est de 88,5 %, celle d’un statu quo de 11,5 % et celle d’une baisse de 0,2 %. Ce n’est donc pas une réunion pour « deviner le résultat », mais une réunion pour « deviner la suite ».
I. Trois chiffres : comment la « porte » des hausses de taux a été ouverte
Le premier groupe, c’est l’inflation. En août, l’inflation CPI globale a augmenté de 0,4 % en glissement mensuel et de 3,4 % en glissement annuel ; l’inflation core a augmenté de 0,3 % en glissement mensuel (les attentes du marché n’étaient que de 0,2 %) et de 2,4 % en glissement annuel. En réalité, la core en glissement annuel est en train de ralentir doucement, mais l’élan mensuel n’a pas suivi : la viscosité des services core neutralise le refroidissement côté biens. Le point le plus difficile, c’est le PPI : en août, +0,4 % en glissement mensuel et +5,4 % en glissement annuel. Les sous-postes énergie montent clairement, ce qui signifie qu’il n’y a pas dans le pipeline de « soupape de décompression ».
Deuxième groupe : l’emploi. En août, l’emploi non agricole a augmenté de 162 000 postes ; le marché en attendait environ 56 000, soit près de trois fois plus. Le taux de chômage est à 4,1 %, et le salaire moyen horaire progresse de +3,1 % en glissement annuel. L’emploi n’a donné à la Fed aucune raison de « patienter encore » : c’est l’un des éléments les plus faciles à ignorer, mais aussi le plus décisif.
Troisième groupe : le prix du pétrole. Le Brent est à 109 dollars le baril, contre 88,5 dollars il y a un mois : +23 %. La situation au Moyen-Orient a transformé les prix de l’énergie de « bruit de fond » en « variable centrale ». Les anticipations d’inflation à 1 an de l’Université du Michigan restent à un niveau élevé de 4,2 %. Quand un choc d’offre se combine à des anticipations qui n’ont pas encore reculé, la banque centrale ne « re-regarde » généralement pas les données : elle « achète d’abord une assurance ».
Deuxième question : est-ce qu’ils vont augmenter les taux ? Oui. Mais le vrai spectacle ne se joue pas sur ces 25 points de base.
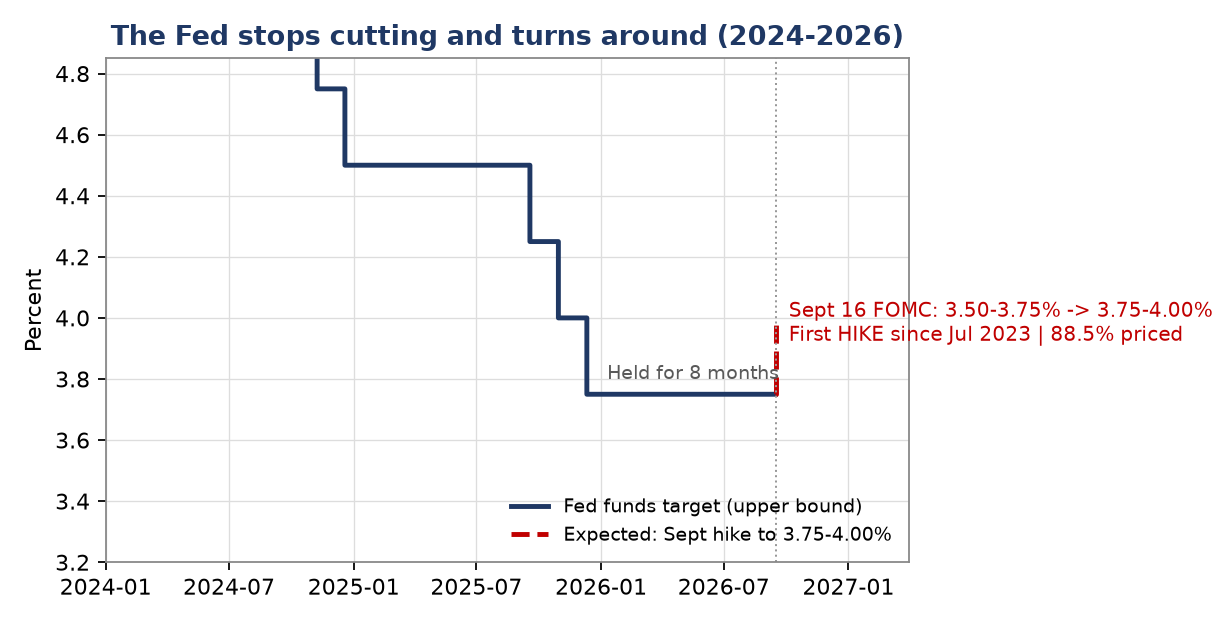
Les chiffres de taux eux-mêmes sont de loin la chose la moins importante : la fourchette cible passe de 3,50 %-3,75 % à 3,75 %-4,00 %. Il s’agira de la première hausse de taux de la Fed depuis juillet 2023, et de la première inversion après la baisse de décembre dernier. Quand un résultat est valorisé à plus de 88 %, la volatilité au moment de l’annonce est souvent faible. Les vrais renseignements se cachent dans trois éléments, dans la fenêtre de 30 minutes.
Premièrement : le score des votes. Lors de la réunion de juillet, le résultat est de 9 pour et 3 contre, avec trois membres qui ont déjà voté en faveur d’une hausse des taux. Si en septembre il n’y a qu’une ou deux voix contre, et que leur position est « il faut en faire encore plus », cela signifie que le comité continue de se livrer bataille ; mais si les voix contre viennent de « il ne faut pas augmenter », alors ce sera la plus grande surprise hawkish de la séance.
Deuxième point : la matrice des projections. C’est l’apanage de la réunion de septembre. Dans la matrice de juin, 9 membres prônent au moins une hausse de taux dans l’année, 8 ne souhaitent rien faire, et 1 propose une baisse. La médiane fin 2026 est à 3,8 %, et celle de 2027 passe de 3,1 % à 3,6 % ; et le taux neutre à long terme reste à 3,1 %. Attention : le chiffre de 3,8 % lui-même est un match nul : 9 à 3,9 % et 8 à 3,6 % ; la médiane prend la moyenne, puis est arrondie, ce qui donne 3,8 %. Il ne signifie pas que les commissaires « prédisent de faire une hausse » : il montre seulement qu’il leur manque un vote pour aboutir à une conclusion. Le 16 septembre, dès que le vote tombe, cette médiane sautera mécaniquement à 3,9 %.
Troisième point : est-ce que Wosh a un « point » ? En juin, il n’a soumis aucun des calculs. Si, cette fois, un point apparaît sur sa position, alors ce point est la phrase la plus coûteuse qu’il ait prononcée—le marché l’y lira comme une orientation prospective, non écrite dans un communiqué.
III. Action unique ou bien le début d’une hausse des taux sur un cycle plus long ?
Mon analyse : c’est la première étape d’une hausse « calibrée » (step-by-step), pas le début d’un nouveau cycle de resserrement, mais ce n’est pas non plus le début d’un assouplissement. Trois raisons.
D’abord : le problème est structurel, pas lié au volume total. Les 2,4 % en glissement annuel, par rapport à l’objectif de 2 %, ne sont pas loin ; le souci vient de l’impulsion mensuelle et de sa seconde transmission via l’énergie. Ce genre de maladie se stabilise avec une ou deux « piqûres préventives » pour fixer les anticipations. Et pour remettre les taux au-dessus de 5 %, le prix à payer, c’est le coût budgétaire au-delà des rendements déjà à 5,00 % des bons du Trésor à 10 ans, ainsi que l’emploi qui vient juste de commencer à se relâcher.
Deuxièmement : le marché a déjà répondu à votre place. L’option « action unique » existe presque nulle part dans le prix : sur Polymarket, la probabilité que « l’année 2026 ne baisse pas les taux » est de 93,8 %. Le consensus côté vendeurs est passé de « une fois dans l’année » à « septembre + décembre, deux fois ». Même TD Securities va jusqu’à en donner trois. Et après la publication du CPI, EY-Parthenon a directement changé son jugement de « maintenir » à « augmenter les taux ».
Troisièmement, le « plus long terme » manque aussi de carburant. La matrice de juin a relevé la médiane de milieu 2027 à 3,6 % et celle de mars 2028 à 3,4 %, tandis que le taux neutre à long terme est de 3,1 % : le scénario que le comité s’est lui-même imaginé est « une hausse, puis une baisse l’an prochain »—une plateforme à des niveaux élevés, et non un resserrement continu.
Il faut ici faire clairement la distinction avec 2022. En mars 2022, quand la Fed a lancé un cycle de hausses de taux, le taux directeur était à 0-0,25 % et l’inflation globale dépassait 8 %—c’était une situation où l’inflation courait après la politique. Aujourd’hui, la donne est totalement différente : le taux effectif des fonds fédéraux est déjà à 3,63 %, l’inflation globale à 3,4 % et l’inflation core à 2,4 %, avec un taux de chômage à 4,1 %. Cela signifie que Wosh ne tient pas un « extincteur », mais une « clé à calibrer » : son objectif n’est pas de pousser l’économie vers une récession, mais de ramener la tolérance du marché face à l’inflation. Cette différence fait que les actifs à risque subissent une « révision de valorisation », et non un assèchement de la liquidité.
En une phrase : c’est une réunion qui confirme « plus longtemps au-dessus (higher for longer) », pas une réunion qui lance un nouveau cycle de hausses de taux. Ma répartition des probabilités est la suivante : scénario de base (55 %) : une hausse en septembre, puis en décembre on regardera le prix du pétrole du quatrième trimestre et l’emploi ; le véritable carrefour sera en 2027 ; scénario hawkish (30 %) : la matrice des projections montre au moins deux hausses dans l’année, et Wosh affiche clairement : « si l’inflation ne baisse pas, on continue à augmenter » ; surprise dovish hawkish inversée (15 %) : pas de hausse cette semaine, mais c’est peu probable et cela ne joue pas en faveur de la crédibilité de la politique.
IV. $BTC , $QQQ , $XAUT : trois scénarios et comment ils se déroulent
D’abord, regardons les coordonnées actuelles (au 15 septembre). Le BTC cote 76 520 dollars, -3,0 % sur 24 heures, -2,5 % sur 7 jours, mais +21,7 % sur 30 jours. Le mois d’août a progressé d’environ 28 %, et au début de septembre, il a touché un plus haut autour de 82 300 dollars. Le sentiment on-chain n’est pas très chaud : le taux des frais pour les contrats perpétuels BTC n’est que de 0,009 %/8 heures (annualisé environ 3,3 %), ce qui montre que les acheteurs ne sont pas surchargés. La capitalisation totale des cryptos est de 2,62 trillions de dollars, et la part du BTC est de 58,4 %.
Le Nasdaq à 25 968 points, -2,9 % sur un mois ; Nvidia à 211 dollars, -6 % sur un mois. Au-delà des taux, les débats sur les dépenses d’investissement en IA (l’article déclenché par le PDG d’Anthropic qui a fait redescendre les actions de semi-conducteurs) pèsent aussi sur l’évaluation. Le rendement des bons du Trésor US à 10 ans est à 5,00 %, alors qu’il était à 4,70 % il y a un mois. L’or est à 4 336 dollars, -2,3 % sur un mois ; à 5 586 dollars, son plus haut sur 52 semaines a déjà reculé de 22 % : c’est l’actif le plus « honnête »—quand les taux réels remontent, il baisse d’abord.
Il existe aussi une chaîne de transmission facilement ignorée : le dollar. L’indice du dollar est actuellement à 99,6 et se tient juste au bas du seuil des 100. Si un scénario hawkish le pousse au-delà de 100, la pression se transmettra le long d’une chaîne : devises des marchés émergents et actions coréennes, matières premières, et tous les actifs à risque libellés en dollars. La corrélation négative entre le BTC et l’indice du dollar est plus stable ces deux dernières années que sa corrélation positive avec le Nasdaq. C’est aussi pour cela que je ne considère pas « hausse ou non des taux » comme la variable unique du BTC : le véritable coup de grâce, c’est le duo « hausse des taux + dollar plus fort ».
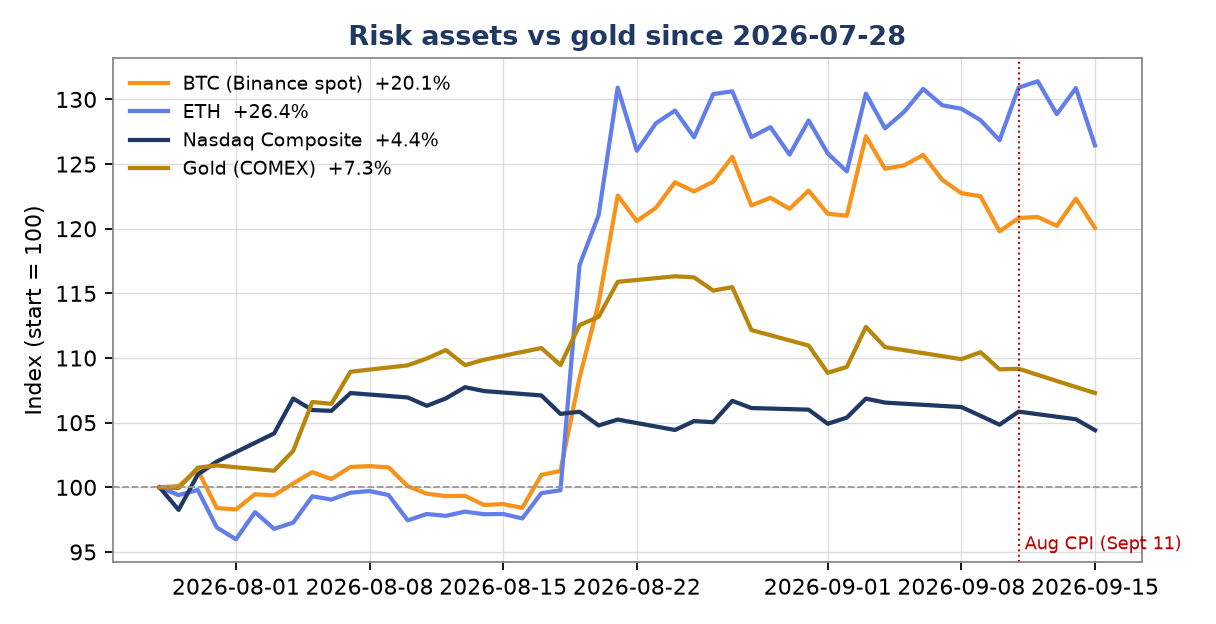
Scénario A (référence, 55 %, hausse + déclarations modérées) : le mauvais est épuisé. Après la décision, le BTC pique d’abord vers 74 000-75 000, puis revient à 78 000-80 000 ; le Nasdaq fait une reprise de rattrapage de 1 %-2 % ; l’or se stabilise autour de 4 300.
Scénario B (30 %, hausse + matrice hawkish) : les rendements des bons du Trésor US à 2 ans grimpent au-delà de 4,8 %, l’indice du dollar casse 100, et les taux réels font un « double coup » (double kill). Le BTC retombe vers 72 000-74 000 ; dans le cas extrême, 70 000. Le Nasdaq retombe encore de 3 %-5 %. L’or revient d’abord vers 4 200. Dans ce genre de situation, ne vous précipitez pas pour acheter au plus bas : attendez qu’il finisse de chuter.
Scénario C (15 %, pas de hausse) : forte reprise violente des actifs à risque ; le BTC fonce au-delà de 82 000, le Nasdaq +2 % ; l’or, lui, est le plus embrouillé—la baisse du dollar est un catalyseur positif, et l’échec des anticipations de hausse de taux est aussi positif ; la direction reste à la hausse.
Bull ou bear ? À court terme, je vois plutôt un ajustement ; à moyen terme, je vois plutôt la structure : la hausse du BTC sur 30 jours (+21,7 %) doit d’abord être digérée en partie avant l’événement. Tant que le niveau 72 000 n’est pas perdu, je le définis comme une poursuite haussière, et non comme un retournement de tendance. Mais soyons honnêtes : pour quelqu’un qui considère le bitcoin comme un actif de long terme, cette question ne change pas vraiment mon action : le sens ne détermine que « combien j’achète », pas « est-ce que j’achète ou non ».
Cinq. Comment je compte trader : confier la position à la discipline, pas à la prédiction
Je ne suis pas un trader d’événements : je configure des actifs pour mon futur moi. Donc, dans mes opérations sur BTC, il n’y a pas l’option « deviner le résultat de la hausse des taux ».
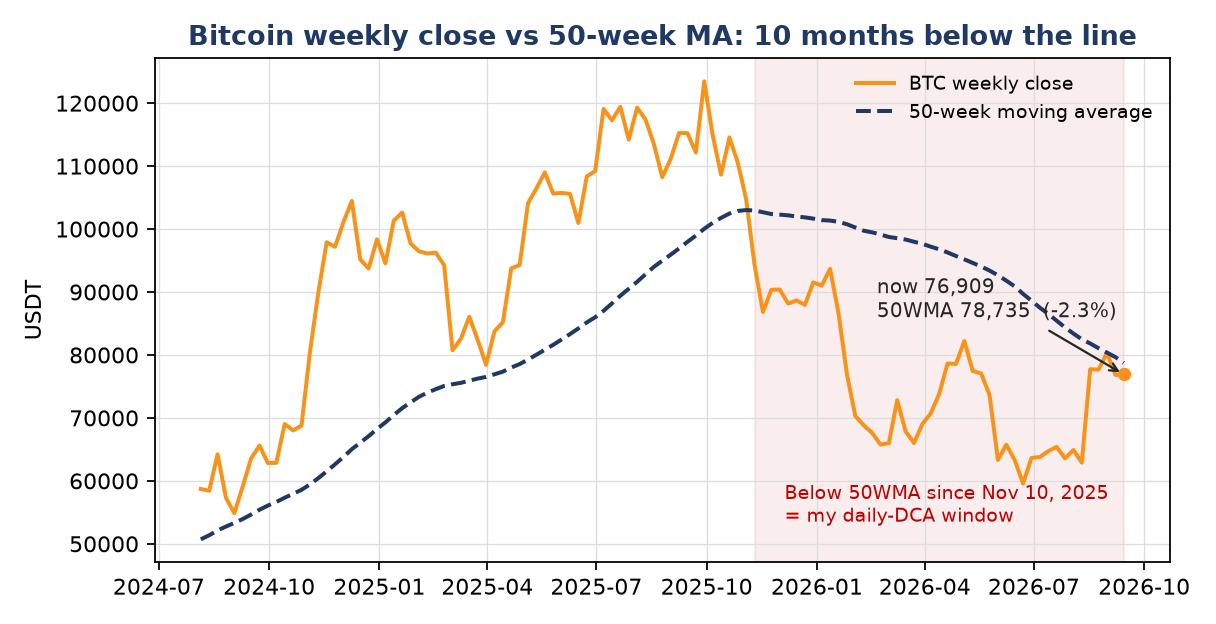
1. BTC : il n’y a que deux règles. ① Tant que le prix est sous la moyenne mobile sur 50 semaines, j’achète chaque jour de façon fixe 50 U, sans regarder les points, sans attendre des nouvelles, sans effet de levier, et sans vendre à découvert—la semaine du 10 novembre 2025, le BTC a clôturé pour la première fois sous la moyenne sur 50 semaines ; à ce jour, cela fait environ 10 mois et mon DCA n’a pas été interrompu une seule journée. ② Quand le prix repasse au-dessus de la moyenne mobile sur 50 semaines et s’y maintient (cette ligne actuelle est à 78 737 dollars, soit environ 2,2 % au-dessus du prix du moment : c’est le premier jalon de ma thèse pour savoir si la tendance se répare). Je stoppe alors l’ajout de position ; je conserve seulement, en gardant les cartouches pour la prochaine fois où le prix repassera sous la ligne. Pourquoi écrire cette règle dans un article qui anticipe une hausse des taux ? Parce que, avec 88,5 % de probabilité et une hausse de +21,7 % sur 30 jours, c’est du bruit pour les investisseurs en DCA. Les vrais ennemis du DCA ne sont que deux : la peur de tomber sous 70 000—c’est justement le signal que la fenêtre s’allonge, et je remonterai mon DCA quotidien de 50 U à 100 U ; et la tentation de poursuivre quand ça dépasse 80 000—c’est justement le moment de s’arrêter.
2. Actions technologiques : pas de levier pour le Nasdaq. Si l’indice passe sous 25 500, acheter QQQ par tranches ; Nvidia vise le seuil rond de 200—aujourd’hui, l’ancrage de valorisation du récit sur l’IA, ce sont les taux, pas la puissance de calcul.
3. Or : ne pas poursuivre une vente à découvert. Un repli de 22 % a déjà intégré la majeure partie de la hausse des taux réels. 4 200-4 300 est ma zone d’entrée par tranches ; le vrai déclencheur haussier est : « le prix du pétrole reste au-dessus de 100 dollars et l’emploi commence à s’affaiblir »—c’est alors que commence le commerce lié à la stagflation (dépassement des pressions inflation/taux).
4. Écrire clairement les conditions d’invalidation : si la matrice des projections relève la médiane 2027 à 3,9 % ou plus (ce qui signifie qu’on ne baisse pas non plus l’an prochain), alors le centre de valorisation de tous les actifs à risque doit être abaissé d’un cran ; le BTC ira alors sous 70 000. Mais pour ceux qui pratiquent des achats périodiques (DCA), ce n’est pas un signal de sortie complète : c’est un signal d’allongement de la fenêtre d’investissement par DCA—j’ajuste seulement combien j’achète chaque jour, pas si j’achète ou non. À l’inverse, si Wosh insiste en conférence de presse : « il s’agit de récupérer l’excès d’assouplissement de l’an dernier, pas du début d’un resserrement », alors c’est le meilleur point d’achat du trimestre.
VI. À écrire avant que la lumière s’allume
La lumière allumée à deux heures du matin n’éclaire pas tant les taux que la crédibilité. Une banque centrale qui a ramené l’inflation depuis ses plus hauts autour de 3 % se trouve à l’instant dans la position la plus inconfortable : les données ne suffisent pas à prouver que la hausse de taux est indispensable, mais les attentes ne lui permettent pas de rester en pause. Le choix de Wosh consiste, dans l’essence, à racheter de l’espace politique pour l’année prochaine et l’après—en utilisant la certitude d’aujourd’hui.
Leçon du marché, toujours la même : ce n’est jamais les 25 points de base qui déterminent le prix, mais ce que les gens croient après ces 25 points de base. Pour les investisseurs long terme, la réponse est même plus simple : ne pas parier sur ces 25 points de base, et transformer chaque baisse en une opportunité d’achat, en laissant le temps travailler pour soi. Quand la lumière s’allume, l’histoire ne fait que commencer.
Cet article est une analyse prospective des événements ; les données sont à jour au 15 septembre 2026, fin de journée (heure de l’Est des États-Unis ; au matin du 16 septembre, heure de Pékin). Sources des données : Bureau of Labor Statistics (BLS) des États-Unis, FRED (Federal Reserve Economic Data), FedWatch du CME, Polymarket, Binance, CoinGecko, Yahoo Finance, TIO Markets.