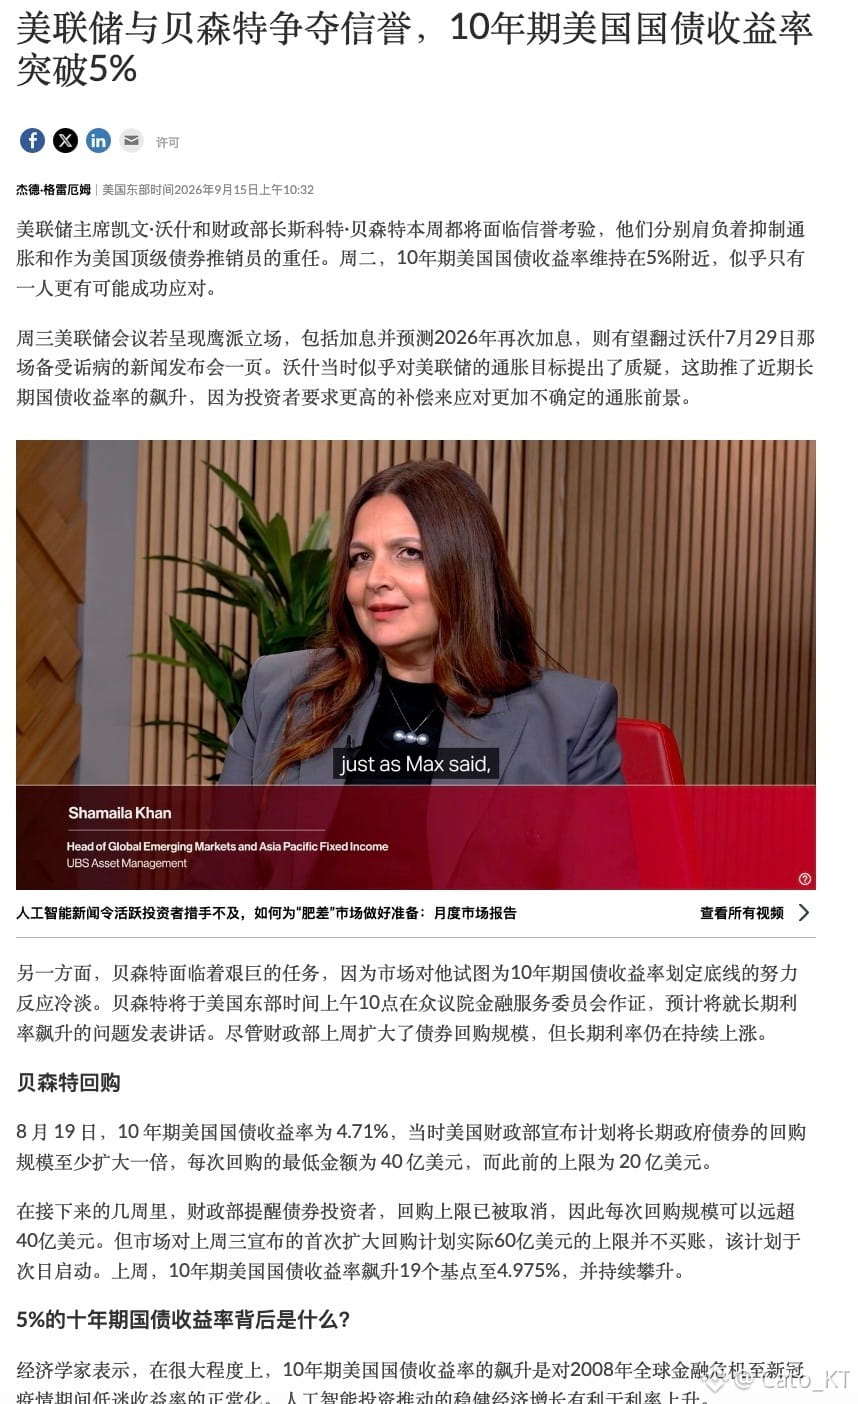
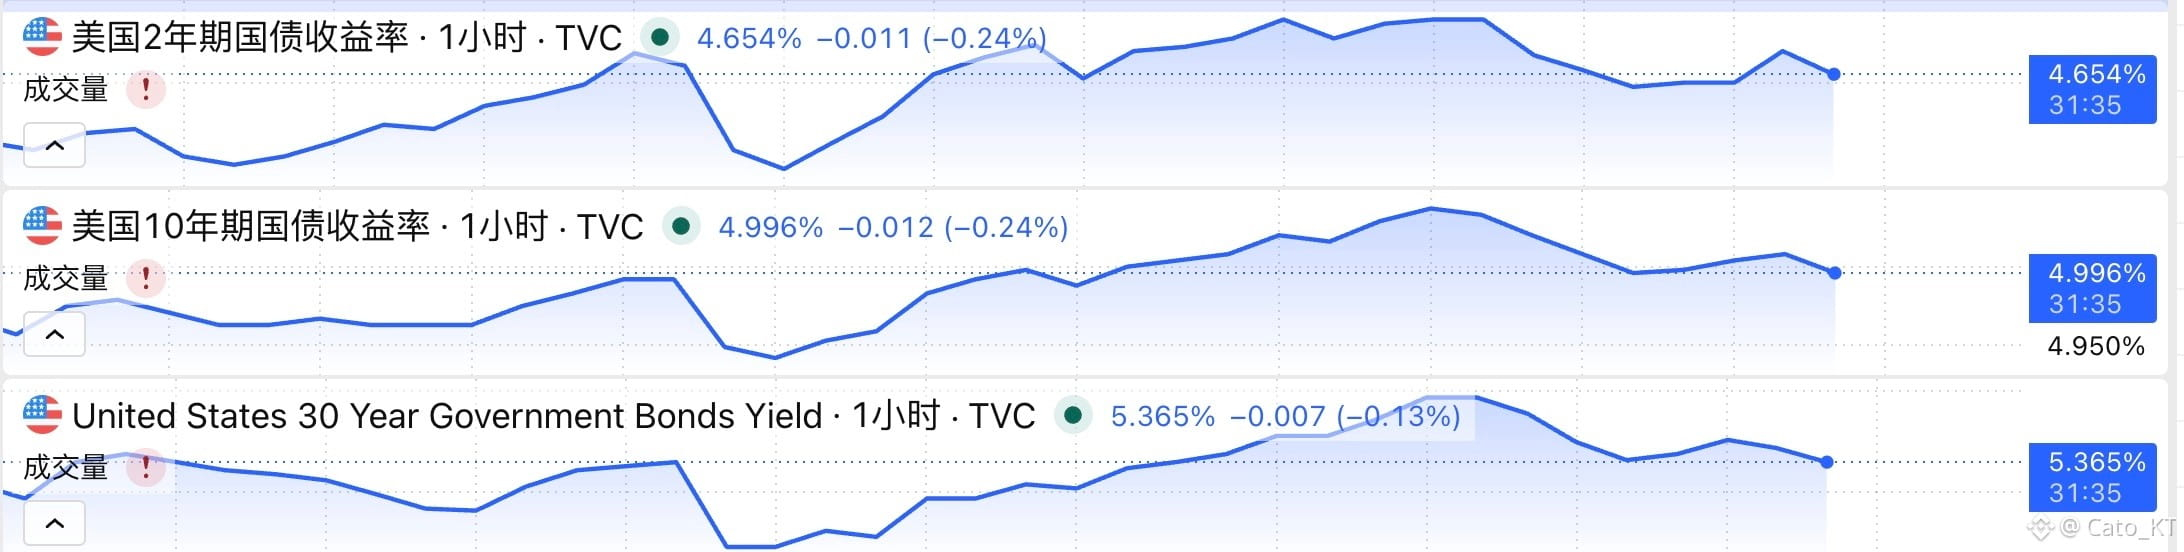
Les propos de Bessent sont terminés. Ce soir, l’impact de son discours sur les marchés obligataires est très limité. Comme indiqué plus haut, le scénario n’a été évoqué que dans sa dernière variante—la plus inutile—c’est-à-dire : mettre l’accent sur la résilience de l’économie américaine + renvoyer les problèmes du marché obligataire au Moyen-Orient
En revanche, concernant le plan de consolidation budgétaire, aucune réponse n’a été donnée quant à une mise en œuvre immédiate. Les points qui intéressent vraiment le marché—à savoir si Bessent augmentera les montants de rachat attendus + réduira les émissions d’obligations à long terme—n’ont reçu aucune orientation claire
À en juger aussi par la réaction du marché, on peut constater que le discours de ce soir de Bessent n’a quasiment aucun effet de contrôle sur les marchés obligataires. Bien sûr, il n’est pas encore possible de confirmer à 100 % que la politique de Bessent est réellement inefficace
D’une part, les prix de l’énergie rebondissent à court terme : la pression inflationniste stimule la hausse de la partie longue de la courbe des taux, ce qui pourrait compenser l’effet sur les marchés obligataires. D’autre part, le cycle de hausse des taux n’est pas encore pleinement appliqué et la question de savoir s’il y aura ou non d’autres hausses reste en suspens ; les marchés obligataires n’ont pas encore fixé clairement le prix de ces évolutions
La pression se déplacera donc vers Waller : tout dépendra de la matrice des projections demain, ainsi que de la manière dont Waller expliquera la présente hausse des taux et si des hausses supplémentaires suivront. Pour l’instant, les rendements obligataires restent élevés, et que ce soit la Réserve fédérale ou Bessent, l’espace d’action est effectivement limité
Cela dit, ce n’est pas uniquement négatif. La crise des marchés obligataires pourrait contraindre Trump à faire preuve de davantage de compromis sur le dossier iranien, afin d’atténuer les prix de l’énergie. Et actuellement, c’est la baisse des prix de l’énergie qui constitue la seule issue positive à court terme pour les marchés obligataires ! #美联储加息是否已成定局
En revanche, concernant le plan de consolidation budgétaire, aucune réponse n’a été donnée quant à une mise en œuvre immédiate. Les points qui intéressent vraiment le marché—à savoir si Bessent augmentera les montants de rachat attendus + réduira les émissions d’obligations à long terme—n’ont reçu aucune orientation claire
À en juger aussi par la réaction du marché, on peut constater que le discours de ce soir de Bessent n’a quasiment aucun effet de contrôle sur les marchés obligataires. Bien sûr, il n’est pas encore possible de confirmer à 100 % que la politique de Bessent est réellement inefficace
D’une part, les prix de l’énergie rebondissent à court terme : la pression inflationniste stimule la hausse de la partie longue de la courbe des taux, ce qui pourrait compenser l’effet sur les marchés obligataires. D’autre part, le cycle de hausse des taux n’est pas encore pleinement appliqué et la question de savoir s’il y aura ou non d’autres hausses reste en suspens ; les marchés obligataires n’ont pas encore fixé clairement le prix de ces évolutions
La pression se déplacera donc vers Waller : tout dépendra de la matrice des projections demain, ainsi que de la manière dont Waller expliquera la présente hausse des taux et si des hausses supplémentaires suivront. Pour l’instant, les rendements obligataires restent élevés, et que ce soit la Réserve fédérale ou Bessent, l’espace d’action est effectivement limité
Cela dit, ce n’est pas uniquement négatif. La crise des marchés obligataires pourrait contraindre Trump à faire preuve de davantage de compromis sur le dossier iranien, afin d’atténuer les prix de l’énergie. Et actuellement, c’est la baisse des prix de l’énergie qui constitue la seule issue positive à court terme pour les marchés obligataires ! #美联储加息是否已成定局