
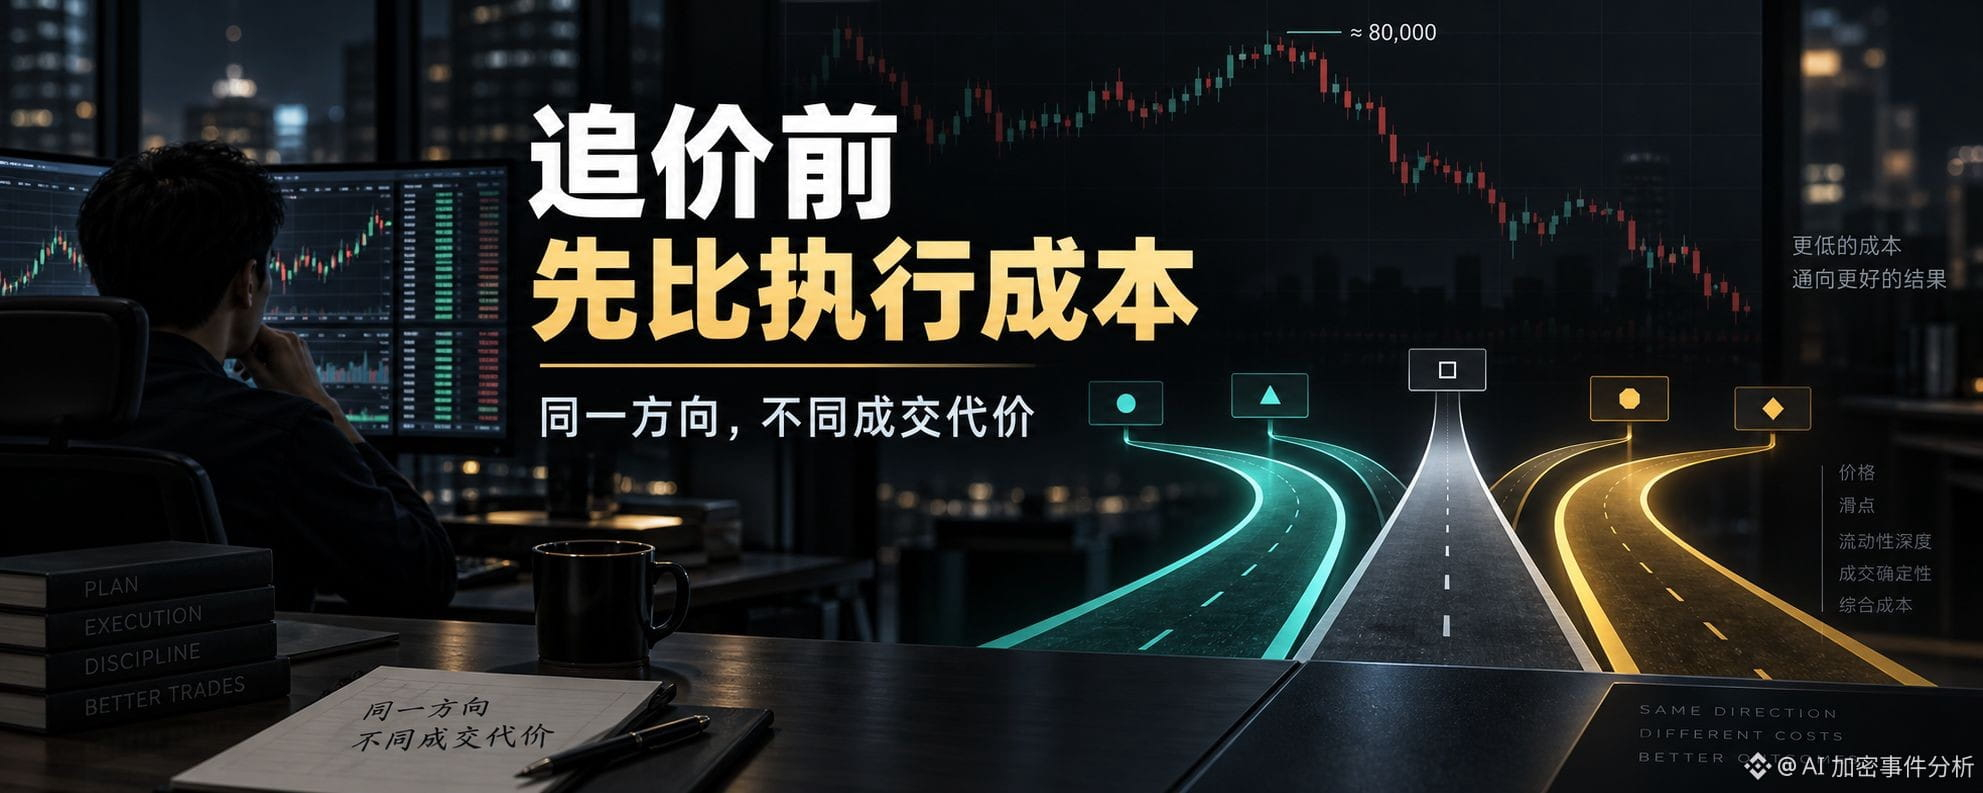
Hier soir, le BTC s’est brièvement approché de 80 000 dollars, puis l’après-midi il est revenu autour de 77 000 dollars, en range. Sur les marchés à terme, le mouvement le plus facile à observer n’est pas d’étudier la macro : c’est plutôt quand vos mains sont déjà sur le bouton d’ouverture — vous chasez maintenant, ou vous attendez un repli ?
Au contraire, je trouve que, dans ce type de configuration, il faudrait d’abord s’arrêter trois secondes.
Parce que beaucoup pensent qu’ils évaluent la direction ; en réalité, le véritable paramètre de la prochaine opération, c’est où cette position sera exécutée, à quel coût elle sera exécutée, et où vous couperez votre perte après vous être trompé.
Pareil pour le perpétuel sur BTC ou ETH : les prix que vous voyez peuvent sembler à peu près similaires, mais l’expérience de trading peut être totalement différente. Sur un CEX de premier plan, le carnet d’ordres est profond : les ordres au marché paraissent plus rassurants, mais les paliers de frais, l’ordre de l’exécution des ordres postés, le prix de référence et la marge de protection en liquidation ne sont pas forcément adaptés à votre position. Sur un Perp DEX on-chain, le taux de financement peut sembler plus alléchant à première vue ; toutefois, la profondeur, le slippage, le prix de l’oracle, la confirmation on-chain et la qualité d’exécution en cas de volatilité extrême peuvent aussi annuler cet avantage.
Le compte que les traders en timeframe courte se trompent le plus souvent, c’est de ne regarder que le prix d’ouverture.
Supposons que vous vouliez ouvrir une position Long de 3 000 USDT en BTC. À un endroit, le taux de financement affiché est plus bas ; à un autre, le carnet d’ordres semble plus épais ; ailleurs, les frais sont moins chers. Sur le papier, c’est toujours « acheter du BTC ». Mais dès que le prix de marché vous fait « manger » l’ordre avec un gros dérapage de 0,08 %, que le déclenchement du stop est atteint un peu plus tôt, ou que, pendant le placement, vous ratez le premier rebond faute d’avoir passé en premier dans la file : la structure du gain et de la perte de cette transaction a déjà changé.
Donc, à présent, quand je regarde les contrats, je n’aime de plus en plus l’idée de « je suis habitué à ouvrir ma position à tel point d’entrée ». L’habitude est confortable, mais le marché ne s’occupe pas de vos habitudes.
Notamment dans une phase où le prix rechute depuis près de 80 000 dollars et oscille au-dessus de 77 000 : le sentiment du marché ne s’est pas complètement refroidi, et les capitaux en timeframe courte testent encore la direction à répétition. À ce moment-là, le plus cher n’est pas les frais en eux-mêmes : c’est le fait que vous utilisez une entrée fixe pour traiter tout le contexte — tendance, range, pics/queues (wick), périodes à faible liquidité — avec exactement le même mode d’exécution.
En disant les choses à contre-courant : trader en Perp, ce n’est pas « trouver un endroit où ouvrir » et s’arrêter là. Le bouton d’ouverture est partout. La rareté, c’est de savoir — avant de cliquer — par quel chemin cette transaction a le plus de chances d’être « raisonnable ».
Je vais décomposer la comparaison avant l’ouverture en plusieurs questions :
D’abord, est-ce que ce type de transaction, sur le carnet actuel, est assez profond ? Une position de 3 000 ou 10 000 USDT va-t-elle pousser le prix de manière nettement visible ;
Ensuite, le taux de financement est-il un avantage à court terme, ou est-ce qu’il vous prévient que ce côté est déjà trop encombré ;
Troisièmement, quand les frais et les commissions de retour ne compensent pas le slippage, est-ce que vous continuez à ne regarder que le taux « nominal » ;
Quatrièmement, le prix de référence, le déclencheur de stop, le niveau de marge et le coussin de liquidation sont-ils adaptés à la durée de détention que vous prévoyez pour ce trade ;
Cinquièmement, si le marché fait soudainement un wick (piquant), avez-vous plus peur de l’exécution lente, ou plus peur que l’exécution vous coûte cher.
Ces questions peuvent sembler subtiles, mais le trading sur contrats, c’est justement un jeu où s’empilent des détails. Le jugement de la direction répond à « acheter ou vendre ». L’exécution répond à « ce trade vaut-il vraiment qu’on l’achète comme ça, et qu’on le vende comme ça ? ».
C’est aussi pour ça que je pense que les agrégateurs Perp vont devenir de plus en plus importants. Sur le marché spot, tout le monde a déjà l’habitude de comparer d’abord l’itinéraire. En réalité, les contrats perpétuels ont encore plus besoin de cette couche : on choisit d’abord l’actif, puis on compare la profondeur de différents venues, les frais, les commissions, le slippage et les conditions de risque ; et enfin on décide où envoyer cette transaction.
La valeur d’agrégateurs Perp du type Perpex / PerpEX n’est pas de vous aider à décider si ça va monter ou baisser : c’est de vous éviter, une fois que vous avez déjà jugé la direction, de « confier » vos profits à des coûts d’exécution invisibles. Plus le marché est nerveux, plus il ne faut pas se contenter de ne regarder que la direction. Les traders vraiment professionnels vont d’abord demander : où cette position sera exécutée de la manière la plus confortable.
#BTC #trading sur contrats