
Je m’étais assise devant mes graphiques vers 19 h 30 hier soir, en faisant défiler X et en regardant le bruit habituel qui précède le CPI monter progressivement, quand je me suis rendu compte à quel point notre routine dans la crypto a changé ces deux dernières années. Il y a quelques cycles, personne dans ce milieu ne passait son mardi soir à attendre les données sur l’inflation américaine. On s’intéressait aux lancements de mainnet, aux déblocages de tokens, aux cotations sur les exchanges, ou à n’importe quel récit qui faisait vibrer le marché cette semaine-là. Maintenant, la moitié de la chronologie agit comme des analystes macro du jour au lendemain : on discute des indicateurs de l’inflation de base, des coûts du logement, et des prix des services qui restent “collants”, comme si on avait tous fait une école de commerce à côté.
Au début, c’était étrange de voir le bitcoin réagir aux annonces de la Réserve fédérale avec la précision d’une valeur technologique à bêta élevé. Mais nous y sommes. À chaque fois que la publication de l’Indice des prix à la consommation approche, le marché se tait, la liquidité s’amincit, et tout le monde attend la publication pour décider si l’on peut relancer ou si l’on se fait littéralement jeter au sol.
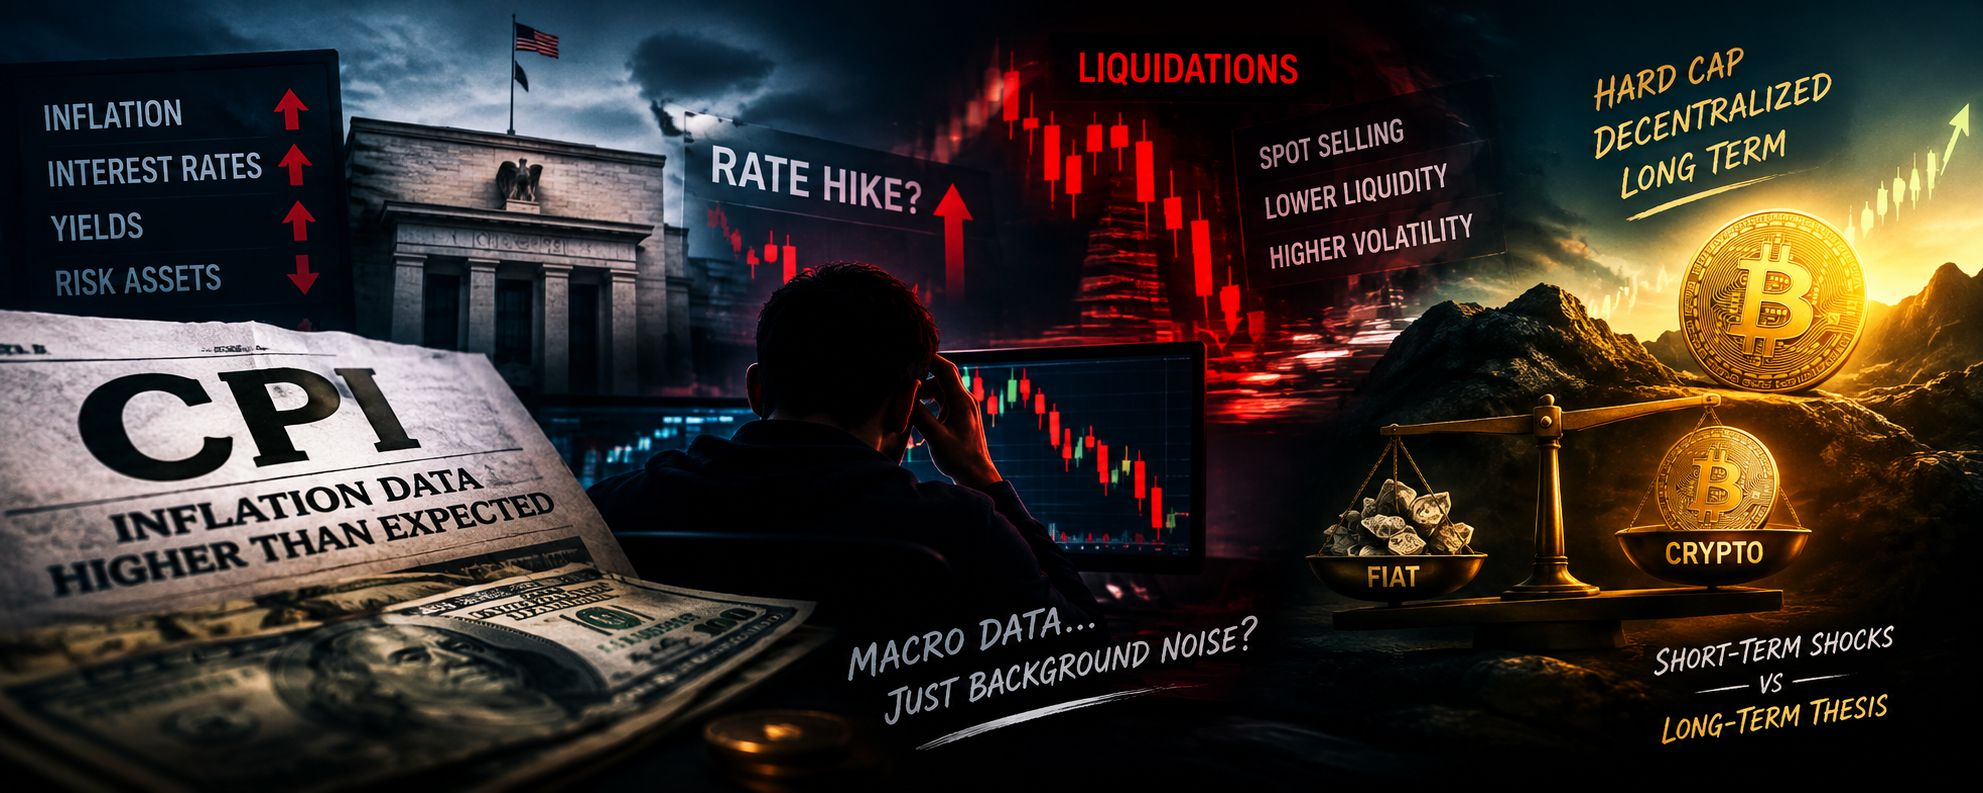
Avec la prochaine publication tout près, la question suspendue au-dessus de la tête de tout le monde est de savoir si un chiffre d’IPC « chaud » pourrait réellement forcer la Fed à changer de cap et déclencher une hausse des taux. Ça ressemble presque à de la folie de le dire à voix haute, après toutes les discussions sur les baisses de taux, mais l’inquiétude est bien réelle. Quand on observe les chiffres du levier s’empiler sur les plateformes de dérivés, on voit bien que les traders sont nerveux.
En regardant en arrière, je me souviens du moment où l’hypothèse générale était que les hausses de taux n’étaient qu’un problème de 2022 et 2023. Nous avons traversé l’un des cycles de resserrement les plus agressifs de l’histoire économique récente, et le consensus s’est construit autour du fait que le pic de taux était atteint. Le marché a commencé à intégrer une succession de baisses, en supposant que l’inflation allait simplement redescendre doucement jusqu’à cet objectif des deux pour cent, comme dans un scénario d’atterrissage en douceur décrit dans un manuel.
Dans la vraie vie, les choses suivent rarement les manuels, cependant. L’inflation s’est révélée bien plus « collante » que ne le suggéraient des prévisions optimistes, notamment dans des catégories comme le logement et les services qui ne se résorbent pas simplement en quelques mois. Quand les chiffres mensuels arrivent ne serait-ce qu’à une fraction de point au-dessus des attentes, la confiance collective du marché subit un choc immédiat.
Alors, un IPC « chaud » pourrait-il vraiment ramener des hausses de taux ? D’un point de vue économique, revenir à des hausses de taux constitue un énorme obstacle pour les banques centrales. Remonter les taux à nouveau après une pause ou après avoir signalé un pivot, c’est envoyer au public le message que le contrôle a été perdu, et les banquiers centraux détestent l’admettre. Mais si l’IPC continue de surprendre par le haut et que les anticipations d’inflation commencent à se désancrer, ils n’auront peut-être pas beaucoup de choix.
Peut-être que je sur-interprète, mais le marché semble intégrer un monde où les banques centrales n’ont que deux leviers : assouplir ou maintenir. Nous prenons rarement le temps de considérer ce terrain chaotique entre les deux, où l’inflation redémarre pendant que la croissance ralentit. Si l’inflation s’avère suffisamment persistante pour remettre les hausses de taux sur la table, la réaction immédiate sur l’ensemble des actifs à risque serait probablement vive et impitoyable.
Pour la crypto en particulier, l’environnement de liquidité est tout. Le bitcoin est né à une époque d’assouplissement quantitatif et de taux d’intérêt proches de zéro, ce qui a créé une énorme demande pour des actifs non souverains. Des taux d’intérêt élevés agissent comme un vide, aspirant le capital vers des rendements sans risque comme les bons du Trésor. Pourquoi prendre le risque d’alts volatils quand on peut se contenter de rendements sûrs, sans risque baissier ?
Quand les taux restent élevés, ou menacent de monter encore, l’efficacité du capital devient impitoyable. Les desks institutionnels réduisent leurs budgets de risque, les traders particuliers se font étrangler par la hausse des coûts d’emprunt dans leur vie quotidienne, et le levier est évacué rapidement. On a déjà vu à quelle vitesse la liquidité s’assèche dans les carnets d’ordres quand le sentiment macro se dégrade.
En même temps, un contre-argument circule dans certains milieux crypto « natifs ». Certains soutiennent que l’inflation persistante et les erreurs de politique des banques centrales constituent en réalité la thèse haussière ultime à long terme pour les actifs décentralisés. Si les monnaies fiduciaires continuent de perdre leur pouvoir d’achat et que les banques centrales hésitent sans fin entre hausses et baisses, l’argument avance que les actifs à plafond rigide deviennent plus attrayants sur un horizon pluriannuel.
Cette thèse macro semble géniale dans un essai ou dans un podcast, mais les carnets d’ordres ne négocient pas des arguments philosophiques sur plusieurs années à court terme. Sur une fenêtre de 15 minutes suivant une publication d’IPC, les algorithmes et les fonds macro ne se soucient pas de l’éthos à long terme de l’indépendance monétaire. Ils regardent les rendements réels, les conditions de liquidité et la gestion du risque. Si un chiffre « chaud » augmente la probabilité d’une hausse de taux, les actifs liquides sont vendus en premier pour couvrir les marges partout ailleurs.
Je me surprends souvent à me demander si on donne trop de place à ces publications mensuelles. On passe des jours à analyser un seul point de données, en essayant d’anticiper un mouvement qui pourrait être complètement annulé par la révision du mois suivant ou par une seule phrase dans une conférence de presse de la banque centrale. Cela crée cet état permanent de trading réactif, où les gens changent entièrement de posture trois fois par semaine en fonction du bruit macroéconomique.
Mais vous ne pouvez pas non plus l’ignorer. L’ignorance n’est pas une stratégie quand les flux macro dictent activement l’évolution des prix. L’essentiel est de reconnaître la différence entre la volatilité à court terme et un changement fondamental du paysage macro. Un seul chiffre d’IPC élevé peut déclencher des rumeurs de hausses de taux et provoquer une bougie de liquidation, mais il faut une tendance durable de données « chaudes » pour que les décideurs politiques changent réellement de cap.
Qu’une prochaine publication de l’IPC arrive suffisamment chaude pour renvoyer les banques centrales vers des hausses, ou qu’elle maintienne simplement les taux plus élevés plus longtemps, le message pour les traders crypto reste assez constant. L’époque de l’argent bon marché qui propulse des pompes faciles sur n’importe quel token au hasard est en pause. Nous sommes dans un marché sélectif où la patience, la préservation du capital et la gestion du risque comptent bien davantage que de chercher à capter chaque micro-mouvement.
Je ne sais pas si nous verrons réellement une autre hausse des taux cette année. Une partie de moi pense que les frictions politiques et économiques seraient trop fortes pour que les banques centrales enclenchent ce mécanisme, sauf si l’inflation se remet franchement à déraper. Mais rien que le fait que le marché soit forcé de peser cette possibilité montre à quel point cet environnement actuel est fragile. Pour l’instant, je garde mon levier bas, je détiens un peu plus de cash que d’habitude, et je surveille la façon dont les carnets d’ordres absorbent n’importe quels chiffres qui s’affichent à l’écran.
