
Hornbeck Offshore Services (HOS) a déposé deux déclarations d’enregistrement « shelf » liées à des offres de plan d’actionnariat salarié, totalisant environ 23,2 millions de dollars d’actions ordinaires, peu après la clôture de sa combinaison entièrement en actions avec Helix Energy Solutions Group.
Hornbeck Offshore Services s’échange à 9,00 $ US, et le cours de l’action a reculé de 1,3 % au cours de la dernière journée et de 4,2 % sur la semaine écoulée, prolongeant un rendement depuis le début de l’année de -12,9 %, alors que les investisseurs évaluent des bénéfices récents plus faibles, des lignes de crédit renouvelées, des changements de gouvernance et la nouvelle capacité en actions liée à l’ESOP à la suite de la combinaison avec Helix.
Passez en revue un groupe sélectionné d’actions offshore et de services énergétiques qui partagent des dynamiques de capital et de résultats similaires à celles d’Hornbeck Offshore Services en utilisant la liste des bilans solides et des fondamentaux (23 résultats).
Hornbeck Offshore Services est désormais un opérateur offshore tout juste recomposé, avec des résultats récents plus faibles et un nouveau risque de dilution lié à l’émission d’actions, tout en bénéficiant d’un prix par action plus attractif. Cela crée-t-il une entrée raisonnable aujourd’hui, ou faut-il plutôt attendre davantage de clarté sur la valeur ?
Prix / bénéfices de 22,4x : est-ce justifié ?
Sur un indicateur principal, Hornbeck Offshore Services se négocie avec un P/E de 22,4x, inférieur à la moyenne plus large de l’industrie américaine des services énergétiques à 27,3x, mais supérieur à la moyenne plus serrée du groupe de pairs à 12,2x. Le cours à 9,00 $ reflète donc un multiple plus riche que celui de ses proches pairs, même s’il ressort moins cher que le secteur au sens large.
Le ratio P/E compare ce que les investisseurs paient actuellement par action aux bénéfices générés par action. Pour un opérateur de transport maritime et de services offshore comme Hornbeck Offshore Services, ce ratio agit souvent comme une sorte de raccourci sur la manière dont le marché évalue la qualité des bénéfices, la cyclicité de l’activité offshore et la durabilité des niveaux de profit actuels. Un multiple plus élevé peut indiquer que les investisseurs se disent prêts à payer plus pour chaque dollar de bénéfice, ou qu’ils s’attendent à ce que les résultats tiennent mieux à travers le cycle.
Hornbeck Offshore Services apporte un ensemble de signaux à ce débat. Les bénéfices ont progressé de 4,5 % au cours de la dernière année, devant l’industrie des services énergétiques qui a vu ses bénéfices reculer de 13,2 % sur la même période, et l’entreprise est passée de pertes à la rentabilité au cours des 5 dernières années, avec une croissance moyenne des bénéfices de 31,9 % par an sur cette période. Le rendement des capitaux propres (ROE) s’élève à 21,3 %, ce qui est classé comme élevé dans ce cadre, et les marges bénéficiaires de 17,7 % sont décrites comme des bénéfices de haute qualité, même si elles sont légèrement inférieures aux 18,1 % de l’an dernier. Cet ensemble peut expliquer pourquoi le marché se dit prêt à payer plus par dollar de bénéfice que la moyenne de ses pairs à 12,2x, même si le titre ne commande pas une prime par rapport au multiple plus large du secteur.
Par rapport à l’industrie américaine des services énergétiques, le P/E de 22,4x implique que Hornbeck Offshore Services se négocie avec une décote par rapport à la moyenne sectorielle de 27,3x, ce qui le rend moins cher que de nombreux titres de services énergétiques listés sur ce critère. Face au sous-ensemble de pairs à 12,2x de P/E, l’action semble au contraire plus chère, ce qui suggère que les investisseurs attribuent une valeur plus élevée à ce flux de résultats qu’à des opérateurs de taille similaire. Il n’y a pas d’estimation de ratio « juste » disponible via l’analyse de régression ici, donc le multiple ne peut pas être comparé à un niveau « devrait être » modélisé vers lequel le marché pourrait éventuellement évoluer.
Voyez ce que disent les chiffres à propos de ce prix — découvrez notre analyse de valorisation.
Résultat : Prix / bénéfices de 22,4x (PLUTÔT JUSTE)
Cela dit, la récente baisse du cours et la nouvelle capacité de financement en actions liée à l’ESOP pourraient peser sur le sentiment si Hornbeck Offshore Services annonce des bénéfices plus faibles ou une activité de contrats plus lente.
Découvrez les principaux risques liés à ce scénario pour Hornbeck Offshore Services.
Un autre point de vue sur Hornbeck Offshore Services : les flux de trésorerie vont dans l’autre sens
En ce qui concerne ses résultats, Hornbeck Offshore Services semble à peu près aligné sur le secteur, mais le modèle SWS DCF brosse un tableau très différent. Avec une action à 9,00 $ et une valeur estimée des flux de trésorerie futurs à 3,07 $, cette approche présente HOS comme étant cher. Quel prisme les investisseurs devraient-ils privilégier lorsque les signaux s’opposent ?
Examinez comment le modèle SWS DCF arrive à sa juste valeur.
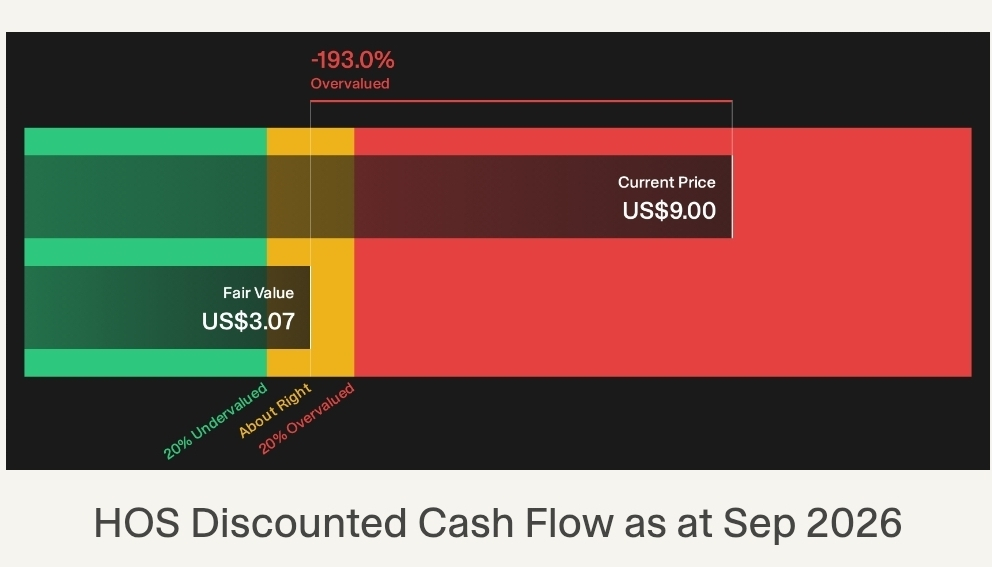
Simply Wall St réalise une analyse par flux de trésorerie actualisés (DCF) sur chaque action dans le monde chaque jour (par exemple Hornbeck Offshore Services). Nous affichons l’ensemble du calcul en détail. Vous pouvez suivre le résultat dans votre liste de surveillance ou votre portefeuille et être alerté lorsque cela change, ou utiliser notre outil de sélection pour découvrir 33 actions de haute qualité sous-évaluées. Si vous enregistrez un filtre, nous vous alertons aussi quand de nouvelles entreprises correspondent — ainsi, vous ne manquez jamais une opportunité potentielle.
Prochaines étapes
Mélange d’impressions sur Hornbeck Offshore Services après tout ça, ou vous penchez déjà d’un côté ? Dans tous les cas, allez vite, vérifiez les chiffres et pesez à la fois les 2 récompenses clés et les 2 signaux d’alerte importants.
Vous cherchez davantage d’alternatives à Hornbeck Offshore Services ?
Si Hornbeck Offshore Services vous laisse dans l’incertitude, ne tergiversez pas. Les idées nouvelles comptent. La bonne short-list de candidats peut changer votre prochaine décision.
Visez des bilans résilients et des fondamentaux stables en parcourant la liste des bilans solides et des fondamentaux (23 résultats).
Cherchez de la qualité à un prix plus bas en examinant les 33 valeurs de haute qualité sous-évaluées.
Privilégiez des trajets plus fluides et moins de secousses en consultant les 11 valeurs résilientes présentant de faibles scores de risque.