Même une baisse de 10% : la position que vous devriez prendre sur l’ETH doit être plus petite que celle du BTC
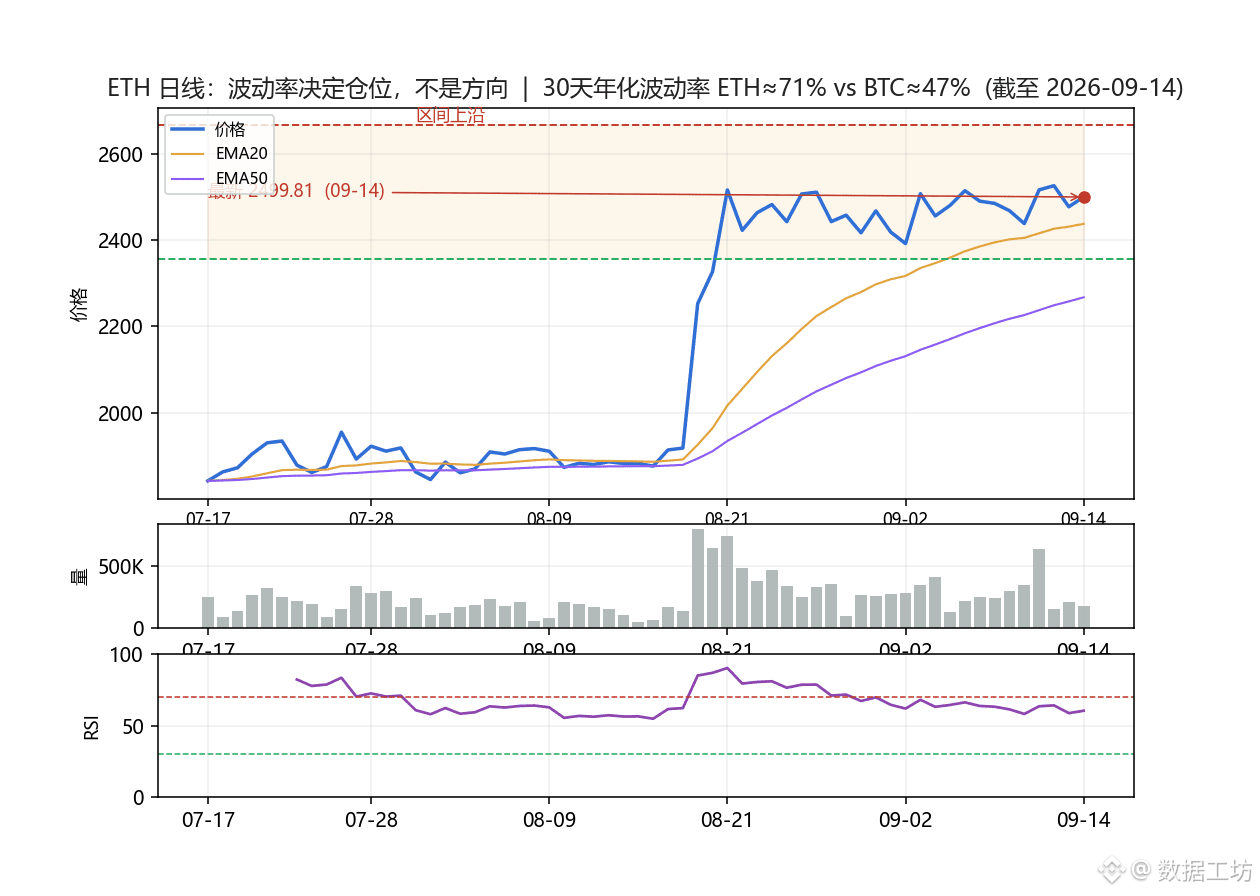
J’ai calculé, avec les données quotidiennes de Binance, la volatilité annualisée sur 30 jours : ETH ~71%, BTC ~47,5%, soit un écart d’environ 1,5 fois. Ce n’est pas une opinion : ce sont des chiffres calculés sur la même période, avec la même méthode.
Que signifie ce facteur 1,5 ? Avec le même budget de risque par compte, si vous ajustez la position ETH en suivant la “sensation” du BTC, le risque réel que vous supportez augmentera d’environ la moitié. À l’inverse, si vous calculez la taille de position du BTC avec les standards de l’ETH, vous deviendrez excessivement prudent : des opportunités seront filtrées par vos propres formules.
La démarche est en fait très simple : la taille de position est proportionnelle à 1 / volatilité (ciblage de la volatilité). Avec un budget de risque de 1% par opération identique, la position en ETH devrait être d’environ 2/3 de celle du BTC. Je prends la volatilité comme une donnée recalculée chaque jour, et non comme une constante figée dans un tableau de paramètres : ce ratio lui-même évolue ; à partir du moment où vous le figez, il commence à vous tromper.
Mon avis : à l’heure actuelle, BTC et ETH se situent tous deux près de 80% de leur intervalle 30 jours respectif (BTC ~78 454, ETH ~2 503). Les positions semblent très proches, mais la volatilité diffère d’environ 50%. Dans le même sens, je donnerai à l’ETH une position plus petite et un stop-loss plus large — ce n’est pas que je sois moins confiant dans l’ETH ; c’est simplement que, avec le même argent, on doit acheter le même niveau de risque, pas le même nombre de contrats.
Quand vous calculez la taille de position, vous tenez compte de la volatilité, ou vous fixez un nombre de contrats ? Discutons-en dans les commentaires.
#ETH #风险管理 #量化 #数据 #données
J’ai calculé, avec les données quotidiennes de Binance, la volatilité annualisée sur 30 jours : ETH ~71%, BTC ~47,5%, soit un écart d’environ 1,5 fois. Ce n’est pas une opinion : ce sont des chiffres calculés sur la même période, avec la même méthode.
Que signifie ce facteur 1,5 ? Avec le même budget de risque par compte, si vous ajustez la position ETH en suivant la “sensation” du BTC, le risque réel que vous supportez augmentera d’environ la moitié. À l’inverse, si vous calculez la taille de position du BTC avec les standards de l’ETH, vous deviendrez excessivement prudent : des opportunités seront filtrées par vos propres formules.
La démarche est en fait très simple : la taille de position est proportionnelle à 1 / volatilité (ciblage de la volatilité). Avec un budget de risque de 1% par opération identique, la position en ETH devrait être d’environ 2/3 de celle du BTC. Je prends la volatilité comme une donnée recalculée chaque jour, et non comme une constante figée dans un tableau de paramètres : ce ratio lui-même évolue ; à partir du moment où vous le figez, il commence à vous tromper.
Mon avis : à l’heure actuelle, BTC et ETH se situent tous deux près de 80% de leur intervalle 30 jours respectif (BTC ~78 454, ETH ~2 503). Les positions semblent très proches, mais la volatilité diffère d’environ 50%. Dans le même sens, je donnerai à l’ETH une position plus petite et un stop-loss plus large — ce n’est pas que je sois moins confiant dans l’ETH ; c’est simplement que, avec le même argent, on doit acheter le même niveau de risque, pas le même nombre de contrats.
Quand vous calculez la taille de position, vous tenez compte de la volatilité, ou vous fixez un nombre de contrats ? Discutons-en dans les commentaires.
#ETH #风险管理 #量化 #数据 #données