
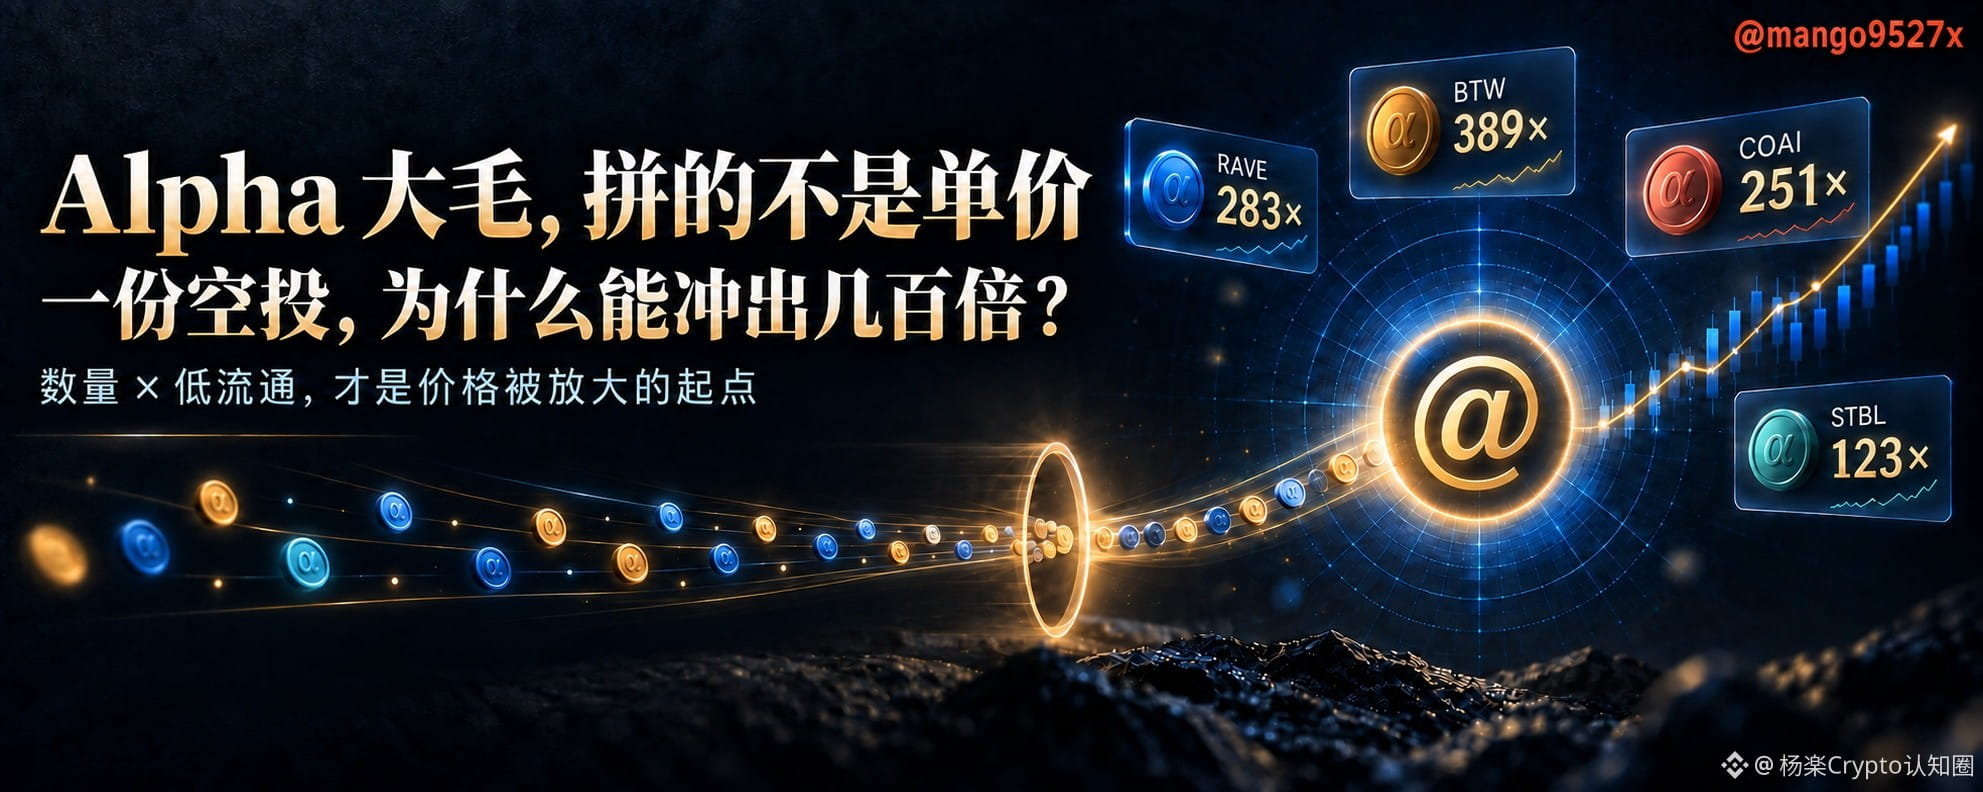
Ne vous contentez pas de fixer sur le prix unitaire : le premier point commun des “gros mouvements” historiques, c’est “on en distribue beaucoup”.
Du trio RAVE, RIVER, COAI jusqu’à AKE, BTW et M : certains airdrops ne sont effectivement pas moins bons que les “golden dogs”, mais la faible circulation n’est qu’un amplificateur, pas un laissez-passer.
Beaucoup de gens, en voyant qu’un token Alpha Binance valait autrefois quelques milliers de dollars par lot, ont d’abord envie de chercher le prochain “golden dog”.
Mais ce qu’il faut vraiment regarder en premier, ce n’est pas le prix unitaire du token, mais combien de jetons ont réellement été distribués par lot.
Si chaque lot contient 10 000 jetons et que le prix monte à 0,01 dollar, alors cela fait 100 dollars.
Si le nombre par lot n’est que de 50, même si le prix monte jusqu’à 1 dollar, cela ne fait que 50 dollars.
Donc, la valeur d’un airdrop ne doit pas se juger uniquement sur le prix unitaire ; il faut plutôt regarder :
Quantité par lot × prix.
J’ai recensé les 20 premiers échantillons de la valeur historique maximale des projets Alpha sur Binance. La fenêtre d’observation va, pour chaque token, de la date de l’airdrop ou du début de l’événement jusqu’au 10 septembre 2026.
Ici, par “valeur historique la plus élevée”, on entend le nombre de tokens par lot multiplié par le plus haut prix historique après l’airdrop : c’est une valeur théorique, et cela ne veut pas dire que l’intégralité du lot pourra être vendue au prix maximal.
Pour rendre cette conclusion plus intuitive, voici les 20 échantillons regroupés et observés ensemble.
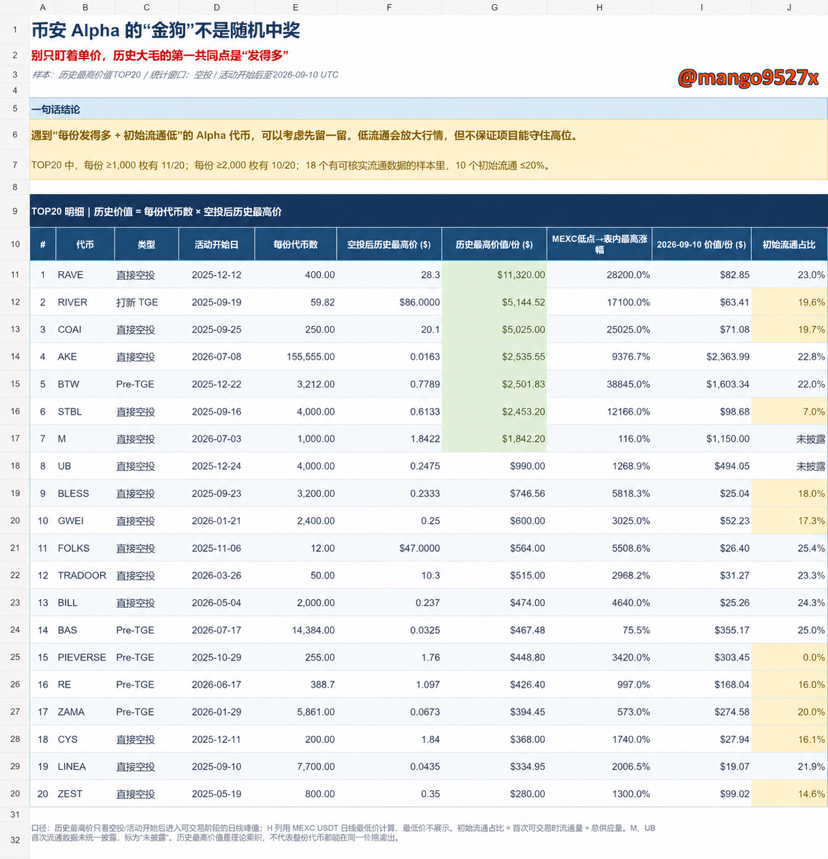
D’après ce qu’on peut voir en premier dans le tableau, ce n’est pas quels tokens ont le prix unitaire le plus élevé, mais plutôt que pour beaucoup de tokens, le nombre distribué par lot est déjà conséquent.
Premier point commun : on en distribue beaucoup par lot
Dans les 20 échantillons :
Il y en a 11 dont la quantité par lot atteint 1 000 ;
Il y en a 10 dont la quantité par lot atteint 2 000 ;
La médiane de la quantité par lot est de 1 500 jetons.
Les valeurs théoriques des sommets de RAVE, RIVER et COAI dépassent toutes 5 000 dollars.
Les valeurs théoriques des sommets d’AKE, BTW et STBL dépassent aussi 2 000 dollars.
Cela met en évidence un problème très concret :
Tant que la quantité est suffisamment grande, même si le prix du token n’a pas besoin de monter de manière particulièrement exagérée, l’airdrop de l’ensemble peut quand même devenir rapidement très rentable.
C’est aussi pourquoi il ne faut pas regarder uniquement si le prix du token est haut ou bas. Beaucoup de tokens à petit prix unitaire, une fois multipliés par la quantité, ont en réalité une valeur qui peut être très intéressante.
Deuxième point commun : la circulation initiale est généralement faible
Une circulation faible est aussi une autre raison importante pour laquelle ces tokens peuvent rapidement monter très haut.
Sur les 20 échantillons, 18 permettent de trouver des données initiales de circulation relativement claires.
Parmi ceux-ci :
10 échantillons ont une part de circulation initiale ne dépassant pas 20 % ;
9 échantillons sont strictement inférieurs à 20 % ;
M et UB n’ont pas de données de circulation initiale vérifiables et unifiées ; on ne peut pas estimer arbitrairement.
Une circulation initiale faible, en termes simples, signifie que le marché a peu de jetons réellement achetables au tout début.
Quand l’airdrop, le listing, l’effet “hot” et les capitaux apparaissent en même temps, les ordres d’achat se concentrent ; le prix est alors plus facilement propulsé rapidement à la hausse.
Mais une faible circulation initiale ne veut pas dire que tous les jetons restants sont entre les mains des market makers. L’équipe, les investisseurs, la fondation, les incitations à l’écosystème et l’organisation du market making peuvent tous influencer la structure de la circulation réelle.
Il est difficile pour le public de déterminer avec précision à qui appartiennent réellement les jetons, uniquement à partir d’un ratio de circulation externe.
Donc, pour être plus précis, on peut dire que :
Une faible circulation amplifie la volatilité des prix, mais ne prouve pas à elle seule qu’un projet va forcément monter, et ne prouve pas non plus l’existence d’un contrôle des cours.
Certains tokens ne s’élancent pas immédiatement : ils démarrent après un certain temps
Parmi ces 20 échantillons, seuls 9 voient leur pic dans les 30 jours suivant le début de l’événement.
Par ailleurs, 9 échantillons n’affichent un point haut historique qu’au-delà de 90 jours.
STBL atteint son pic environ 8 jours après le début de l’événement ; COAI environ 21 jours après.
Mais BTW ne voit son pic qu’environ 240 jours après ; ZAMA qu’environ 205 jours après ; et CYS qu’environ 247 jours après.
Donc, si l’airdrop du jour n’a pas entraîné de hausse, cela ne veut pas dire que ce projet n’a aucune chance.
Certains tokens doivent attendre le listing, que le récit “mûrisse”, que les progrès produit se concrétisent, ou que le sentiment du marché revienne, avant de démarrer réellement.
Du plus bas au plus haut, la hausse peut être extrêmement spectaculaire
En calculant à partir des données journalières MEXC USDT, pour certains tokens, du plus bas après l’airdrop jusqu’au prix le plus élevé affiché dans le tableau, la hausse est extrêmement importante :
RAVE : environ 28 200 % ;
COAI : environ 25 025 % ;
BTW : environ 38 845 % ;
STBL : environ 12 166 % ;
AKE : environ 9 377 % ;
Mais ces chiffres ne font qu’indiquer l’ampleur de la volatilité ; on ne peut pas les interpréter directement comme un rendement reproductible par des particuliers.
Le plus bas peut n’être qu’un prix extrême sur une seule journée, et le plus haut ne peut peut-être être maintenu que très brièvement.
Si le volume de transactions est faible et le carnet d’ordres mince, même si le logiciel affiche une hausse de plusieurs centaines de fois, il n’est pas certain que l’on puisse acheter ou vendre à ce prix-là.
Une faible circulation amplifie ; les fondamentaux déterminent la durabilité
Un projet Alpha ne peut pas être jugé avec une seule et même méthode pour tout.
Certains tokens comptent surtout sur la quantité, une faible circulation et le sentiment du marché pour monter rapidement ; la baisse (retrait) est aussi rapide.
Mais certains projets ont effectivement un produit, des utilisateurs, un historique de financement ou une demande réelle dans un secteur. Ils ne seront peut-être pas les plus forts dès le premier jour, mais peuvent encore avoir une chance par la suite, grâce à l’avancement produit qui attire de nouveaux capitaux.
Donc il faut séparer deux questions :
Une circulation faible détermine s’il est possible de faire monter le prix rapidement
Le produit et la demande réelle déterminent combien de temps le token peut rester longtemps à des niveaux élevés.
Ce qui mérite vraiment d’être surveillé à la fin, ce n’est pas seulement “y a-t-il une histoire”, mais s’il existe une demande durable d’utilisation de ce token.
Comment filtrer le futur Alpha “golden dog” ?
Priorité à ce type de combinaison :
Quantités par lot élevées + circulation initiale ne dépassant pas 20% + volume et carnet d’ordres capables d’absorber.
Je pense que ce qu’il vaut le plus d’observer pour Alpha, ce n’est pas simplement les tokens “à bas prix”, mais :
Des tokens où “on en distribue beaucoup”, où la circulation initiale est faible, et où le marché a aussi un vrai afflux de capitaux.
Face à ce type de combinaison, je considère d’abord d’y rester un peu, mais je ne prends pas la valeur théorique comme un gain forcément garanti.
Enfin, je vous souhaite aussi à tous de tenir jusqu’à la fin de ce marché baissier, afin de conserver votre capital et votre patience. La vraie issue revient souvent à ceux qui restent encore assis à la table.